Valoración “ECO” vs. Valoración RICS

Entre las múltiples referencias metodológicas que existen para realizar valoraciones, en España son especialmente conocidas o utilizadas dos: por un lado, la Orden ECO 805/2003, de 27 de marzo, sobre normas de valoración de bienes inmuebles; por otro, las Normas Internacionales del Libro Rojo de RICS (Royal Institution of Chartered Surveyors). Estas últimas, muy reconocidas entre inversores, son generalmente empleadas en el ámbito internacional, mientras que las coloquialmente conocidas como “tasaciones ECO” suelen utilizarse solo dentro de nuestro país. Esta alternativa de estándares puede llevar a preguntarse sobre si existen entre ambas normas diferencias sustanciales, o si unas son más apropiadas que otras en función de la finalidad de la valoración.

Aunque los criterios metodológicos de valoración y los resultados obtenidos con ambas normas son prácticamente equivalentes, como más adelante veremos, lo que en realidad debe considerarse en primer lugar es que los ámbitos de aplicación y utilidades de ambas normas son distintos:

  • Por un lado, la Orden ECO es de aplicación obligatoria en España para unas determinadas finalidades de valoración, siendo de ellas la más conocida la concesión de préstamos hipotecarios. En un sentido amplio, podemos decir que la Orden ECO es preceptiva para valoraciones dirigidas a proteger los intereses de terceros: los inversores en bonos hipotecarios, los prestatarios que dan soporte a esos títulos, los depositantes de los bancos, los inversores en fondos inmobiliarios, los acreedores en un concurso o los asegurados. De hecho, esta voluntad de salvaguardar los intereses de terceros y la estabilidad financiera es clave para entender que deban ser sociedades homologadas, supervisadas por el Banco de España y con objeto social único y limitado, las que las lleven a cabo.
  • Por otro, las normas de valoración RICS no especifican las finalidades para las que son aplicables, por lo que conceptualmente pueden utilizarse para cualquier finalidad, siempre y cuando la misma quede claramente expresada en el informe. Estas normas, redactadas con espíritu anglosajón, tienen generalmente más carácter de recomendación que de obligación, confiando en el valorador (que debe tener la cualificación de Miembro RICS para poder emplearlas) su correcta aplicación. Para RICS son especialmente importantes las relaciones que se establecen entre el valorador y su cliente, por lo que ponen un fuerte acento en los principios éticos y la mitigación de posibles conflictos de interés.

Precisamente a causa de esa divergencia de enfoque y utilidad, otra de las principales diferencias entre ambas normas es que, mientras que el Libro Rojo de RICS no obliga a comprobar los elementos legales y físicos que conformarían una due diligence del bien —de hecho, el valorador puede basar su trabajo en las declaraciones del cliente, siempre que advierta de ello a través de un disclaimer—, la Orden ECO obliga a llevar a cabo una serie de comprobaciones mínimas de orden legal, técnico, constructivo y urbanístico, en beneficio de los terceros interesados, de la seguridad jurídica y la estabilidad financiera, esto es, en defensa de intereses generales que van más allá de los del cliente.

En lo que propiamente tiene que ver con las metodologías de valoración aceptadas por ambas normas, no existen diferencias sustanciales entre ambos estándares. Aunque con distintas denominaciones y especificaciones concretas, los métodos para la determinación del Valor de Mercado son, en esencia, los mismos, así como lo son los criterios para su utilización, a saber: (1) que los métodos de valoración deberán maximizar el uso de datos observables de mercado y

otros factores que los participantes en el mercado considerarían al fijar el precio, limitando en todo lo posible el empleo de consideraciones subjetivas y de datos no observables o contrastables; y (2) que las técnicas y métodos de valoración deberán ser consistentes con las metodologías aceptadas y utilizadas por el mercado para la fijación de precios, debiéndose usar, si existe, la técnica de valoración empleada por el mercado que haya demostrado ser la que obtiene unas estimaciones más realistas de los precios.

Ello comporta que los resultados de ambos tipos de valoraciones sobre un mismo inmueble deban ser sensiblemente coincidentes, siempre y cuando se hayan adoptado para realizar la valoración los mismos supuestos de partida e información análoga sobre el inmueble. En este sentido, cabe únicamente destacar una diferencia de enfoque que afecta a los inmuebles ligados a una explotación económica, y que se valoran por proyección futura de sus flujos de caja (ingresos y gastos). En estos casos, la Orden ECO adopta un punto de vista de inversor inmobiliario patrimonialista —lo que es coherente con sus finalidades, que priorizan la determinación de valores sostenibles en el largo plazo—, mientras que el enfoque de las normas RICS considera el inmueble una inversión de índole financiera.

Así, la Orden ECO determina que los plazos de proyección explícita de los flujos de este tipo de inmuebles deben cubrir aquel “período de tiempo en que previsiblemente vaya a continuar la explotación” (lo que usualmente viene a coincidir con la vida útil restante del inmueble en la fecha de la valoración), mientras que una valoración conforme a RICS suele proyectar los flujos durante un plazo máximo de 10 años, considerando que al fin de dicha inversión se vende el activo por un valor residual financiero. En consecuencia, es habitual que los plazos de explotación considerados en una valoración ECO sean sensiblemente más largos, lo que en cualquier caso no debería tampoco derivar en diferencias de resultado sustanciales.

En conclusión, ambas normativas comparten similares principios y metodologías, por lo que la clave es la selección de la más indicada en función de la finalidad y las determinaciones legales a que ésta se encuentre, en su caso, sujeta. Con ambas normativas, por otro lado, pueden obtenerse valoraciones de calidad, en tanto en cuanto se tenga el necesario rigor en la obtención de datos, la aplicación de los procedimientos y el seguimiento de las normas éticas y de transparencia.
La identificación registral de fincas

Entre las comprobaciones mínimas exigidas por la Orden Ministerial ECO 805/2003 de 27 de marzo, sobre normas de valoración de bienes inmuebles para la valoración de un inmueble a efectos hipotecarios se encuentra “la identificación física del inmueble, mediante su localización e inspección ocular por parte de un técnico competente, comprobando si su superficie y demás características coinciden con la descripción que conste en la documentación utilizada para realizar la tasación […]” (Artículo 7).

La razón última de esta comprobación, más allá de la verificación de las características que dan valor al inmueble, es la protección de los intereses de propietarios y entidades de crédito, ya que es imprescindible que el valor de tasación que se certifica para una determinada finca registral (la que va a ser hipotecada) corresponda exactamente al que se deriva de su realidad física. De hecho, un error cometido a la hora de identificar la realidad física que corresponde a una determinada finca registral puede conllevar que se asigne a dicha finca un valor muy superior o muy inferior al que posee, al haber confundido su identidad física la de otro inmueble con una localización próxima o análoga, pero características diferentes.

Pero incluso más allá de evitar una equivocación de valores, lo que el proceso de identificación de la finca registral supone, en último término, es la constatación fehaciente de que, en efecto, existe una realidad física asociada a la descripción registral de una determinada finca, y que, en consecuencia, la suma hipotecada, asegurada o invertida queda realmente garantizada por un bien inmueble. Por tanto, la identificación física de una finca registral es una comprobación fundamental para dotar de seguridad jurídica a las operaciones llevadas a cabo en las transacciones inmobiliarias reguladas.

No obstante, lo que la norma no define con detalle son los criterios y procedimientos concretos que se deben seguir para ratificar la identificación de una finca, es decir, sobre los indicios que el valorador que inspecciona físicamente el bien puede usar para asegurar su correspondencia con la finca registral valorada. Por ello, en el año 2020 la AEV emitió su Guía de buenas prácticas de armonización y trazabilidad de los procesos de identificación registral de fincas, la cual trata de armonizar de una manera sencilla, estructurada y homogénea el proceso de identificación de fincas, estableciendo en conjunto de pasos y comprobaciones a seguir. Además, la Guía profundiza en la armonización de los criterios que permiten establecer un juicio sobre la identificabilidad de la finca. Es decir, propone un esquema de decisión según el cual, en función de los distintos indicios detectados, se alcanzará una conclusión sobre si la finca es o no identificable, y sobre si resulta necesario modificar el título registral, subsanando los errores o imprecisiones del mismo que induzcan dudas sobre la identificación realizada.

Para llevar a cabo la identificación física, las sociedades de tasación y sus tasadores deben disponer de una descripción registral, extraída de una escritura, una nota simple, una fotocopia del libro de registro, un certificado registral o cualquier otra documentación equivalente. A partir de ella, se realizan una serie de comprobaciones y pruebas para tratar de identificar la finca.

En primer lugar, se comprueba si existe coordinación registral-catastral: desde 2015, el registro puede incorporar la descripción gráfica georreferenciada de las fincas, utilizando como base la cartografía catastral. Cuando una finca se encuentra coordinada en estos términos, puede ser identificada automáticamente, sin necesidad de llevar a cabo cualquier otra comprobación. Si este no fuera el caso, se intenta identificar la finca por dirección postal. Para ello, la descripción registral debe aportar los datos suficientes sobre la ubicación del bien como para que la

localización del mismo sea unívoca; es decir, que a partir de la descripción registral fuese posible realizar una visita presencial del inmueble sin que existan dudas de su ubicación exacta. Otro método posible de identificación es a partir de la referencia catastral. Para ello, es necesario que los datos disponibles de la finca incorporen su referencia catastral, y que ésta no sea incongruente con el resto de la descripción registral. Si estos métodos no resultaran efectivos, se puede finalmente tratar de identificar la finca por sus linderos, ya que toda descripción registral de un bien inmueble incluye una breve descripción de las propiedades colindantes.

Además de estas cuatro comprobaciones principales, existen otros datos que, con frecuencia, suelen figurar en la descripción registral, y que pueden aportar información adicional a la hora de conseguir ligar una descripción registral con una cierta realidad física, tales como la superficie de la finca, sus rasgos descriptivos (edificaciones existentes, hitos, rasgos característicos, etc.) y la posesión efectiva del bien que, en caso de coincidir con la titularidad registral, aporta un indicio adicional positivo para la identificación.

Tal y como se puede deducir de todo lo anterior, la identificación física-registral es, no solo clave para garantizar la corrección de una valoración, sino un proceso que puede llegar a ser técnicamente muy complejo, por lo que resulta esencial contar con pautas claras y criterios sectoriales que permitan llegar a conclusiones homogéneas en función de los indicios disponibles. En este sentido, la Guía de Buenas Prácticas para la Identificación Registral de Fincas de la AEV es, sin duda, un importante referente metodológico.

El Estándar de Condicionantes y Advertencias de la AEV: las claves para interpretar una tasación

En ocasiones anteriores hemos hablado de la importancia del apartado de “Advertencias y Condicionantes” que figura en los informes de valoración realizados conforme a la Orden ECO 805/2003 (en concreto, en todas las tasaciones con finalidad hipotecaria). La emisión de este tipo de cautelas es, de hecho, un requisito normativo mediante el cual se pretende que el valorador ponga de manifiesto determinados aspectos que han sido relevantes durante la confección de la valoración y que podrían tener un impacto sobre el valor certificado.

Dado que las situaciones que requieren emitir cautelas son muy variadas, y que no todas están explícitamente definidas en la Orden ECO 805/2003, la AEV emitió en 2019 —y actualiza periódicamente— un Estándar de Condicionantes y Advertencias (disponible públicamente en www.asociacionaev.org/estandares.htm), de aplicación obligatoria para todas sus sociedades de tasación, que pretende hacer más accesible y transparente el contenido de los informes de valoración.

Este Estándar tiene por objetivo definir, de forma más precisa que la norma, los criterios y situaciones que deben guiar la emisión de los distintos tipos de condicionantes y advertencias, pues, debido a la amplia casuística a la que se enfrentan cada día las sociedades de tasación, es común que surjan discrepancias a la hora de interpretar los preceptos legales y su aplicabilidad en determinados casos. Por ello, el Estándar recoge aquellos casos que los miembros de la AEV han detectado de forma común y recurrente en su actividad.

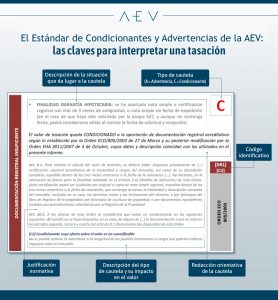
Asimismo, bajo la convicción de que ello mejora la claridad e interpretabilidad de los informes, el Estándar requiere que en los mismos se señale cuáles de sus advertencias y condicionantes corresponden a casos definidos en el Estándar, de manera que, aunque la redacción varíe ligeramente entre unas sociedades de tasación y otras, sea posible consultar en el manual los motivos detallados por los que se ha impuesto una determinada cautela, y su correspondiente motivación legal. Por ello, cada uno de los supuestos del Estándar se ha acompañado de un código, que además adelanta la categoría del problema o situación que ha motivado la cautela, a saber:

  • Problemas relativos a la identificación del inmueble (ID).
  • Imposibilidad de llevar a cabo alguna comprobación ligada a la inspección física del inmueble (CP).
  • Ausencia de documentación registral adecuada o suficiente (DR).
  • Ausencia de documentación relativa al uso o explotación del inmueble (DUE).
  • Ausencia de documentación relativa al proyecto o la obra (DPO).
  • Ausencia de algún otro tipo de documentación o comprobación (ODC).
  • Existencia de diferencias entre la realidad observada y lo indicado en la documentación disponible (DIF).
  • Existencia de alguna situación urbanística reseñable (URB).
  • Existencia de otro tipo de situaciones o circunstancias reseñables (OTR).
  • Situaciones propias del mercado (MER).

La existencia de las advertencias y los condicionantes ayuda a poner de manifiesto posibles problemas constructivos, funcionales, legales o urbanísticos de los inmuebles y, en ese sentido, es de un incalculable valor para ayudarnos a solucionarlos. En concreto, las advertencias son frases que expresan cualquier duda o recomendación que el valorador quiera trasladar acerca de los datos en los que se ha basado la valoración, mientras que los condicionantes hacen depender el valor de tasación del cumplimiento de una determinada condición, limitando la validez del valor certificado a que se demuestre una hipótesis o asunción que el tasador no ha podido comprobar de manera fehaciente.

El siguiente ejemplo ilustra la información que el Estándar ofrece sobre cada una de las distintas cautelas recogidas en el mismo:

Podcast 02 «La voz de la valoración»- Estándar

El conocimiento del mercado es un pilar fundamental en la valoración de inmuebles y una garantía de calidad para las tasaciones profesionales. En este nuevo episodio de nuestro podcast “La voz de la valoración”, exploramos cómo los valoradores analizan los mercados locales y seleccionan los comparables más fiables, siguiendo el Estándar de Comparables de la AEV.

Desde las características de la demanda hasta factores clave como comisiones inmobiliarias o ajustes por negociación, vemos cómo los expertos logran tasaciones precisas y creíbles, esenciales para la estabilidad y transparencia del mercado.


Podcast 01 «La voz de la valoración»- Herencias

Hoy estrenamos la nueva sección de podcast de la AEV, «La voz de la valoración».

Las propiedades inmobiliarias suelen formar parte importante de una herencia y su correcta valoración es clave para determinar tanto el reparto entre herederos como los impuestos a los que se enfrenta la sucesión.

Paloma Arnaiz, secretaria general de la AEV (Asociación Española de Análisis de Valor), nos explica a continuación qué tipo de valoración es la más adecuada en este contexto y cuáles son los aspectos a considerar para evitar discrepancias y conflictos futuros.


Valor Catastral, Valor de Referencia, Valor de Mercado: ¿en qué se diferencian?

Con el reciente nacimiento, en nuestro ordenamiento jurídico, del Valor de Referencia del Catastro, cuya utilización entró en vigor el pasado mes de enero de 2022, hemos venido a sumar uno más al amplio abanico de valores que pueden ser atribuidos a un inmueble, en función de la finalidad con la que estén siendo valorados (de ello hablábamos en nuestro post “¿Cuántos valores tiene un inmueble?”). Así las cosas, no es extraño que nos puedan surgir dudas en cuanto a la relación que existe entre el Valor Catastral, el Valor de Referencia y el Valor de Mercado que podemos determinar a través de una tasación profesional. ¿Son o no lo mismo? ¿Para qué se emplea cada uno?

Lo primero que cabe señalar es que la creación del Valor de Referencia, que es calculado e informado por el propio Catastro, no ha implicado en absoluto la desaparición del Valor Catastral, que sigue existiendo y funcionando para sus propios fines específicos. Ambos valores, por tanto, conviven y son independientes.

En particular, el Valor Catastral tiene una finalidad muy concreta, que es servir como base imponible de determinados impuestos, como son el IBI o la plusvalía (IIVTNU). Se trata de un valor que se actualiza con poca frecuencia (cada varios años, a través de la elaboración de las denominadas “ponencias catastrales”, valoraciones colectivas mediante las que se valoran todos los inmuebles de un municipio), y que conceptualmente equivaldría a un valor de mercado sobre el que se ha aplicado un descuento importante, de manera que, aunque los valores de mercado reales vayan cambiando, la base de aplicación de los impuestos no sea nunca superior al propio mercado. Otra particularidad del Valor Catastral es que se obtiene y expresa, para cada inmueble, como la suma del Valor del Terreno y del Valor de la Construcción, lo que tiene utilidad, por ejemplo, a efectos del cálculo del Impuesto de la Renta de las Personas Físicas, para determinar la amortización anual de un inmueble en el que se llevan a cabo actividades económicas (ya que solamente se atribuye un deterioro a la construcción, pero no al suelo).

Veamos ahora las particularidades del Valor de Referencia Catastral. El objeto de la creación de este valor es ser utilizado como base imponible de los impuestos aplicables a la compraventa, donación o herencia de un inmueble, es decir, los de Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD) y los de Sucesiones y Donaciones (ISD). Por ello, este valor se actualizará cada año y tratará de reflejar, de la forma más fiel posible, la evolución del valor de mercado del inmueble.

El Valor de Referencia es calculado por la Dirección General del Catastro con una metodología que consta de varias fases: en primer lugar, se divide todo el mapa de España en “ámbitos territoriales homogéneos” (zonas geográficas en las que las edificaciones son más o menos similares en tipología y valor); a continuación, se define para cada uno de dichos ámbitos cuál es el “producto inmobiliario típico”, es decir, la vivienda de características medias de esa zona (por ejemplo, un piso de 100 m², de 40 años de antigüedad, calidad media y estado de conservación bueno); posteriormente, se realiza un estudio de mercado con la información de las compraventas efectuadas en esa zona en los últimos meses, y se asigna a dicho “producto típico” un valor medio; finalmente, se compara ese producto típico con cada una de las viviendas del ámbito y se aplican una serie de reglas y operaciones que, teniendo en cuenta las diferencias entre ambos inmuebles, sirven para corregir o “adaptar” el valor medio a cada una de las viviendas particulares del ámbito. El último paso es la aplicación de una minoración del 10% sobre el valor obtenido, por criterio de prudencia.

Así pues, aunque ambos valores están de alguna forma referidos al mercado, la metodología para determinarlos es muy diferente a la empleada en las valoraciones profesionales que tienen como finalidad asesorar respecto del Valor de Mercado del inmueble, para lo cual es muy habitual emplear como referencia metodológica la Orden ECO 805/2003. En estos casos, el valor de mercado se determina de manera individualizada para cada inmueble, a través de un procedimiento que comienza mediante la inspección física, una comprobación que permite determinar la superficie real del inmueble (que, en ocasiones, puede no coincidir ni con la registrada ni con la que consta en el Catastro), sus calidades constructivas, su estado de conservación, la existencia de determinados servicios y características (ascensor, calidad de las zonas comunes, equipamientos deportivos, etc.) y, en especial, comprobaciones sobre aspectos que pueden afectar sustancialmente al valor de mercado, como son el cumplimiento de la normativa urbanística o los posibles problemas de habitabilidad y seguridad física.

A partir de los datos actualizados obtenidos en la inspección, se obtiene el valor de mercado del inmueble mediante la elaboración de un estudio de mercado individualizado, que consiste en la búsqueda y comparación de ofertas y transacciones recientes de inmuebles de similares características al que se valora. El valor así determinado puede ser utilizado a la hora de fijar el precio de una venta, realizar una oferta de compra, establecer una división de herencia o rebatir una valoración administrativa, entre otras muchas finalidades.

Para resumir todo lo anterior, te dejamos aquí una sencilla infografía con las diferencias más relevantes entre unos valores y otros:

¿Cómo se valora un Bien de Interés Cultural?

En nuestro día a día, nos resulta bastante usual tratar con el valor de inmuebles tales como las viviendas, los locales, las naves industriales o los terrenos, e incluso otros más complejos como hoteles, hospitales o centros educativos. Sin embargo, no es tan frecuente preguntarnos cuál sería el valor de mercado de una fortaleza, una ermita o un palacio. Hablamos, en estos casos, de los conocidos como “Bienes de Interés Cultural” (BIC), elementos de patrimonio histórico sobre los que recae una protección legal particular, y que, por descontado, también se transaccionan (aunque de manera mucho menos frecuente) en el mercado.

Para este tipo de bienes, por sus características particulares, el valor no necesariamente se deduce o está ligado a las mismas categorías que analizamos para el resto de inmuebles. De hecho, la mayor parte de su valor proviene de su componente histórico-artístico, arquitectónico o cultural, y no tanto de su localización o sus características físico-funcionales. Sin embargo, ello no significa que no puedan aplicarse con ellos las mismas metodologías de valoración que utilizamos para el resto de activos físicos (comparación, coste o descuento de flujos de explotación, esencialmente), sino que tales metodologías deberán tener en consideración y determinar las magnitudes de parámetros o características de índole distinta a las habituales.

Así pues, la pregunta esencial que responder a la hora de valorar un BIC sería: cuáles son las variables o elementos que le confieren valor a un inmueble con carácter histórico-artístico? Y, según el inmueble de que se trate, encontraremos que el valor se desprende de características tales como el estilo arquitectónico, la presencia de elementos arquitectónicos o constructivos singulares, la nobleza de sus materiales, la singularidad de las técnicas constructivas empleadas en su construcción o su antigüedad, junto con otras variables como su belleza paisajística o la presencia de elementos ornamentales valiosos.

Asimismo, otra fuente de valor puede provenir de la posibilidad de destinar el inmueble a algún tipo de uso lucrativo, si la normativa lo permite y son plausibles las transformaciones o adaptaciones físicas necesarias para ello—pensemos, por ejemplo, en la utilización de inmuebles históricos como Paradores Nacionales de Turismo—. Aunque este tipo de inmuebles suelen encontrar muy restringido el abanico de usos posibles, se deben analizar todas las alternativas (museo, escuela, hotel, ayuntamiento, residencia, etc.) y determinar cuál sería la que devendría en un mayor y mejor uso y, por tanto, en un mayor valor.

El elemento clave de estas valoraciones será, finalmente, el estudio de mercado: tras localizar y analizar todas aquellas informaciones que se encuentren disponibles sobre transacciones de inmuebles de características similares (en cuanto a su singularidad), será preciso estudiar en qué medida dichos inmuebles se pueden considerar, o no, comparables de algún modo al valorado. Afortunadamente, la aplicación de la tecnología a valoración y la mejora en la cantidad y calidad de los datos públicamente disponibles permiten, cada vez más, localizar con relativa facilidad inmuebles histórico-artísticos ofertados o transaccionados en el mercado.

Entre las variables a estudiar, podríamos citar algunas como ubicación, tipo y calidad del paisaje, integración del edificio en dicho paisaje, atractivo turístico, tráfico peatonal en la zona, superficie de edificación y de terreno, tipo de construcción, antigüedad, singularidad/calidad arquitectónica, grado de rehabilitación, funcionalidad, estado de conservación, grado de rareza del inmueble en su entorno cercano, interés artístico, existencia de acontecimientos históricos relacionados o acaecidos en el inmueble, etc.

Una vez localizada la muestra y determinadas las magnitudes que muestran de las distintas variables o características, se podrá llegar a deducir el valor del bien analizado, aunque, como se puede apreciar, se trata de una especialidad de valoración que requiere de profundo conocimiento de un mercado muy particular, así como un relevante dominio técnico de las metodologías. Por ello, es importante confiar para este tipo de trabajos en empresas de valoración especializadas y con experiencia en este campo en concreto.


Valorar el usufructo y la nuda propiedad. ¿Cómo movilizar la riqueza inmobiliaria?

Ser propietario de bienes inmobiliarios es una fuente de riqueza. Sin embargo, se trata de una riqueza en muchas ocasiones ilíquida, es decir, que no puede ser fácilmente convertida en dinero líquido para la adquisición de otros bienes distintos. De alguna manera, se posee un patrimonio que no se puede movilizar, bien porque se necesita seguir utilizando el inmueble (y, por tanto, no es posible venderlo), bien porque resulta complicado transaccionarlo por alguna circunstancia relacionada con el propio inmueble o con su mercado.

En estas circunstancias, quienes disponen de patrimonio inmobiliario pueden necesitar recurrir a fórmulas de movilización de esa riqueza, que podemos agrupar en dos categorías:

  • Aquellas que suponen una trasferencia de la propiedad del inmueble, y en las que el nuevo propietario no toma posesión de la vivienda hasta el fallecimiento del titular original. Entre ellas está la venta de la nuda propiedad, mediante la que el propietario recibe el importe de la venta y mantiene el derecho al uso del inmueble durante el resto de su vida (el comprador, por su parte, lograr adquirir un inmueble a un precio más bajo, si bien se ve obligado a esperar al fallecimiento del ocupante para poder tomar posesión de él).

Similar a ésta es la fórmula de las rentas vitalicias inmobiliarias, con la diferencia de que el importe de la venta no se recibe de una vez, sino fraccionada en el tiempo, en forma de renta vitalicia, hasta la fecha del fallecimiento. Por último, el mecanismo de vivienda inversa permite al propietario vender la vivienda y convertirse en su inquilino de forma vitalicia.

  • Aquellas otras en las que se retiene la propiedad, pero se logra obtener liquidez gracias a ella. Entre estas fórmulas está la conocida hipoteca inversa, un préstamo hipotecario en el que el importe prestado por el banco no se recibe de una vez, sino también fraccionado en el tiempo hasta el fallecimiento. El préstamo debe ser devuelto tras el fallecimiento del solicitante, por parte de sus herederos, que para ello pueden utilizar sus propios ahorros o bien vender la vivienda que se empleó como garantía del préstamo.

Asimismo, los propietarios de viviendas alquiladas pueden recurrir a la fórmula del anticipo de alquileres, la cual les permite recibir con anticipación la suma de las rentas correspondientes a un determinado periodo de tiempo.

Para analizar correctamente la viabilidad económica de este tipo de fórmulas de utilización de la propiedad, resulta esencial conocer las bases de la valoración de dos derechos reales, la nuda propiedad y el usufructo. Veamos primero sus definiciones:

  • La nuda propiedad es el derecho que ostenta una persona sobre un bien del que es propietario, si bien con la limitación de no tener derecho a su posesión y disfrute.
  • Por otro lado, el usufructo es, precisamente, el derecho a la posesión y disfrute de ese mismo bien.

Por tanto, la suma de la nuda propiedad y del usufructo, o su consolidación en una sola persona, daría lugar al “pleno dominio” del inmueble, por el cual se posee tanto su propiedad como el derecho a su uso y disfrute.

Es, por ejemplo, muy habitual heredar la nuda propiedad de inmuebles en aquellas situaciones en que la persona fallecida deja un cónyuge viudo/a, puesto que sobre él o ella recae el derecho de usufructo del inmueble, en tanto que la nuda propiedad se reparte entre éste y el resto de herederos. Esta misma situación se puede dar a través de la donación de la nuda propiedad, cuando el donante quiere reservarse la posibilidad de seguir utilizando el inmueble durante el resto de su vida.

Ahora bien, ¿cómo se determina el valor de cada uno de estos dos derechos? Para su cálculo, partiremos de la base de que la suma de sus valores debe corresponder, lógicamente, al valor del pleno dominio de inmueble, es decir, al valor de mercado que determinamos habitualmente.

Teniendo esto en cuenta, obtendremos primero el valor del usufructo. Dado que ostentar el derecho de “uso y disfrute” es, conceptualmente, muy similar a lo que se logra arrendando un inmueble, el valor del usufructo se determinará como si el usufructuario fuera un inquilino; es decir, el valor del usufructo corresponderá a la suma (actualizada al presente) de todas las rentas que pagaría un potencial inquilino que tuviera la misma edad que el usufructuario, desde la actualidad hasta el momento en que falleciese. Para estimar ese momento, se emplean tablas con datos medios de supervivencia de hombres y de mujeres, aplicando a la renta de cada año la probabilidad de que el inquino siguiera vivo en ese momento (de esta manera, las rentas en edad más avanzada pesan menos sobre el valor final que las de los primeros años). Para entender mejor este procedimiento, se puede consultar nuestro post sobre valoración de viviendas destinadas al alquiler.

Una vez calculado el valor del usufructo, es sencillo determinar el de la nuda propiedad: corresponderá a la diferencia o resta entre el valor del pleno dominio (o valor de mercado normal) y el valor del usufructo.

Como se puede apreciar, determinar el valor de estos derechos reales —tan útil de cara a la utilización de procedimientos de monetización de la riqueza inmobiliaria— requiere de importantes conocimientos tanto técnicos como de mercado, puesto que se deben estimar con precisión las rentas consideradas en la metodología, lo que depende de un adecuado análisis del inmueble y de su mercado local. Por ello, es importante contar con proveedores profesionales cualificados, como las sociedades de tasación, para este tipo de valoraciones.


Volver arriba