¿Por qué es beneficiosa y cómo es autorregulación del sector de la tasación?

En numerosas ocasiones hemos hablado de las normas (leyes y reglamentos) que establecen la forma de elaborar las valoraciones y el funcionamiento de las sociedades de tasación. Sin embargo, quizás resulte menos conocido que, además de este marco legislativo, el sector de la valoración cuenta asimismo con un compendio propio de normas técnicas y organizativas que libremente se ha otorgado a sí mismo y que de manera continua actualiza y mejora. Este conjunto de autorregulaciones ha sido, de hecho, uno de los principales focos de trabajo de la AEV desde su fundación.

El hecho de que la realidad inmobiliaria, nacional e internacional, sea tan variada y cambiante en función de las circunstancias impide, en muchas ocasiones, que la legislación recoja, con todo el detalle y actualidad posibles, las matizaciones y concreciones que serían necesarias para ir adaptando la práctica de la valoración a dichas circunstancias. Ejemplos de esto serían la reciente necesidad de reconocer los factores medioambientales que afectan a los inmuebles (de cara a la clasificación de los riesgos de las entidades financieras y para el cumplimiento de los objetivos de renovación del parque inmobiliario en Europa, mediante la inyección de fondos públicos), la introducción de nuevos requisitos en la regulación prudencial bancaria internacional (creación del concepto de “valor prudente”) o la actual situación Europea de grandes desequilibrios e impactos económicos coyunturales y estructurales.

En este entorno, la AEV considera que una de sus funciones principales de servicio a la sociedad es interpretar, concretar y adaptar al entorno español todas las iniciativas y tendencias que se van desarrollando, no con la intención de sustituir la legislación, sino de adaptar su cumplimiento a los nuevos escenarios. Por ello, todos sus asociados asumen un firme compromiso de actuar conforme a unos criterios estrictamente técnicos y éticos, de forma que se aporte valor tanto al sistema financiero como a los usuarios de los servicios.

En este sentido, hay que recordar que la disciplina de la valoración se rige por un conjunto de principios y normas de ámbito internacional, dictadas por organismos como el IVSC (International Valuation Standards Council), la IPMSC (International Property Measurement Standards Coalition) y la IESC (International Ethics Standards Coalition), que establecen las pautas generales sobre cómo deben elaborarse las valoraciones, con qué criterios deben medirse los inmuebles valorados y bajo qué principios éticos deben actuar los valoradores. Adicionalmente, en España contamos con normas nacionales destinadas a regular las valoraciones realizadas en determinados ámbitos, como el hipotecario (la Orden ECO 805/2003) y el de revisión de los valores de los activos bancarios (Circulares del Banco de España). Por tanto, cuando se elaboran estándares y guías, la AEV tiene en cuenta y cumple con este conjunto de principios internacionales y de normas nacionales. Por otra parte, cada vez que se elabora una propuesta de autorregulación, se somete a la opinión y sugerencias de autoridades como el Banco de España, principal supervisor de la actividad de las sociedades de tasación homologadas.

Buscando siempre promover la excelencia y potenciar la máxima calidad de las valoraciones, la AEV ha trabajado intensamente para crear un conjunto de normas cuyo propósito principal es, por una parte, concretar o particularizar determinados aspectos de las normativas existentes y, por otra, mantener plenamente actualizadas las prácticas de la profesión, adaptándola al ritmo de avance de las leyes, la tecnología y la sociedad. Todas ellas están encabezadas por una norma de ámbito deontológico, el Código Ético de la AEV, aprobado en julio de 2013 y revisado en varias ocasiones para asegurar su plena vigencia y adaptación a los principios internacionales. Dicho Código Ético tiene por objeto establecer los valores y principios éticos que deben regir la actuación de las compañías asociadas a la AEV, así como las pautas generales de conducta a seguir por sus administradores, directivos y empleados.

Por su parte, en el ámbito técnico y metodológico de las valoraciones, así como en el organizativo de las sociedades de tasación, se han elaborado un número relevante de estándares y guías de buenas prácticas, que se encuentran a disposición de cualquier interesado en la página web de la AEV y que versan sobre cuestiones como las siguientes:

  • Los medios técnicos y humanos que son necesarios para abordar actividades de Valoración.
  • Los requisitos mínimos de información y comprobaciones a realizar sobre los testigos empleados en las valoraciones, de cara a garantizar su calidad.
  • Los criterios para tomar y reportar las medidas de los inmuebles, según los principios de los estándares internacionales IPMS.
  • Los criterios según los cuales diversas situaciones físicas, registrales, urbanísticas y legales de los inmuebles deben ser recogidas y tratadas en las valoraciones.
  • Las bases metodológicas para asegurar la robustez de las valoraciones de carteras llevadas a cabo mediante el uso de modelos estadísticos.
  • Los procedimientos y criterios armonizados para considerar correctamente identificada físicamente una finca registral.
  • Los aspectos metodológicos concretos a aplicar para la utilización de determinados métodos de valoración.
  • Las políticas y buenas prácticas a adoptar por las sociedades de tasación para asegurar una gobernanza acorde con criterios de sostenibilidad.
  • Etc.

Actualmente, la AEV sigue trabajando tanto en la generación de nuevos estándares como en la actualización y mejora de los existentes, con el propósito de asegurar la máxima calidad de las valoraciones y de garantizar el rigor, la independencia y la profesionalidad de todos los asociados. En este sentido, aspiramos a que la sociedad tenga en cuenta esta capacidad de trabajo y análisis de cara a la definición de futuras normas y, sobre todo, para intervenir en el seguimiento y mejora de las medidas que en cada caso se pongan en marcha, en forma de colaboración público-privada eficaz, económica y ajustada a las mejores prácticas europeas y mundiales.
Tributación de la vivienda: cómo lidiar con el nuevo valor de referencia

El diario Expansión ha publicado el pasado 27 de noviembre un artículo de opinión de nuestra Secretaria General, Paloma Arnaiz, sobre los cambios en la tributación de la vivienda: el impacto del nuevo valor de referencia. Clicar aquí para acceder a la versión online.

Las reglas del juego se invierten a partir de enero de 2022: la base imponible del impuesto será siempre el mayor entre el valor declarado y el nuevo valor de referencia calculado por la Dirección General del Catastro.

Desde que, hace ya algunas semanas, conociéramos las novedades legales que modificarán el sistema de tributación por la compra o herencia de un inmueble y que entrarán en vigor el próximo enero (cuya principal novedad es la creación del ya famoso «Valor de Referencia de Mercado»), los medios se han visto inundados por todo tipo de reacciones y análisis que, en muchos casos, auguran un «catastrazo» pensado para elevar de forma generalizada los impuestos. En este sentido, lo cierto es que, hasta que no se realice la publicación efectiva del valor de referencia asignado a cada uno de los inmuebles que componen el parque edificatorio español, no es posible asegurar este extremo. Que el impuesto suba o baje respecto de la situación normativa anterior dependerá de varios factores, como son la capacidad efectiva del Catastro para aproximar el valor de mercado (real) de los inmuebles con precisión, la diferencia que pueda existir entre dicho valor y el que, hasta ahora, habían venido calculando las administraciones autonómicas para proporcionar las conocidas como «valoraciones previas» y, por último, pero no por ello menos importante, la iniciativa del contribuyente para recurrir el impuesto haciendo uso de los medios a su alcance.

Hagamos un breve repaso sobre la esencia de los cambios que se avecinan. Hasta la fecha, la normativa de los impuestos de Sucesiones, Donaciones y Transmisiones Patrimoniales indicaba, de forma sucinta, que la base imponible del impuesto sería «el valor real del bien transmitido». Esto, en la práctica, significaba que el impuesto se calculaba a partir del valor declarado por el contribuyente en la escritura pública (lo que se conoce como «método de estimación directa de la base imponible», regulado en el artículo 51 de la Ley General Tributaria).

Por su parte, las administraciones autonómicas están obligadas a contar con un sistema de valoración previa a la adquisición o transmisión, de manera que la Administración debe ser capaz de informar al interesado que lo solicite sobre el valor que considera que tienen los inmuebles que van a ser objeto de compraventa, donación o transmisión. Así, en el caso de que el contribuyente declarase en la escritura un valor que igualase o superase la valoración previa informada por la Administración, podía tener la garantía de que Hacienda no entraría a realizar procedimiento alguno de comprobación de valores.

Si, en cambio, el valor declarado se encontraba por debajo del valor previo calculado por la Administración, se podían poner en marcha varios métodos posibles de comprobación del valor, entre los cuales destaca la realización de un dictamen de peritos (es decir, la elaboración de un informe de valoración) por parte de Hacienda. Por tanto, la carga de la prueba recaía siempre en la Administración, que debía encargarse de demostrar que el valor indicado por el contribuyente no correspondía al «valor real» del bien. El gran inconveniente de este sistema ha sido que, de forma implacable y sistemática, la justicia ha venido rechazando las valoraciones alternativas realizadas por la Administración, alegando -esencialmente- la falta de un requisito básico: la individualidad de la valoración. Así, la Justicia considera que una valoración adecuada necesita apoyarse en unas comprobaciones singularizadas, estar suficientemente motivada y técnicamente argumentada, y haberse elaborado a partir de una inspección presencial del inmueble por parte de un perito de Hacienda; sin embargo, esta última comprobación rara vez se materializaba.

Base imponible

Para tratar de paliar este problema, las reglas del juego se invierten a partir de enero de 2022: la base imponible del impuesto será siempre el mayor entre el valor declarado y el nuevo valor de referencia calculado por la Dirección General del Catastro (este último, por cierto, nada tiene que ver con el valor catastral, el cual seguirá existiendo y operando para sus propios fines -entre otras cosas, es el que se toma como base imponible para el cálculo del IBI-. Así, si el contribuyente no está de acuerdo con el valor de referencia asignado a su inmueble, deberá ser él quien recurra el impuesto y presente las pruebas que acrediten el valor real.

Sin duda, esta es una mala noticia para el contribuyente, toda vez que ahora es él quien ostenta la carga (y el coste) de la prueba; no obstante, el lado positivo de la cuestión es que la metodología por la que va a ser obtenido el valor de referencia mantiene similares inconvenientes a los que la justicia había señalado hasta ahora sobre otras valoraciones administrativas.

Sistema de cálculo

El sistema de cálculo del valor de referencia que ha diseñado la Dirección General del Catastro consta, resumidamente, de las siguientes fases: en primer lugar, se dividirá todo el mapa de España en «ámbitos territoriales homogéneos» (zonas geográficas en las que las edificaciones son más o menos similares en tipología y valor); a continuación, se definirá para cada uno de dichos ámbitos cuál es el «producto inmobiliario típico», es decir, la vivienda de características medias de esa zona (por ejemplo, un piso de 100 metros cuadrados, de 40 años de antigüedad, calidad media y estado de conservación bueno); posteriormente, se realizará un estudio de mercado con la información de las compraventas efectuadas en esa zona en los últimos meses, y se asignará a dicho «producto típico» un valor medio; finalmente, se comparará ese producto típico con cada una de las viviendas del ámbito y se aplicarán una serie de reglas y operaciones que, teniendo en cuenta las diferencias entre ambos inmuebles, servirán para corregir o «adaptar» el valor medio a cada una de las viviendas particulares del ámbito. El último paso será aplicar una minoración del 10% sobre el valor obtenido, por criterio de prudencia.

Se trata este, por tanto, de un método de valoración generalista, que, además de seguir soslayando la necesidad de realizar una inspección presencial del inmueble (motivo por el que los tribunales han empezado a tumbarlo en lugares como Castilla-La Mancha, donde se puso en marcha la prueba piloto), no implica la realización de un estudio de mercado individualizado para cada inmueble valorado, sino que aprovecha un único estudio de mercado (el realizado para valorar el «producto típico») para obtener el valor de todos y cada uno de los inmuebles del ámbito. Los contribuyentes deben saber que cuentan con la posibilidad de recurrir el impuesto mediante la aportación de una valoración profesional realizada por una sociedad de tasación, un trabajo individualizado y exhaustivo que se apoyará, ineludiblemente, en la realización de una visita del inmueble para conocer sus características actualizadas y reales.

Inspección

La inspección física de los inmuebles que llevan a cabo las sociedades de tasación es considerada un paso imprescindible para obtener un valor verdaderamente ajustado, ya que permite realizar comprobaciones tales como la superficie real de la vivienda (que, en ocasiones, puede no coincidir ni con la registrada ni con la que consta en el Catastro), sus calidades constructivas, su estado de conservación, la existencia de determinados servicios y características (ascensor, calidad de las zonas comunes, equipamientos deportivos, etc) y, en especial, comprobaciones sobre aspectos que pueden afectar sustancialmente al valor de mercado, como son el cumplimiento de la normativa urbanística o los posibles problemas de habitabilidad y seguridad física del inmueble.

A partir de los datos actualizados obtenidos en la inspección, la sociedad de tasación obtendrá el valor de mercado del inmueble mediante la elaboración de un estudio de mercado individualizado, que consiste en la búsqueda y comparación de ofertas y transacciones recientes de inmuebles de similares características al que se valora. Todo esto, en definitiva, ayuda a cumplir con los requisitos de singularidad e individualidad de la valoración que exige la justicia.

Como se indicaba al inicio, está por ver si el efecto práctico de la aplicación del valor de referencia se traduce en impuestos más altos o no; lo que es seguro es que los contribuyentes necesitarán, más que nunca, estar informados para defender sus derechos -y sus bolsillos-.

Paloma Arnaiz, Secretaria General de la Asociación Española de Análisis de Valor


El 3×1 de la tasación hipotecaria. ¿A quiénes sirve?

Dentro del amplio mundo de la valoración, solemos destacar especialmente la labor y beneficios de un producto muy concreto: la tasación hipotecaria. Esto ocurre, en parte, porque constituye uno de los segmentos de trabajo más voluminosos (prácticamente, el 50% de todas las valoraciones que realizan las sociedades de tasación) y, en parte, porque tiene unas características específicas que la convierten en un producto con una utilidad y una relevancia especiales. En efecto, una de sus principales diferencias respecto de las valoraciones para otras finalidades, realizadas “a título particular”, es que están pensadas para proteger y servir a los propósitos de varios agentes a la vez (se dice que son valoraciones “con efectos ante terceros”)en lugar de limitar su validez exclusivamente para su solicitante.

En el siguiente vídeo nuestra Secretaria General, Paloma Arnaiz, te cuenta con más profundidad cuál ha sido la evolución de la tasación hipotecaria y por qué, a día de hoy, constituye un 3×1 con capacidad de responder a las necesidades de todos los afectados por ella:

Como hemos explicado en otras ocasiones, la tasación hipotecaria es aquella valoración, exigida por la ley, que sirve para que pueda otorgarse un préstamo hipotecario, utilizando un determinado inmueble como garantía de devolución de ese crédito.

Cuando se reguló por primera vez en España, la tasación hipotecaria únicamente se exigía para la constitución de aquellos préstamos hipotecarios que, posteriormente, fueran a formar parte de títulos o cédulas hipotecarias, es decir, de bonos de deuda vendidos por las entidades financieras y que les sirven para refinanciarse. Esos títulos son comprados por empresas o personas que invierten sus ahorros a cambio de una determinada rentabilidad, y la Ley pretendía asegurar que lo hicieran con plena seguridad, para lo cual era imprescindible que los préstamos hipotecarios que los sustentaban tuvieran sus garantías inmobiliarias adecuadamente valoradas. Por tanto, originalmente la tasación hipotecaria se ideó para proteger a los inversores, que, en realidad, somos cualquiera de nosotros cuando compramos un bono.

Lo cierto es, sin embargo, que muy pronto se vio la importancia que la tasación tenía también para el propio banco: al tratarse de un informe certificado por una empresa independiente, le permitía analizar de forma objetiva si estaba concediendo un préstamo avalado por una garantía inmobiliaria lo suficientemente valiosa. Con el tiempo, el propio Banco de España acabó, de hecho, estableciendo la obligación de que cualquier préstamo hipotecario otorgado por un banco, tanto si iba a ser titulizado como si no, contase con una tasación hipotecaria independiente.

Pero las utilidades de la tasación hipotecaria van, todavía, más allá. Las legislaciones en materia de protección del consumidor que se han ido aprobando en España se han apoyado en la tasación hipotecaria para establecer normas en beneficio de los hipotecados. Así, en 2015, la Ley impuso que, en caso de impago y ejecución de un préstamo hipotecario, el valor por el que se subasten los inmuebles no puede ser establecido unilateralmente por la entidad financiera, sino que se debe calcular como un cierto porcentaje del valor de tasación. De esta manera, la tasación pasó a ser un documento que también informa y protege al consumidor, lo que, de hecho, hace que sea conveniente para el consumidor pagar la tasación y convertirse en su dueño.

En resumen, la tasación hipotecaria es un auténtico 3×1. Con un único informe, se protegen y equilibran los intereses de consumidores, bancos e inversores. Una tasación independiente y de calidad asegura: (1) que el banco otorgue un buen crédito, salvaguardando su estabilidad financiera; (2) que el consumidor reciba un buen crédito, protegiendo sus intereses futuros en caso de ejecución; y (3) que los inversores puedan invertir su dinero con plena seguridad y tranquilidad. Como es lógico, para lograr este equilibrio es imprescindible la objetividad y la independencia, ya que la tasación no podrá plegarse ni responder a los intereses particulares de ninguno de esos tres actores.

Para garantizar esa independencia, existen en España las sociedades de tasación, empresas reguladas y homologadas por el Banco de España que garantizan la máxima calidad de un producto tan importante como éste.


Por qué España necesita expertos independientes para distribuir los fondos europeos de reconstrucción

Idealista publica una tribuna de opinión de nuestra Secretaria General, Paloma Arnaiz e Íñigo Amiano, Presidente de Krata Sociedad de Tasación, en la que explican por qué España necesita expertos independientes para distribuir los fondos europeos de reconstrucción. Clicar aquí para acceder a la versión online.

La estrategia europea para solventar la crisis económica provocada por la pandemia del covid-19 consiste, ‘grosso modo‘, en destinar un importante paquete de recursos económicos (donde, aproximadamente, el 50% de los fondos previstos consistirán en subvenciones a fondo perdido) a la transformación de algunas industrias y sectores económicos.

Se pretende con ello reforzar con recursos públicos aquellas actividades con mayor potencial de ser tractoras en las próximas décadas (en principio, asociadas a la transformación tecnológica, a la explotación de datos, a la inteligencia artificial, a la bioingeniería y la genética, así como al desarrollo de nuevas formas de producción de energía) y, simultáneamente, transformar y adecuar aquellas industrias ya existentes (y con futuro), de forma que contribuyan a mitigar el cambio climático, bien sea reduciendo emisiones, reduciendo el consumo energético, reduciendo al mínimo los residuos en la producción (por medio del reciclaje y la reutilización), bien compensando las emisiones de CO2 por medio de esquemas de reforestación o mediante la compra de derechos de emisión.

Todos los países de la Unión Europea, y España no es, ni mucho menos, la excepción, han diseñado su propia estrategia para la distribución de estos fondos, distinguiendo y priorizando entre sectores, programas, calendarios, etc. En todo caso, es indudable que, para que estos programas tengan verdadero éxito, han de ser distribuidos a aquellos operadores dentro del sector que realmente los necesitan, que detallen suficientemente su aplicación, que se entreguen en plazo y forma para que realmente sean útiles y que puedan posteriormente ser evaluados objetivamente para identificar la pertinencia y eficacia del apoyo concedido.

Uno de los sectores hacia el que se canalizará una parte importante de las ayudas es, en concreto, el de la rehabilitación inmobiliaria y, más ampliamente, el de la regeneración urbana de las calles y barrios, habida cuenta de que, entre otras cosas, nuestro envejecido parque inmobiliario es el responsable de la emisión de un elevado porcentaje de los gases de efecto invernadero y que, en términos generales, se encuentra muy envejecido y es energéticamente ineficiente. Este será, de hecho, el sector que concentrará el segundo importe más elevado de todo el Plan de Recuperación.

Ahora bien, es indudable que, para garantizar una utilización económicamente racional y eficiente de los recursos que a ello de destinen, será imprescindible, como previamente indicábamos, que los proyectos candidatos a ser subvencionados sean sometidos a una evaluación que cumpla con dos requisitos básicos: por un lado, ser técnicamente exigente en cuanto a los criterios constructivos y de mejora de la eficiencia energética con los que se deberá llevar a cabo la intervención y, por otro, ser rigurosamente independiente, por cuanto ha de ser un tercero no implicado en la operación quien determine si es económicamente viable.

En este sentido, la herramienta que otorga fiabilidad, objetividad y criterio técnico solvente a la canalización de estas ayudas es que el procedimiento de evaluación y control de los fondos se sustente en los análisis y valoraciones realizadas por las sociedades de tasación homologadas que, con su experiencia de más de 40 años en la provisión de servicios como expertos independientes, son capaces de aunar, tanto los conocimientos técnicos que resultan específicamente necesarios para actuar dentro del ámbito inmobiliario, como los requisitos de independencia y solvencia (por su capacidad de prestar servicio en todo el territorio nacional), que son imprescindibles para garantizar una evaluación plenamente objetiva.

Un experto independiente, particularmente en lo que se refiere a la transformación del parque inmobiliario (aunque ni mucho menos limitado a este ámbito, pues los asociados de AEV tienen una profunda experiencia en la actuación como perito independiente en los ámbitos industriales, financieros y de propiedad intelectual), es un instrumento eficaz y económico para resolver las incertidumbres sobre la conveniencia o no de conceder una determinada ayuda, para calcular el alcance técnico y económico de la inversión que sería objeto de ayudas públicas y para realizar un seguimiento profesional del resultado de las actuaciones aprobadas.

De hecho, cuanto más exigentes son los requisitos técnicos para la otorgación de las ayudas, más imprescindible se vuelve la independencia, profesionalidad y capacidad técnica del experto contratado. En este sentido, las sociedades de tasación que integran la AEV, así como el resto de sus asociados, cuyo común denominador es su condición de expertos en el análisis y valoración de inversiones en activos productivos, están en condiciones de aportar claridad y rigor en el proceso de concesión de ayudas, tanto dando apoyo a la Administración Pública que convoca la ayuda, evaluando los proyectos presentados o incluso anticipando escenarios “sensatos” a los que los proyectos deberían ajustares, como integrándose en los proyectos de los solicitantes de ayudas a modo de garantía de viabilidad y cumplimiento para la Administración Pública que debe autorizarlos.

Para ello, bastaría con que los programas de concesión de ayudas establecieran el requisito de contar con expertos independientes en alguna de las fases del programa. Naturalmente, es necesario que quien ocupe este papel clave cuente con unos mínimos recursos, capacidades técnicas y tecnológicas, y unos estándares técnicos de primer nivel. Y aquí es donde las sociedades de tasación, justamente por ser sociedades reguladas y supervisadas por el banco de España, pueden y deben actuar de forma completamente independiente y objetiva, sumando a esta virtud su conocimiento concreto y específico de las particularidades relativas a la gestión, valoración e intervención en activos inmobiliarios.

Íñigo Amiano, Presidente de Krata Sociedad de Tasación
Paloma Arnaiz, Secretaria General de la AEV

Descarga la publicación original de Idealista en formato pdf.

¿Se unirá la banca a la senda de pérdidas de las inmobiliarias cotizadas?

Paloma Arnaiz, nuestra Secretaria General, responde a través de este artículo a la pregunta de Brainsre News sobre cómo van a impactar en los balances de las entidades financieras los ajustes en las valoraciones de las carteras inmobiliarias que hemos visto en las compañías cotizadas. Clicar aquí para acceder a la versión online.

……………………………………………………………………………………….

Paloma Arnaiz, Secretaria General de la AEV

Las noticias de las últimas semanas vienen dando cuenta de las pérdidas experimentadas por algunas inmobiliarias cotizadas y SOCIMIS, tanto por la vía de los ingresos como en sus beneficios contables, y que derivarían, entre otros motivos, del impacto negativo que la crisis de la COVID ha ejercido sobre el valor de mercado de los activos que conforman sus carteras inmobiliarias. Toda vez que los balances de las entidades financieras tienen también una cierta dependencia del comportamiento de sus activos inmobiliarios, es razonable preguntarse si veremos en los resultados contables de la banca un efecto similar al sufrido por estas compañías cotizadas.

En breves palabras, podemos decir que esto es altamente improbable, aunque sin duda el calado de la pregunta amerita profundizar un poco más en cuáles son las diferencias más importantes entre ambas situaciones. Previamente, resulta útil aclarar que, mientras que la reducción de los ingresos de las compañías es consecuencia, principalmente, de la disminución de las rentas de arrendamiento de los activos, la cifra de beneficios se ve afectada, además, por cuestiones de índole contable, dado que la normativa aplicable obliga a anotar en la cuenta de pérdidas y ganancias las diferencias de valor de la cartera (este año, negativas) entre un ejercicio y el anterior.

Dicho lo cual, podemos identificar algunas cuestiones diferenciales que explicarían las escasas probabilidades de que los activos inmobiliarios vayan a suponer un quebradero de cabeza para los bancos este año.

En primer lugar, es preciso señalar que el uso dado por la banca a los inmuebles está intrínsecamente ligado a su actividad financiadora y, por tanto, es también muy específico el tratamiento contable aplicado a los mismos.  Así, mientras una compañía inmobiliaria o una SOCIMI adquieren y explotan inmuebles para obtener de esta actividad un rendimiento directo, para las entidades financieras los inmuebles tienen, fundamentalmente, dos propósitos: servir de garantía de préstamos hipotecarios (no siendo, por tanto, propiedad del banco, sino del hipotecado), o bien, en el caso de los activos adjudicados en pago de deudas, ser vendidos en el mercado con el objetivo de compensar los importes de los préstamos fallidos. Los inmuebles pertenecientes a ambas categorías deben ser revalorados con una cierta periodicidad, establecida por la normativa contable bancaria, pudiendo en efecto las diferencias de valor que se determinen ejercer un cierto impacto sobre los balances, aunque mucho más relativo que el aplicable a empresas de otra naturaleza, según veremos.

Los activos inmobiliarios adjudicados (cuyo volumen total se ha reducido de forma muy significativa en los últimos años) se deben valorar por su valor de mercado, si bien su máximo valor contable será su importe de adjudicación, por lo que eventuales pérdidas de valor, si no están por debajo de su valor “histórico”, no darán lugar a la necesidad de realizar nuevas provisiones. Sensu contrario, un incremento de valor tampoco se refleja en balance, como sí pueden hacer corporaciones privadas que sigan un criterio de reconocimiento en balance de los activos mark to market.

Por su parte, las garantías inmobiliarias que respaldan aquellos créditos cuya devolución es dudosa, o de los que se debe hacer un seguimiento especial, se contabilizan según su valor hipotecario, un valor que las sociedades de tasación obtienen considerando un escenario prudente o conservador de evolución del mercado, y en el que se excluye cualquier componente especulativo de los precios. El uso de esta base de valor, cuya utilidad comienza ahora a ser reconocida en todo el mundo (pese a llevar casi 20 años funcionando en España), es sin duda clave a la hora de mitigar los efectos de los vaivenes del mercado sobre los balances bancarios.

A ello debemos sumar la política marcadamente prudente que ha caracterizado la gestión del riesgo de las entidades desde el año 2013, reflejada en unas cifras de loan to value (porcentaje de préstamo sobre el valor de la garantía) particularmente bajas, como se viene apreciando en las estadísticas publicadas por el Banco de España, y que igualmente contribuyen a mitigar la importancia de las variaciones en el valor de las garantías.

Finalmente, cabe destacar el factor de la composición tipológica de las carteras de los bancos, las cuales agrupan activos mayoritariamente residenciales, en los cuales el impacto de la pandemia está siendo, por el momento, muy contenido, con variaciones de precios que reflejan una situación básicamente estable. Teniendo en cuenta que, por su naturaleza, esta pandemia está afectando especialmente al rendimiento y valor de inmuebles como los locales y centros comerciales, los hoteles y, en menor medida, las oficinas, que solo ocupan una parte minoritaria de las carteras bancarias, es lógico que el mayor impacto esté siendo sufrido por las compañías inmobiliarias centradas en la explotación de este tipo de activos.

En definitiva, tanto el papel de los inmuebles en la actividad bancaria como la buena urdimbre del tejido hipotecario español (gestión prudente del riesgo unida a un sistema de valoración regulado y altamente profesionalizado) son motivos para no temer ningún tipo de descalabro de los balances bancarios por influencia de la pandemia en el mercado inmobiliario.

Paloma Arnaiz, Secretaria General de la AEV

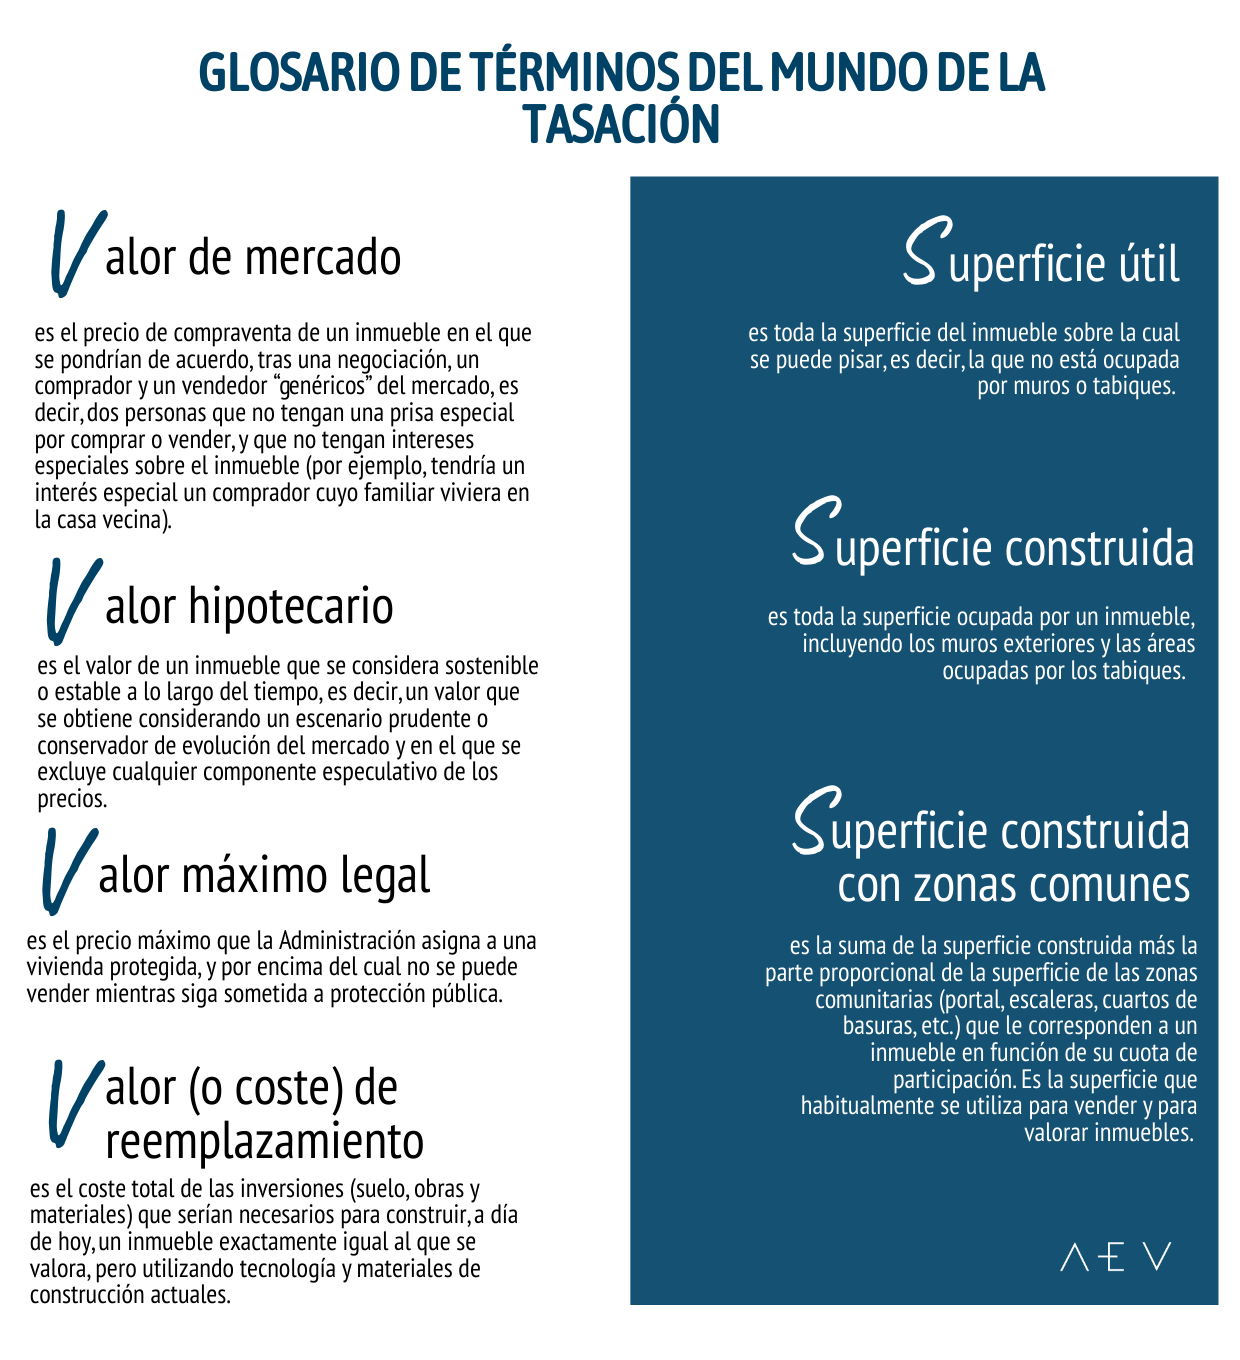
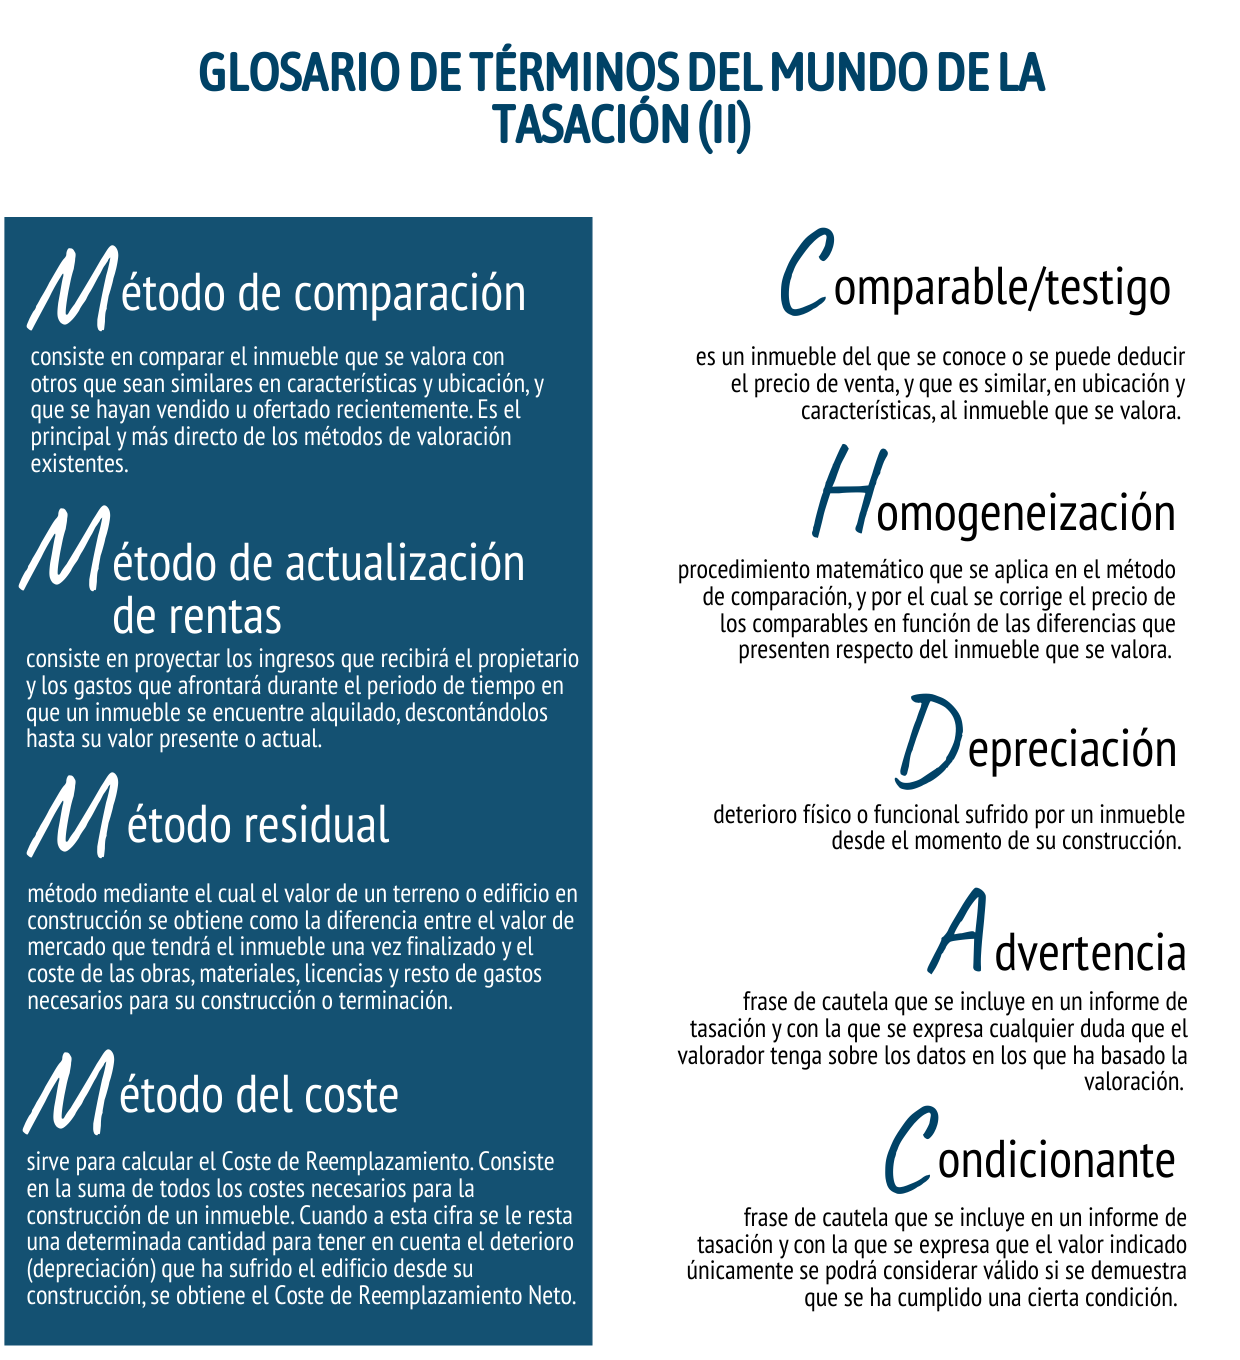
Glosario de términos del sector de la tasación

En las dos siguientes infografías se describen los principales términos técnicos que aparecen en los informes de valoración y que es importante conocer para interpretarlos correctamente.

Desde el valor de mercado, hipotecario, de reemplazamiento o máximo legal hasta la superficie útil, construida y construida con zonas comunes, pasando por el método de comparación, residual, de actualización de rentas y de coste, el comparable/testigo, la homogeneización, la depreciación, la advertencia y el condicionante.

Descubre todos los detalles a continuación.


Ejemplo de Advertencia: “Se advierte que existen discrepancias entre la superficie real del inmueble y su descripción registral o catastral. Se recomienda su correcta inscripción”.

Ejemplo de Condicionante: “El valor de tasación queda condicionado a que los resultados de la comprobación del régimen de protección arquitectónica del inmueble no modifiquen los supuestos contemplados en el presente informe”.


Volver arriba