¿Se avecina una nueva burbuja inmobiliaria?

Expansión ha publicado una tribuna de nuestra Secretaria General, Paloma Arnaiz, en la que nos explica si existe la posibilidad de formación de una burbuja inmobiliaria en España. 

El mercado inmobiliario español ha sido objeto de escrutinio constante desde la “burbuja inmobiliaria” que estalló en 2007, cuando un ciclo de crecimiento explosivo en los precios de la vivienda fue seguido por un colapso drástico que afectó profundamente a la economía y miles de familias. A raíz de esa experiencia, se generó una sensibilidad especial hacia cualquier subida en el valor
de la vivienda, lo que lleva a muchos a preguntarse si el crecimiento sostenido en los precios desde 2018 pudiera conducir a una nueva crisis. Para evaluar esta posibilidad, resulta clave entender cómo funcionan los ciclos en el mercado inmobiliario, analizar las condiciones actuales y compararlas con las que marcaron la época previa a 2008.

En España, el mercado de la vivienda tiende a comportarse de manera cíclica, alternando entre fases de crecimiento y ajuste de precios que suelen abarcar alrededor de diez años. Estas alzas no son necesariamente una anomalía y, aunque en otros países los ciclos pueden tener una evolución distinta, en el nuestro la experiencia de 2008 ha hecho que se observe con más cautela el comportamiento del mercado. En Australia, por ejemplo, el mercado inmobiliario ha crecido sin interrupciones durante más de 25 años sin una crisis comparable a la española. Y es que solo puede hablarse de “burbuja” cuando el incremento en los precios es irracional y no se justifica por los fundamentos económicos, como señalaron economistas como Stiglitz y Quigley, quienes definen las burbujas como aumentos de precios no respaldados por la evolución de los factores económicos fundamentales.

El precio de la vivienda depende, en última instancia, de la interacción entre demanda y oferta. La demanda está condicionada por el nivel de renta de las familias, el empleo y la disponibilidad de financiación hipotecaria, mientras que la oferta se ve afectada por la disponibilidad de suelo, recursos de construcción y la capacidad de los promotores para poner nuevas viviendas en el mercado. Solo cuando estos factores se equilibran es posible asegurar un aumento sostenido y razonable en los precios de la vivienda.

Si comparamos el contexto actual con el de 2001-2007, encontramos diferencias fundamentales. En esos años, la economía española disfrutaba de un crecimiento sostenido, con tasas de empleo altas y un PIB en alza, lo que generaba un aumento de la renta disponible para las familias. Además, las entidades financieras ofrecían crédito de manera abundante y con menos restricciones que las presentes, lo que facilitaba que los compradores pudieran adquirir propiedades a precios superiores a su capacidad de pago real en condiciones normales.Este acceso casi ilimitado al crédito generó una demanda artificial que no reflejaba la capacidad de pago real de los compradores, y la confianza en que el mercado seguiría al alza impulsó al sector promotor a incrementar la construcción, alcanzando una oferta de más de 600.000 viviendas anuales, muy superior a las 100.000 actuales.

Con la crisis de 2008 el panorama cambió radicalmente. La restricción del crédito hizo caer la demanda, dejando una oferta excesiva que ya no podía absorber el mercado. Esto llevó al desplome de precios y a una oleada de quiebras de promotores, mientras muchas promociones quedaron sin vender. La economía sufrió el impacto, y miles de familias vieron cómo el valor de sus viviendas se desplomaba.

Restricciones
Hoy el contexto es distinto. Aunque la demanda de vivienda sigue siendo alta, en particular entre los jóvenes, el acceso al mercado se restringe a los compradores con solvencia, debido a los criterios mucho más estrictos para la concesión de hipotecas. El sector promotor, por su parte, también enfrenta restricciones financieras, y está obligado a asegurar preventivamente un alto volumen de ventas antes de iniciar nuevos proyectos, lo que reduce la capacidad de construcción y limita el desarrollo a zonas donde la demanda está asegurada. Además, factores como la escasez de mano de obra y el aumento en los precios de los materiales han incrementado los costes de construcción, lo que limita aún más la oferta de obra nueva.

El crecimiento de precios que observamos en la actualidad parece responder más a fundamentos de oferta y demanda que a una especulación descontrolada. Las áreas urbanas y costeras de mayor demanda y con una oferta más restringida son las que están experimentando las subidas más notables, sin que implique un riesgo inmediato de colapso en los precios. Pues, aun cuando en algunas zonas los precios se acercan a los niveles de 2007, en términos reales, ajustados por inflación, los precios están por debajo de los máximos de 2008, salvo en áreas específicas como el archipiélago balear.

Las lecciones de la última crisis han derivado en una mayor regulación y prudencia en el sector financiero e inmobiliario, reduciendo la probabilidad de una nueva burbuja a corto plazo. No obstante, el mercado enfrenta problemas distintos: el acceso de los jóvenes a su primera vivienda y la falta de un parque de vivienda asequible. Estos son desafíos prioritarios que requieren soluciones concretas por parte del sector inmobiliario y de las autoridades públicas en los próximos años, con el fin de garantizar un acceso más inclusivo y equilibrado al mercado de la vivienda en España.

Paloma Arnaiz, Secretaria General de la AEV

Valor Catastral, Valor de Referencia, Valor de Mercado: ¿en qué se diferencian?

Con el reciente nacimiento, en nuestro ordenamiento jurídico, del Valor de Referencia del Catastro, cuya utilización entró en vigor el pasado mes de enero de 2022, hemos venido a sumar uno más al amplio abanico de valores que pueden ser atribuidos a un inmueble, en función de la finalidad con la que estén siendo valorados (de ello hablábamos en nuestro post “¿Cuántos valores tiene un inmueble?”). Así las cosas, no es extraño que nos puedan surgir dudas en cuanto a la relación que existe entre el Valor Catastral, el Valor de Referencia y el Valor de Mercado que podemos determinar a través de una tasación profesional. ¿Son o no lo mismo? ¿Para qué se emplea cada uno?

Lo primero que cabe señalar es que la creación del Valor de Referencia, que es calculado e informado por el propio Catastro, no ha implicado en absoluto la desaparición del Valor Catastral, que sigue existiendo y funcionando para sus propios fines específicos. Ambos valores, por tanto, conviven y son independientes.

En particular, el Valor Catastral tiene una finalidad muy concreta, que es servir como base imponible de determinados impuestos, como son el IBI o la plusvalía (IIVTNU). Se trata de un valor que se actualiza con poca frecuencia (cada varios años, a través de la elaboración de las denominadas “ponencias catastrales”, valoraciones colectivas mediante las que se valoran todos los inmuebles de un municipio), y que conceptualmente equivaldría a un valor de mercado sobre el que se ha aplicado un descuento importante, de manera que, aunque los valores de mercado reales vayan cambiando, la base de aplicación de los impuestos no sea nunca superior al propio mercado. Otra particularidad del Valor Catastral es que se obtiene y expresa, para cada inmueble, como la suma del Valor del Terreno y del Valor de la Construcción, lo que tiene utilidad, por ejemplo, a efectos del cálculo del Impuesto de la Renta de las Personas Físicas, para determinar la amortización anual de un inmueble en el que se llevan a cabo actividades económicas (ya que solamente se atribuye un deterioro a la construcción, pero no al suelo).

Veamos ahora las particularidades del Valor de Referencia Catastral. El objeto de la creación de este valor es ser utilizado como base imponible de los impuestos aplicables a la compraventa, donación o herencia de un inmueble, es decir, los de Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD) y los de Sucesiones y Donaciones (ISD). Por ello, este valor se actualizará cada año y tratará de reflejar, de la forma más fiel posible, la evolución del valor de mercado del inmueble.

El Valor de Referencia es calculado por la Dirección General del Catastro con una metodología que consta de varias fases: en primer lugar, se divide todo el mapa de España en “ámbitos territoriales homogéneos” (zonas geográficas en las que las edificaciones son más o menos similares en tipología y valor); a continuación, se define para cada uno de dichos ámbitos cuál es el “producto inmobiliario típico”, es decir, la vivienda de características medias de esa zona (por ejemplo, un piso de 100 m², de 40 años de antigüedad, calidad media y estado de conservación bueno); posteriormente, se realiza un estudio de mercado con la información de las compraventas efectuadas en esa zona en los últimos meses, y se asigna a dicho “producto típico” un valor medio; finalmente, se compara ese producto típico con cada una de las viviendas del ámbito y se aplican una serie de reglas y operaciones que, teniendo en cuenta las diferencias entre ambos inmuebles, sirven para corregir o “adaptar” el valor medio a cada una de las viviendas particulares del ámbito. El último paso es la aplicación de una minoración del 10% sobre el valor obtenido, por criterio de prudencia.

Así pues, aunque ambos valores están de alguna forma referidos al mercado, la metodología para determinarlos es muy diferente a la empleada en las valoraciones profesionales que tienen como finalidad asesorar respecto del Valor de Mercado del inmueble, para lo cual es muy habitual emplear como referencia metodológica la Orden ECO 805/2003. En estos casos, el valor de mercado se determina de manera individualizada para cada inmueble, a través de un procedimiento que comienza mediante la inspección física, una comprobación que permite determinar la superficie real del inmueble (que, en ocasiones, puede no coincidir ni con la registrada ni con la que consta en el Catastro), sus calidades constructivas, su estado de conservación, la existencia de determinados servicios y características (ascensor, calidad de las zonas comunes, equipamientos deportivos, etc.) y, en especial, comprobaciones sobre aspectos que pueden afectar sustancialmente al valor de mercado, como son el cumplimiento de la normativa urbanística o los posibles problemas de habitabilidad y seguridad física.

A partir de los datos actualizados obtenidos en la inspección, se obtiene el valor de mercado del inmueble mediante la elaboración de un estudio de mercado individualizado, que consiste en la búsqueda y comparación de ofertas y transacciones recientes de inmuebles de similares características al que se valora. El valor así determinado puede ser utilizado a la hora de fijar el precio de una venta, realizar una oferta de compra, establecer una división de herencia o rebatir una valoración administrativa, entre otras muchas finalidades.

Para resumir todo lo anterior, te dejamos aquí una sencilla infografía con las diferencias más relevantes entre unos valores y otros:

¿Cómo se valora un Bien de Interés Cultural?

En nuestro día a día, nos resulta bastante usual tratar con el valor de inmuebles tales como las viviendas, los locales, las naves industriales o los terrenos, e incluso otros más complejos como hoteles, hospitales o centros educativos. Sin embargo, no es tan frecuente preguntarnos cuál sería el valor de mercado de una fortaleza, una ermita o un palacio. Hablamos, en estos casos, de los conocidos como “Bienes de Interés Cultural” (BIC), elementos de patrimonio histórico sobre los que recae una protección legal particular, y que, por descontado, también se transaccionan (aunque de manera mucho menos frecuente) en el mercado.

Para este tipo de bienes, por sus características particulares, el valor no necesariamente se deduce o está ligado a las mismas categorías que analizamos para el resto de inmuebles. De hecho, la mayor parte de su valor proviene de su componente histórico-artístico, arquitectónico o cultural, y no tanto de su localización o sus características físico-funcionales. Sin embargo, ello no significa que no puedan aplicarse con ellos las mismas metodologías de valoración que utilizamos para el resto de activos físicos (comparación, coste o descuento de flujos de explotación, esencialmente), sino que tales metodologías deberán tener en consideración y determinar las magnitudes de parámetros o características de índole distinta a las habituales.

Así pues, la pregunta esencial que responder a la hora de valorar un BIC sería: cuáles son las variables o elementos que le confieren valor a un inmueble con carácter histórico-artístico? Y, según el inmueble de que se trate, encontraremos que el valor se desprende de características tales como el estilo arquitectónico, la presencia de elementos arquitectónicos o constructivos singulares, la nobleza de sus materiales, la singularidad de las técnicas constructivas empleadas en su construcción o su antigüedad, junto con otras variables como su belleza paisajística o la presencia de elementos ornamentales valiosos.

Asimismo, otra fuente de valor puede provenir de la posibilidad de destinar el inmueble a algún tipo de uso lucrativo, si la normativa lo permite y son plausibles las transformaciones o adaptaciones físicas necesarias para ello—pensemos, por ejemplo, en la utilización de inmuebles históricos como Paradores Nacionales de Turismo—. Aunque este tipo de inmuebles suelen encontrar muy restringido el abanico de usos posibles, se deben analizar todas las alternativas (museo, escuela, hotel, ayuntamiento, residencia, etc.) y determinar cuál sería la que devendría en un mayor y mejor uso y, por tanto, en un mayor valor.

El elemento clave de estas valoraciones será, finalmente, el estudio de mercado: tras localizar y analizar todas aquellas informaciones que se encuentren disponibles sobre transacciones de inmuebles de características similares (en cuanto a su singularidad), será preciso estudiar en qué medida dichos inmuebles se pueden considerar, o no, comparables de algún modo al valorado. Afortunadamente, la aplicación de la tecnología a valoración y la mejora en la cantidad y calidad de los datos públicamente disponibles permiten, cada vez más, localizar con relativa facilidad inmuebles histórico-artísticos ofertados o transaccionados en el mercado.

Entre las variables a estudiar, podríamos citar algunas como ubicación, tipo y calidad del paisaje, integración del edificio en dicho paisaje, atractivo turístico, tráfico peatonal en la zona, superficie de edificación y de terreno, tipo de construcción, antigüedad, singularidad/calidad arquitectónica, grado de rehabilitación, funcionalidad, estado de conservación, grado de rareza del inmueble en su entorno cercano, interés artístico, existencia de acontecimientos históricos relacionados o acaecidos en el inmueble, etc.

Una vez localizada la muestra y determinadas las magnitudes que muestran de las distintas variables o características, se podrá llegar a deducir el valor del bien analizado, aunque, como se puede apreciar, se trata de una especialidad de valoración que requiere de profundo conocimiento de un mercado muy particular, así como un relevante dominio técnico de las metodologías. Por ello, es importante confiar para este tipo de trabajos en empresas de valoración especializadas y con experiencia en este campo en concreto.


Valorar el usufructo y la nuda propiedad. ¿Cómo movilizar la riqueza inmobiliaria?

Ser propietario de bienes inmobiliarios es una fuente de riqueza. Sin embargo, se trata de una riqueza en muchas ocasiones ilíquida, es decir, que no puede ser fácilmente convertida en dinero líquido para la adquisición de otros bienes distintos. De alguna manera, se posee un patrimonio que no se puede movilizar, bien porque se necesita seguir utilizando el inmueble (y, por tanto, no es posible venderlo), bien porque resulta complicado transaccionarlo por alguna circunstancia relacionada con el propio inmueble o con su mercado.

En estas circunstancias, quienes disponen de patrimonio inmobiliario pueden necesitar recurrir a fórmulas de movilización de esa riqueza, que podemos agrupar en dos categorías:

  • Aquellas que suponen una trasferencia de la propiedad del inmueble, y en las que el nuevo propietario no toma posesión de la vivienda hasta el fallecimiento del titular original. Entre ellas está la venta de la nuda propiedad, mediante la que el propietario recibe el importe de la venta y mantiene el derecho al uso del inmueble durante el resto de su vida (el comprador, por su parte, lograr adquirir un inmueble a un precio más bajo, si bien se ve obligado a esperar al fallecimiento del ocupante para poder tomar posesión de él).

Similar a ésta es la fórmula de las rentas vitalicias inmobiliarias, con la diferencia de que el importe de la venta no se recibe de una vez, sino fraccionada en el tiempo, en forma de renta vitalicia, hasta la fecha del fallecimiento. Por último, el mecanismo de vivienda inversa permite al propietario vender la vivienda y convertirse en su inquilino de forma vitalicia.

  • Aquellas otras en las que se retiene la propiedad, pero se logra obtener liquidez gracias a ella. Entre estas fórmulas está la conocida hipoteca inversa, un préstamo hipotecario en el que el importe prestado por el banco no se recibe de una vez, sino también fraccionado en el tiempo hasta el fallecimiento. El préstamo debe ser devuelto tras el fallecimiento del solicitante, por parte de sus herederos, que para ello pueden utilizar sus propios ahorros o bien vender la vivienda que se empleó como garantía del préstamo.

Asimismo, los propietarios de viviendas alquiladas pueden recurrir a la fórmula del anticipo de alquileres, la cual les permite recibir con anticipación la suma de las rentas correspondientes a un determinado periodo de tiempo.

Para analizar correctamente la viabilidad económica de este tipo de fórmulas de utilización de la propiedad, resulta esencial conocer las bases de la valoración de dos derechos reales, la nuda propiedad y el usufructo. Veamos primero sus definiciones:

  • La nuda propiedad es el derecho que ostenta una persona sobre un bien del que es propietario, si bien con la limitación de no tener derecho a su posesión y disfrute.
  • Por otro lado, el usufructo es, precisamente, el derecho a la posesión y disfrute de ese mismo bien.

Por tanto, la suma de la nuda propiedad y del usufructo, o su consolidación en una sola persona, daría lugar al “pleno dominio” del inmueble, por el cual se posee tanto su propiedad como el derecho a su uso y disfrute.

Es, por ejemplo, muy habitual heredar la nuda propiedad de inmuebles en aquellas situaciones en que la persona fallecida deja un cónyuge viudo/a, puesto que sobre él o ella recae el derecho de usufructo del inmueble, en tanto que la nuda propiedad se reparte entre éste y el resto de herederos. Esta misma situación se puede dar a través de la donación de la nuda propiedad, cuando el donante quiere reservarse la posibilidad de seguir utilizando el inmueble durante el resto de su vida.

Ahora bien, ¿cómo se determina el valor de cada uno de estos dos derechos? Para su cálculo, partiremos de la base de que la suma de sus valores debe corresponder, lógicamente, al valor del pleno dominio de inmueble, es decir, al valor de mercado que determinamos habitualmente.

Teniendo esto en cuenta, obtendremos primero el valor del usufructo. Dado que ostentar el derecho de “uso y disfrute” es, conceptualmente, muy similar a lo que se logra arrendando un inmueble, el valor del usufructo se determinará como si el usufructuario fuera un inquilino; es decir, el valor del usufructo corresponderá a la suma (actualizada al presente) de todas las rentas que pagaría un potencial inquilino que tuviera la misma edad que el usufructuario, desde la actualidad hasta el momento en que falleciese. Para estimar ese momento, se emplean tablas con datos medios de supervivencia de hombres y de mujeres, aplicando a la renta de cada año la probabilidad de que el inquino siguiera vivo en ese momento (de esta manera, las rentas en edad más avanzada pesan menos sobre el valor final que las de los primeros años). Para entender mejor este procedimiento, se puede consultar nuestro post sobre valoración de viviendas destinadas al alquiler.

Una vez calculado el valor del usufructo, es sencillo determinar el de la nuda propiedad: corresponderá a la diferencia o resta entre el valor del pleno dominio (o valor de mercado normal) y el valor del usufructo.

Como se puede apreciar, determinar el valor de estos derechos reales —tan útil de cara a la utilización de procedimientos de monetización de la riqueza inmobiliaria— requiere de importantes conocimientos tanto técnicos como de mercado, puesto que se deben estimar con precisión las rentas consideradas en la metodología, lo que depende de un adecuado análisis del inmueble y de su mercado local. Por ello, es importante contar con proveedores profesionales cualificados, como las sociedades de tasación, para este tipo de valoraciones.


¿Por qué no coinciden las distintas estadísticas de precios de vivienda?

La información sobre precios de la vivienda es, sin duda, una de las que más abunda en prensa y televisión, y sobre la que más estudios y estadísticas se llevan a cabo. A pesar de ello, ocurre con frecuencia que, al ojear las distintas noticias referidas a la evolución de los precios en un mismo periodo temporal, verificamos que los porcentajes que se dan son notablemente diferentes entre unas publicaciones y otras. Lógicamente, cabe plantearse: ¿a qué se deben estas diferencias? 

La pregunta no es baladí, puesto que el precio de la vivienda es un indicador relevante a muchos efectos. En primer lugar, porque repercute en las posibilidades de los ciudadanos de un país o de una región de poder acceder a una vivienda y conformar un proyecto de hogar y de familia. Pero, además, el precio de la vivienda es un reflejo directo del nivel de demanda y, por tanto, de actividad en el sector inmobiliario, un sector que da empleo a miles de personas, que tiene una importantísima contribución al PIB, que genera miles de millones de euros en fiscalidad para nutrir las arcas del Estado y que es, en definitiva, un potentísimo motor de nuestra economía y de nuestra imagen como país. Además, el precio de la vivienda refleja el valor del patrimonio de todos aquellos propietarios que han invertido sus ahorros en la compra de una vivienda, y es clave en el valor de los activos y garantías de las entidades financieras y, por ello, crucial para la estabilidad financiera. 

Pero, antes de resolver la pregunta, abordemos otra previa: ¿a qué nos referimos cuando hablamos del “precio de la vivienda”? Un precio es un importe concreto, determinado en un momento del tiempo y en unas circunstancias específicas. En función de cuáles sean esas circunstancias, el precio puede variar sensiblemente. Así, el precio por el que se intercambia una vivienda en una transacción “de mercado”, en la que no existen prisas, presiones, ni intereses especiales, puede no ser igual el precio que se da a esa misma vivienda cuando se usa como garantía de la devolución de un préstamo a largo plazo, el que se le imputa a efectos del cálculo de impuestos, el que se intercambia en una situación de presión o prisa (conocido como “precio de liquidación”) o al que se está dispuesto a pagar por esa vivienda no como bien de uso, sino de inversión. Y, ni que decir tiene, tampoco será el mismo precio que se está dispuesto a pagar cuando intervienen intereses especiales, es decir, cuando existe una preferencia particular por una determinada vivienda.  

Precisamente, en esta adecuación del precio a las distintas circunstancias es donde reside parte de la dificultad de elaborar estadísticas, puesto que, en muchas ocasiones, es complicado —si no directamente imposible— conocer bajo qué premisa se han determinado los precios que observamos en el mercado, por lo que en la información que se recoge pueden estar entremezclados todos ellos.  

Esta dificultad es inherente a cualquier fuente de la que se obtengan los datos, de las cuales en España contamos con varias:  

  • Por un lado, los conocidos como “asking prices”, o precios de oferta, obtenidos de los anuncios en los que particulares y profesionales publicitan la venta de viviendas. 
  • Por otro, los valores de tasación determinados a través de valoraciones profesionales, llevadas a cabo por tasadores y revisadas por sociedades de tasación. 
  • Por otro, los precios declarados en las escrituras se inscriben en el Registro de la Propiedad.

Esta diversidad en el origen de los datos de precios de vivienda es otro de los factores determinantes en la disparidad que tiene lugar entre los distintos índices, sumado a la mezcla de naturalezas de los precios recogidos.  

A todo ello, debemos sumar las diferencias derivadas del uso de distintas metodologías estadísticas: cada emisor de estudios puede emplear criterios diferentes a la hora de excluir o incluir determinados datos (por ejemplo, los que son considerados “atípicos” o extremos), realizar diversos tratamientos de cribado y limpieza de la información, utilizar volúmenes de datos diferentes, emplear distintas métricas de cálculo o ponderar los datos según criterios propios (por ejemplo, a la hora de calcular una media nacional, se puede considerar todos los precios igual de importantes, o asignar más peso a los precios provenientes de las provincias con más población o volumen de transacciones, entre otros muchos posibles criterios).  

Y, finalmente, también habrá que estar muy atentos, sobre todo en el caso de comparaciones temporales de precios, al período, – mensual, trimestral o anual -, al que se refiera la variación que se menciona o de la que se informa. 

Todos estos son los motivos por los cuales los resultados obtenidos por los distintos emisores de estadística no son, ni pueden llegar a ser, iguales. Por ello, la mejor manera de obtener una imagen clara del mercado es considerar y comparar todas las distintas estadísticas, que unidas reflejarán un resultado que nos permitirá tener una visión de conjunto.  

Precisamente por este motivo existe desde 2015 el Panel de Precios de la Vivienda, un espacio web en el que los distintos emisores de estadísticas relativas al precio de la vivienda, tanto del sector privado como del público, se reúnen para proporcionar a los ciudadanos y las empresas una puerta de acceso unificada, global y transparente a todos sus estudios, informes e índices. En la web del Panel de Precios, los informes han sido ordenados de forma sencilla, de manera que cualquier usuario pueda conocer y comparar, además de los datos estadísticos, las principales características metodológicas empleadas, su periodicidad y el ámbito geográfico de aplicación. Además, el Panel proporciona gráficos comparativos de las distintas series históricas de precios de vivienda. 

En definitiva, cuando hablamos de estadísticas del precio de la vivienda podemos aplicar aquel verso del poema de Ramón Campoamor: “Nada es verdad ni es mentira. Todo es según el color del cristal con que se mira”.  


¿Qué formación se necesita para valorar profesionalmente en España?

Denominamos valorador a aquel profesional que posee las calificaciones, la capacidad y la experiencia necesarias para llevar a cabo una valoración de manera objetiva, imparcial, ética y competente. En España no existe ningún título oficial requerido para trabajar como valorador, por lo que cualquier persona que posea los conocimientos adecuados puede legalmente prestar este servicio (por ejemplo, para asesorar en un proceso de compraventa, para determinar el valor de un inmueble recibido como herencia, para determinar el valor de un inmueble a efectos de impuestos, etc.), aunque con algunas particularidades y limitaciones en determinados ámbitos, como veremos más adelante. En general, los conocimientos necesarios para realizar valoraciones se imparten dentro de algunas asignaturas de las carreras universitarias de las ramas técnicas: arquitectura e ingenierías, aunque también existen multitud de formaciones específicas sobre el tema proporcionadas por centros de estudios, universidades, colegios, etc.

Como decíamos, existen algunos ámbitos en los que se han definido algunos requisitos específicos para poder ejercer la actividad como valorador. En particular, a efectos de la prestación de servicios de valoración como perito judicial, el artículo 340 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, establece que “los peritos deberán poseer el título oficial que corresponda a la materia objeto del dictamen y a la naturaleza de éste. Si se tratare de materias que no estén comprendidas en títulos profesionales oficiales, habrán de ser nombrados entre personas entendidas en aquellas materias”.

Es decir, que los peritos judiciales deberán poseer una titulación acorde con el tipo de inmueble que van a valorar: arquitectos y aparejadores en el caso de edificios urbanos, ingenieros agrónomos en el caso de terrenos rústicos, ingenieros de minas para explotaciones mineras, y así análogamente con el resto de tipos de inmuebles. El requisito para poder actuar como perito judicial es, aparte de disponer del título correspondiente, constar inscrito en alguna de las listas de peritos que los distintos colegios profesionales y asociaciones de peritos remiten a los juzgados anualmente.

Por otra parte, se han establecido también algunos requisitos particulares para poder actuar como valorador de inmuebles en los ámbitos regulados por el Real Decreto 775/1997, de 30 de mayo, de régimen jurídico de homologación de las sociedades de tasación. Esta norma establece que, a sus efectos, podrán actuar como valoradores (denominados “profesionales”) los mismos técnicos habilitados para la función pericial: “los arquitectos, aparejadores o arquitectos técnicos, cuando se trate de valorar fincas urbanas en todo caso, o solares e inmuebles edificados con destino residencial, y los ingenieros o ingenieros técnicos de la especialidad correspondiente, según la naturaleza del objeto de la tasación, en los demás casos”.

Los ámbitos afectados por esta norma son cinco:

a) Las valoraciones de aquellos inmuebles que vayan a ser utilizados como garantía hipotecaria de préstamos que, a su vez, vayan a ser incluidos en títulos o bonos hipotecarios por parte de las entidades financieras.

b) Las valoraciones de inmuebles que sirvan como cobertura de las provisiones técnicas de las entidades aseguradoras.

c) Las valoraciones de inmuebles que formen parte del patrimonio de las instituciones de inversión colectiva inmobiliarias.

d) Las valoraciones de inmuebles que formen parte del patrimonio de los fondos de pensiones.

e) Cualquier otra valoración que alguna normativa exija que sea realizada por una sociedad de tasación, entre la que destaca la que regula la valoración contable y prudencial de los inmuebles propiedad de los bancos y demás entidades de crédito, o de los inmuebles que sirvan de garantía a los préstamos que concedan.

La característica común de todas estas valoraciones es que proporcionan un valor que sirve para garantizar la seguridad de las inversiones realizadas por terceras personas: los inversores en bonos garantizados, los asegurados, los inversores de fondos y los pensionistas. Por ello, además de establecerse requisitos sobre la titulación de los valoradores, estas valoraciones requieren de una capa adicional de seguridad: la intervención de una sociedad de tasación, que debe realizar un control de calidad y objetividad de las valoraciones llevadas a cabo por los profesionales. Por este motivo, aquellos profesionales que deseen colaborar con las sociedades de tasación para llevar a cabo valoraciones en estos ámbitos, deben recibir formación específica proporcionada por la propia sociedad de tasación.

Adicionalmente, aquellos profesionales que quieran acreditar formalmente sus conocimientos y experiencia sobre valoración de cara a prestar servicios internacionales pueden, si así lo desean, llevar a cabo los pasos necesarios para obtener de acreditaciones reconocidas internacionalmente, como son la titulación RICS (expedida por la institución Royal Institution of Chartered Surveyors) o los sellos REV/TRV (regulados por el organismo europeo TEGoVA, The European Group of Valuers’ Associations). Éstos, en cualquier caso, no se exigen legalmente en España para poder prestar servicios de valoración, sino que son potestativos para el profesional que desee solicitarlos.


La tasación: clave en los procesos de ejecución hipotecaria

En el post anterior explicábamos el funcionamiento del mercado hipotecario, y cómo éste se encuentra regulado para proporcionar la mayor seguridad posible a los inversores en bonos garantizados. Dado que estos bonos se encuentran sustentados por hipotecas y éstas, a su vez, por garantías inmobiliarias, es necesario que, si un prestatario deja de devolver el préstamo, la entidad pueda exigir la venta de la garantía para, con lo obtenido de la venta, recuperar el dinero prestado, y así mantener saneados sus balances, garantizar la integridad de los depósitos y poder seguir remunerando a los adquirentes de los bonos. Con este fin está regulado el procedimiento de ejecución hipotecaria, en el cual es especialmente relevante el papel de la tasación.  

De forma sencilla, podemos decir que el procedimiento judicial de ejecución hipotecaria sirve para que una entidad trate de recuperar el dinero prestado en un préstamo que ha sido impagado. Dicho proceso se inicia cuando la entidad presenta una demanda contra el deudor, una vez que éste ha alcanzado un determinado nivel de impago regulado por la Ley. En ese momento, el juez solicita al Registro de la Propiedad una certificación de la inscripción de la hipoteca de que se trate, y una relación de todas las cargas que recaigan sobre el inmueble hipotecado.  

A partir de ahí, se organiza la venta del inmueble hipotecado mediante subasta, de manera que, con lo que obtenga de dicha venta, el deudor pueda saldar su deuda con el banco (y quedarse con el importe que sobre, si se diera el caso). En cualquier caso, hasta el día de celebración de la subasta el deudor puede paralizar el procedimiento devolviendo las cantidades debidas. Una vez que se lleva a cabo la subasta, pueden ocurrir varias cosas:  

  • Que se presenten ofertas por parte de postores: si así fuera, la ley establece una serie de limitaciones y mecanismos para dar por aprobado el remate en función de la magnitud de dichas ofertas. Hay que tener en cuenta que, a la hora de hacer sus ofertas, los comparecientes ponderarán cuánto están dispuestos a pagar en función de la salida que puedan dar al inmueble en el mercado, y que sus expectativas en este sentido dependen de las circunstancias y ubicación en que se encuentre el inmueble. Por ejemplo, en caso de encontrarse alquilado mediante un contrato firmado más tarde del 5 de marzo de 2019, el inquilino tendrá derecho a permanecer en la vivienda hasta la finalización de las prórrogas obligatorias (en general, 5 años), aunque el inmueble cambie de propietario en un procedimiento de ejecución.  
  • Que no se presenten ofertas: en ese caso, el banco puede solicitar la adjudicación del bien, es decir, convertirse en su propietario. Si se trata de la vivienda habitual del deudor, la entidad que se adjudica el inmueble dará por devuelta una cantidad de dinero equivalente al 70% del valor por el que el inmueble hubiese salido a subasta (si la cantidad que se le debe es inferior a ese porcentaje, se lo adjudicará por un 60% de dicho precio de salida). 

Una vez finalizado el proceso, pueden darse dos situaciones: que se haya cubierto toda la deuda exigida, o bien que no se haya logrado, en cuyo caso el banco puede reclamar el importe restante al deudor en futuros procedimientos.  

Y la tasación, ¿cómo influye en todo este proceso? Pues de forma muy importante, puesto que el artículo 682 de la Ley de Enjuiciamiento Civil, que regula todo el procedimiento de ejecución hipotecaria, establece desde el año 2013 que el precio por el que los inmuebles deben salir a subasta no puede ser inferior al 75% del valor que se determinó en la tasación hipotecaria con la que se concedió el préstamo. Esta norma impide, por tanto, que la entidad pueda establecer dicho valor de subasta de forma unilateral, y hace recaer un importante papel en la propia tasación, que se convierte en instrumento de protección de los derechos del deudor.  

Por ello, conocer en profundidad la tasación de nuestra vivienda es importante de cara al futuro, ya que, en caso de impago y ejecución de la hipoteca, el valor por el que se subastaría el inmueble se calcularía a partir del valor de tasación.  

Ocupación ilegal: ¿hasta qué punto impacta en el valor de un inmueble?

Últimamente, la ocupación ilegal ha sido con frecuencia protagonista de los espacios informativos. Y no es para menos, ya que, más allá de las molestias y complicaciones sufridas por sus propietarios, el impacto que este fenómeno ocasiona en el valor de un inmueble es incuestionable. 

Cuantificar el número de viviendas ocupadas no es tarea fácil. Si bien el Institut Cerdà o la Oficina de Seguimiento de Viviendas Ocupadas de la Comunidad de Madrid lo estiman en unas 100.000, lo cierto es que la cifra difiere según la fuente. Lo que sí parece claro es que sólo en 2019 se celebraron, según datos del Poder Judicial, 4.017 juicios por ocupación ilegal de una vivienda.

Con estas cifras sobre la mesa, la ocupación ilegal constituye todo un reto desde el punto de vista técnico, ya que su efecto no se limita a la disponibilidad de la propia vivienda, o al estado del edificio en cuestión, sino que tiene repercusiones también en las viviendas aledañas que, a menudo, experimentan pérdida de demanda o, incluso, se ven afectadas por la estigmatización de una zona en concreto. Este hecho ha obligado a las sociedades de tasación a poner en marcha protocolos específicos de actuación, así como a definir metodologías concretas para cuantificar el impacto sobre el valor. 

La comprobación del estado de ocupación del inmueble por parte del tasador es un requisito normativo en las valoraciones reguladas, y constituye una práctica muy aconsejable en cualquier valoración fuera del ámbito regulado (en este post comentamos la diferencia entre «tasaciones oficiales/reguladas» y el resto de valoraciones). En caso de que el ocupante no coincida con su propietario, se deberá indagar sobre cuál es el régimen legal que regula la relación entre propietario y ocupante, y la posible repercusión que éste pueda tener sobre el valor de la vivienda. Y aquí es importante recalcar que el periodo durante el cual el propietario no pueda disponer libremente de la vivienda, o la renta que, en su caso, perciba durante dicho periodo son aspectos que tienen un impacto específico en el valor del bien. Asimismo, la incertidumbre de mercado derivada del riesgo asumido por un potencial comprador y el eventual deterioro del entorno serán también aspectos fundamentales en la ecuación del valor del inmueble. Además de todo ello, una ocupación ilegal no sólo dificulta la libre disposición de la vivienda a su propietario, sino que también impide o complica en extremo que una entidad financiera pueda otorgar una hipoteca utilizándola como garantía. 

Cuando, por distintos motivos, resulta necesario conocer el valor de un inmueble ocupado ilegalmente para la toma de algún tipo de decisión económica, las sociedades de tasación cuentan con mecanismos metodológicos para evaluar con el mayor rigor posible la repercusión de una ocupación en el valor del inmueble. Si un buen asesoramiento es siempre deseable, resulta totalmente imprescindible en situaciones tan particulares como la de una ocupación ilegal; en estos casos, es necesario contar con informes de tasación realizados por expertos con pericia y amplios conocimientos. Sólo así esta información será útil para que propietarios, inversores y usuarios puedan tomar las decisiones correctas.


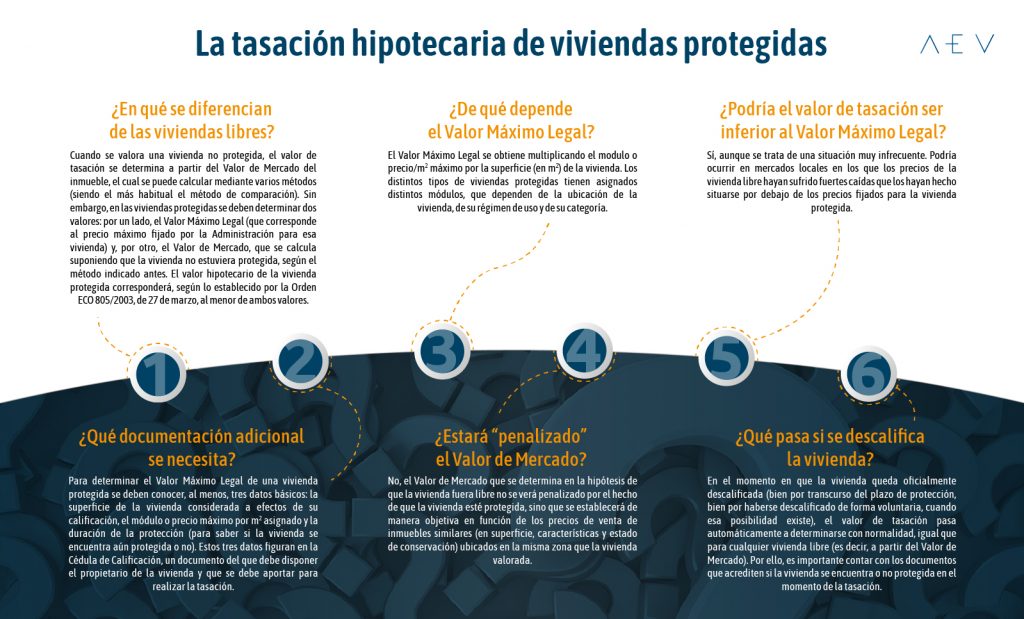
¿Cómo se valora una vivienda de protección oficial?

En ocasiones, la adquisición de una vivienda protegida despierta en los compradores algunas dudas particulares relacionadas con la tasación que deben realizar para obtener un préstamo hipotecario. ¿Cómo se determina el valor? ¿Se va a ver penalizado el valor por el hecho de estar protegida? ¿Se requerirá alguna comprobación especial? A continuación, te damos algunas pautas para entender cómo funciona la tasación de este tipo de inmuebles.

La vivienda protegida es aquella que goza de algún tipo de protección pública otorgada por la Administración. Dicha protección consiste en una limitación del precio por el cual este tipo de viviendas se pueden vender o alquilar (y normalmente, también, en una limitación de la superficie máxima que pueden abarcar), de manera que, gracias a sus precios —comparativamente bajos en relación con los del resto de viviendas de similares características de una determinada zona— puedan acceder a ellas colectivos con escasos recursos económicos, para los cuales se reservan de forma preferente este tipo de inmuebles. Para acceder a ellas, los interesados deben cumplir con algunos requisitos, siendo el más importante de ellos percibir unos determinados ingresos máximos, los cuales se fijarán en función del tipo de protección que tenga la vivienda, de su ubicación y del precio máximo de venta/alquiler de la misma.

Las competencias en materia de protección pública del parque inmobiliario en España están transferidas a las comunidades autónomas, por lo que las distintas regiones cuentan con sus propias leyes, que han dado lugar a la existencia de un amplio abanico de regímenes de protección diferentes. En general, las viviendas protegidas se clasifican en función de quién haya sido su promotor (público o privado), de cuál sea su régimen de uso (compra, alquiler o alquiler con opción a compra) y de sus rangos de superficie o precio (orientados a colectivos con distintas capacidades económicas).

Por otra parte, aunque la vivienda protegida tradicional, regulada por la Administración central (la conocida como “VPO”) estaba protegida durante 30 años, actualmente la duración del régimen de protección es distinta entre unas comunidades autónomas y otras: mientras que en algunas regiones la protección es prácticamente perpetua (por ejemplo, de hasta 90 años sin posibilidad de descalificación), en otras existen viviendas calificadas durante periodos de tiempo más cortos, o con posibilidad de descalificación voluntaria antes de cumplirse íntegramente el plazo previsto.

Esta gran variedad de normativas y clases de vivienda protegida hace necesario un profundo conocimiento de la situación legal de cada comunidad y del mercado correspondiente a la hora de llevar a cabo la valoración de este tipo de inmuebles. En lo que respecta a la valoración con finalidad hipotecaria (aquella que se realiza para poder utilizar una vivienda protegida como garantía de un préstamo hipotecario), podemos destacar los siguientes aspectos diferenciales, que debes tener en cuenta si eres propietario o comprador de una:


Tributación de la vivienda: cómo lidiar con el nuevo valor de referencia

El diario Expansión ha publicado el pasado 27 de noviembre un artículo de opinión de nuestra Secretaria General, Paloma Arnaiz, sobre los cambios en la tributación de la vivienda: el impacto del nuevo valor de referencia. Clicar aquí para acceder a la versión online.

Las reglas del juego se invierten a partir de enero de 2022: la base imponible del impuesto será siempre el mayor entre el valor declarado y el nuevo valor de referencia calculado por la Dirección General del Catastro.

Desde que, hace ya algunas semanas, conociéramos las novedades legales que modificarán el sistema de tributación por la compra o herencia de un inmueble y que entrarán en vigor el próximo enero (cuya principal novedad es la creación del ya famoso «Valor de Referencia de Mercado»), los medios se han visto inundados por todo tipo de reacciones y análisis que, en muchos casos, auguran un «catastrazo» pensado para elevar de forma generalizada los impuestos. En este sentido, lo cierto es que, hasta que no se realice la publicación efectiva del valor de referencia asignado a cada uno de los inmuebles que componen el parque edificatorio español, no es posible asegurar este extremo. Que el impuesto suba o baje respecto de la situación normativa anterior dependerá de varios factores, como son la capacidad efectiva del Catastro para aproximar el valor de mercado (real) de los inmuebles con precisión, la diferencia que pueda existir entre dicho valor y el que, hasta ahora, habían venido calculando las administraciones autonómicas para proporcionar las conocidas como «valoraciones previas» y, por último, pero no por ello menos importante, la iniciativa del contribuyente para recurrir el impuesto haciendo uso de los medios a su alcance.

Hagamos un breve repaso sobre la esencia de los cambios que se avecinan. Hasta la fecha, la normativa de los impuestos de Sucesiones, Donaciones y Transmisiones Patrimoniales indicaba, de forma sucinta, que la base imponible del impuesto sería «el valor real del bien transmitido». Esto, en la práctica, significaba que el impuesto se calculaba a partir del valor declarado por el contribuyente en la escritura pública (lo que se conoce como «método de estimación directa de la base imponible», regulado en el artículo 51 de la Ley General Tributaria).

Por su parte, las administraciones autonómicas están obligadas a contar con un sistema de valoración previa a la adquisición o transmisión, de manera que la Administración debe ser capaz de informar al interesado que lo solicite sobre el valor que considera que tienen los inmuebles que van a ser objeto de compraventa, donación o transmisión. Así, en el caso de que el contribuyente declarase en la escritura un valor que igualase o superase la valoración previa informada por la Administración, podía tener la garantía de que Hacienda no entraría a realizar procedimiento alguno de comprobación de valores.

Si, en cambio, el valor declarado se encontraba por debajo del valor previo calculado por la Administración, se podían poner en marcha varios métodos posibles de comprobación del valor, entre los cuales destaca la realización de un dictamen de peritos (es decir, la elaboración de un informe de valoración) por parte de Hacienda. Por tanto, la carga de la prueba recaía siempre en la Administración, que debía encargarse de demostrar que el valor indicado por el contribuyente no correspondía al «valor real» del bien. El gran inconveniente de este sistema ha sido que, de forma implacable y sistemática, la justicia ha venido rechazando las valoraciones alternativas realizadas por la Administración, alegando -esencialmente- la falta de un requisito básico: la individualidad de la valoración. Así, la Justicia considera que una valoración adecuada necesita apoyarse en unas comprobaciones singularizadas, estar suficientemente motivada y técnicamente argumentada, y haberse elaborado a partir de una inspección presencial del inmueble por parte de un perito de Hacienda; sin embargo, esta última comprobación rara vez se materializaba.

Base imponible

Para tratar de paliar este problema, las reglas del juego se invierten a partir de enero de 2022: la base imponible del impuesto será siempre el mayor entre el valor declarado y el nuevo valor de referencia calculado por la Dirección General del Catastro (este último, por cierto, nada tiene que ver con el valor catastral, el cual seguirá existiendo y operando para sus propios fines -entre otras cosas, es el que se toma como base imponible para el cálculo del IBI-. Así, si el contribuyente no está de acuerdo con el valor de referencia asignado a su inmueble, deberá ser él quien recurra el impuesto y presente las pruebas que acrediten el valor real.

Sin duda, esta es una mala noticia para el contribuyente, toda vez que ahora es él quien ostenta la carga (y el coste) de la prueba; no obstante, el lado positivo de la cuestión es que la metodología por la que va a ser obtenido el valor de referencia mantiene similares inconvenientes a los que la justicia había señalado hasta ahora sobre otras valoraciones administrativas.

Sistema de cálculo

El sistema de cálculo del valor de referencia que ha diseñado la Dirección General del Catastro consta, resumidamente, de las siguientes fases: en primer lugar, se dividirá todo el mapa de España en «ámbitos territoriales homogéneos» (zonas geográficas en las que las edificaciones son más o menos similares en tipología y valor); a continuación, se definirá para cada uno de dichos ámbitos cuál es el «producto inmobiliario típico», es decir, la vivienda de características medias de esa zona (por ejemplo, un piso de 100 metros cuadrados, de 40 años de antigüedad, calidad media y estado de conservación bueno); posteriormente, se realizará un estudio de mercado con la información de las compraventas efectuadas en esa zona en los últimos meses, y se asignará a dicho «producto típico» un valor medio; finalmente, se comparará ese producto típico con cada una de las viviendas del ámbito y se aplicarán una serie de reglas y operaciones que, teniendo en cuenta las diferencias entre ambos inmuebles, servirán para corregir o «adaptar» el valor medio a cada una de las viviendas particulares del ámbito. El último paso será aplicar una minoración del 10% sobre el valor obtenido, por criterio de prudencia.

Se trata este, por tanto, de un método de valoración generalista, que, además de seguir soslayando la necesidad de realizar una inspección presencial del inmueble (motivo por el que los tribunales han empezado a tumbarlo en lugares como Castilla-La Mancha, donde se puso en marcha la prueba piloto), no implica la realización de un estudio de mercado individualizado para cada inmueble valorado, sino que aprovecha un único estudio de mercado (el realizado para valorar el «producto típico») para obtener el valor de todos y cada uno de los inmuebles del ámbito. Los contribuyentes deben saber que cuentan con la posibilidad de recurrir el impuesto mediante la aportación de una valoración profesional realizada por una sociedad de tasación, un trabajo individualizado y exhaustivo que se apoyará, ineludiblemente, en la realización de una visita del inmueble para conocer sus características actualizadas y reales.

Inspección

La inspección física de los inmuebles que llevan a cabo las sociedades de tasación es considerada un paso imprescindible para obtener un valor verdaderamente ajustado, ya que permite realizar comprobaciones tales como la superficie real de la vivienda (que, en ocasiones, puede no coincidir ni con la registrada ni con la que consta en el Catastro), sus calidades constructivas, su estado de conservación, la existencia de determinados servicios y características (ascensor, calidad de las zonas comunes, equipamientos deportivos, etc) y, en especial, comprobaciones sobre aspectos que pueden afectar sustancialmente al valor de mercado, como son el cumplimiento de la normativa urbanística o los posibles problemas de habitabilidad y seguridad física del inmueble.

A partir de los datos actualizados obtenidos en la inspección, la sociedad de tasación obtendrá el valor de mercado del inmueble mediante la elaboración de un estudio de mercado individualizado, que consiste en la búsqueda y comparación de ofertas y transacciones recientes de inmuebles de similares características al que se valora. Todo esto, en definitiva, ayuda a cumplir con los requisitos de singularidad e individualidad de la valoración que exige la justicia.

Como se indicaba al inicio, está por ver si el efecto práctico de la aplicación del valor de referencia se traduce en impuestos más altos o no; lo que es seguro es que los contribuyentes necesitarán, más que nunca, estar informados para defender sus derechos -y sus bolsillos-.

Paloma Arnaiz, Secretaria General de la Asociación Española de Análisis de Valor


Volver arriba