En ocasiones anteriores hemos hablado de la importancia del apartado de “Advertencias y Condicionantes” que figura en los informes de valoración realizados conforme a la Orden ECO 805/2003 (en concreto, en todas las tasaciones con finalidad hipotecaria). La emisión de este tipo de cautelas es, de hecho, un requisito normativo mediante el cual se pretende que el valorador ponga de manifiesto determinados aspectos que han sido relevantes durante la confección de la valoración y que podrían tener un impacto sobre el valor certificado.
Dado que las situaciones que requieren emitir cautelas son muy variadas, y que no todas están explícitamente definidas en la Orden ECO 805/2003, la AEV emitió en 2019 —y actualiza periódicamente— un Estándar de Condicionantes y Advertencias (disponible públicamente en www.asociacionaev.org/estandares.htm), de aplicación obligatoria para todas sus sociedades de tasación, que pretende hacer más accesible y transparente el contenido de los informes de valoración.
Este Estándar tiene por objetivo definir, de forma más precisa que la norma, los criterios y situaciones que deben guiar la emisión de los distintos tipos de condicionantes y advertencias, pues, debido a la amplia casuística a la que se enfrentan cada día las sociedades de tasación, es común que surjan discrepancias a la hora de interpretar los preceptos legales y su aplicabilidad en determinados casos. Por ello, el Estándar recoge aquellos casos que los miembros de la AEV han detectado de forma común y recurrente en su actividad.
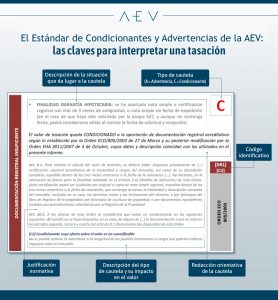
Asimismo, bajo la convicción de que ello mejora la claridad e interpretabilidad de los informes, el Estándar requiere que en los mismos se señale cuáles de sus advertencias y condicionantes corresponden a casos definidos en el Estándar, de manera que, aunque la redacción varíe ligeramente entre unas sociedades de tasación y otras, sea posible consultar en el manual los motivos detallados por los que se ha impuesto una determinada cautela, y su correspondiente motivación legal. Por ello, cada uno de los supuestos del Estándar se ha acompañado de un código, que además adelanta la categoría del problema o situación que ha motivado la cautela, a saber:
- Problemas relativos a la identificación del inmueble (ID).
- Imposibilidad de llevar a cabo alguna comprobación ligada a la inspección física del inmueble (CP).
- Ausencia de documentación registral adecuada o suficiente (DR).
- Ausencia de documentación relativa al uso o explotación del inmueble (DUE).
- Ausencia de documentación relativa al proyecto o la obra (DPO).
- Ausencia de algún otro tipo de documentación o comprobación (ODC).
- Existencia de diferencias entre la realidad observada y lo indicado en la documentación disponible (DIF).
- Existencia de alguna situación urbanística reseñable (URB).
- Existencia de otro tipo de situaciones o circunstancias reseñables (OTR).
- Situaciones propias del mercado (MER).
La existencia de las advertencias y los condicionantes ayuda a poner de manifiesto posibles problemas constructivos, funcionales, legales o urbanísticos de los inmuebles y, en ese sentido, es de un incalculable valor para ayudarnos a solucionarlos. En concreto, las advertencias son frases que expresan cualquier duda o recomendación que el valorador quiera trasladar acerca de los datos en los que se ha basado la valoración, mientras que los condicionantes hacen depender el valor de tasación del cumplimiento de una determinada condición, limitando la validez del valor certificado a que se demuestre una hipótesis o asunción que el tasador no ha podido comprobar de manera fehaciente.
El siguiente ejemplo ilustra la información que el Estándar ofrece sobre cada una de las distintas cautelas recogidas en el mismo: