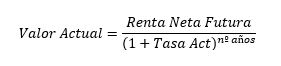¿Se avecina una nueva burbuja inmobiliaria?

Expansión ha publicado una tribuna de nuestra Secretaria General, Paloma Arnaiz, en la que nos explica si existe la posibilidad de formación de una burbuja inmobiliaria en España. 

El mercado inmobiliario español ha sido objeto de escrutinio constante desde la “burbuja inmobiliaria” que estalló en 2007, cuando un ciclo de crecimiento explosivo en los precios de la vivienda fue seguido por un colapso drástico que afectó profundamente a la economía y miles de familias. A raíz de esa experiencia, se generó una sensibilidad especial hacia cualquier subida en el valor
de la vivienda, lo que lleva a muchos a preguntarse si el crecimiento sostenido en los precios desde 2018 pudiera conducir a una nueva crisis. Para evaluar esta posibilidad, resulta clave entender cómo funcionan los ciclos en el mercado inmobiliario, analizar las condiciones actuales y compararlas con las que marcaron la época previa a 2008.

En España, el mercado de la vivienda tiende a comportarse de manera cíclica, alternando entre fases de crecimiento y ajuste de precios que suelen abarcar alrededor de diez años. Estas alzas no son necesariamente una anomalía y, aunque en otros países los ciclos pueden tener una evolución distinta, en el nuestro la experiencia de 2008 ha hecho que se observe con más cautela el comportamiento del mercado. En Australia, por ejemplo, el mercado inmobiliario ha crecido sin interrupciones durante más de 25 años sin una crisis comparable a la española. Y es que solo puede hablarse de “burbuja” cuando el incremento en los precios es irracional y no se justifica por los fundamentos económicos, como señalaron economistas como Stiglitz y Quigley, quienes definen las burbujas como aumentos de precios no respaldados por la evolución de los factores económicos fundamentales.

El precio de la vivienda depende, en última instancia, de la interacción entre demanda y oferta. La demanda está condicionada por el nivel de renta de las familias, el empleo y la disponibilidad de financiación hipotecaria, mientras que la oferta se ve afectada por la disponibilidad de suelo, recursos de construcción y la capacidad de los promotores para poner nuevas viviendas en el mercado. Solo cuando estos factores se equilibran es posible asegurar un aumento sostenido y razonable en los precios de la vivienda.

Si comparamos el contexto actual con el de 2001-2007, encontramos diferencias fundamentales. En esos años, la economía española disfrutaba de un crecimiento sostenido, con tasas de empleo altas y un PIB en alza, lo que generaba un aumento de la renta disponible para las familias. Además, las entidades financieras ofrecían crédito de manera abundante y con menos restricciones que las presentes, lo que facilitaba que los compradores pudieran adquirir propiedades a precios superiores a su capacidad de pago real en condiciones normales.Este acceso casi ilimitado al crédito generó una demanda artificial que no reflejaba la capacidad de pago real de los compradores, y la confianza en que el mercado seguiría al alza impulsó al sector promotor a incrementar la construcción, alcanzando una oferta de más de 600.000 viviendas anuales, muy superior a las 100.000 actuales.

Con la crisis de 2008 el panorama cambió radicalmente. La restricción del crédito hizo caer la demanda, dejando una oferta excesiva que ya no podía absorber el mercado. Esto llevó al desplome de precios y a una oleada de quiebras de promotores, mientras muchas promociones quedaron sin vender. La economía sufrió el impacto, y miles de familias vieron cómo el valor de sus viviendas se desplomaba.

Restricciones
Hoy el contexto es distinto. Aunque la demanda de vivienda sigue siendo alta, en particular entre los jóvenes, el acceso al mercado se restringe a los compradores con solvencia, debido a los criterios mucho más estrictos para la concesión de hipotecas. El sector promotor, por su parte, también enfrenta restricciones financieras, y está obligado a asegurar preventivamente un alto volumen de ventas antes de iniciar nuevos proyectos, lo que reduce la capacidad de construcción y limita el desarrollo a zonas donde la demanda está asegurada. Además, factores como la escasez de mano de obra y el aumento en los precios de los materiales han incrementado los costes de construcción, lo que limita aún más la oferta de obra nueva.

El crecimiento de precios que observamos en la actualidad parece responder más a fundamentos de oferta y demanda que a una especulación descontrolada. Las áreas urbanas y costeras de mayor demanda y con una oferta más restringida son las que están experimentando las subidas más notables, sin que implique un riesgo inmediato de colapso en los precios. Pues, aun cuando en algunas zonas los precios se acercan a los niveles de 2007, en términos reales, ajustados por inflación, los precios están por debajo de los máximos de 2008, salvo en áreas específicas como el archipiélago balear.

Las lecciones de la última crisis han derivado en una mayor regulación y prudencia en el sector financiero e inmobiliario, reduciendo la probabilidad de una nueva burbuja a corto plazo. No obstante, el mercado enfrenta problemas distintos: el acceso de los jóvenes a su primera vivienda y la falta de un parque de vivienda asequible. Estos son desafíos prioritarios que requieren soluciones concretas por parte del sector inmobiliario y de las autoridades públicas en los próximos años, con el fin de garantizar un acceso más inclusivo y equilibrado al mercado de la vivienda en España.

Paloma Arnaiz, Secretaria General de la AEV
Ocupación ilegal: ¿hasta qué punto impacta en el valor de un inmueble?

Últimamente, la ocupación ilegal ha sido con frecuencia protagonista de los espacios informativos. Y no es para menos, ya que, más allá de las molestias y complicaciones sufridas por sus propietarios, el impacto que este fenómeno ocasiona en el valor de un inmueble es incuestionable. 

Cuantificar el número de viviendas ocupadas no es tarea fácil. Si bien el Institut Cerdà o la Oficina de Seguimiento de Viviendas Ocupadas de la Comunidad de Madrid lo estiman en unas 100.000, lo cierto es que la cifra difiere según la fuente. Lo que sí parece claro es que sólo en 2019 se celebraron, según datos del Poder Judicial, 4.017 juicios por ocupación ilegal de una vivienda.

Con estas cifras sobre la mesa, la ocupación ilegal constituye todo un reto desde el punto de vista técnico, ya que su efecto no se limita a la disponibilidad de la propia vivienda, o al estado del edificio en cuestión, sino que tiene repercusiones también en las viviendas aledañas que, a menudo, experimentan pérdida de demanda o, incluso, se ven afectadas por la estigmatización de una zona en concreto. Este hecho ha obligado a las sociedades de tasación a poner en marcha protocolos específicos de actuación, así como a definir metodologías concretas para cuantificar el impacto sobre el valor. 

La comprobación del estado de ocupación del inmueble por parte del tasador es un requisito normativo en las valoraciones reguladas, y constituye una práctica muy aconsejable en cualquier valoración fuera del ámbito regulado (en este post comentamos la diferencia entre «tasaciones oficiales/reguladas» y el resto de valoraciones). En caso de que el ocupante no coincida con su propietario, se deberá indagar sobre cuál es el régimen legal que regula la relación entre propietario y ocupante, y la posible repercusión que éste pueda tener sobre el valor de la vivienda. Y aquí es importante recalcar que el periodo durante el cual el propietario no pueda disponer libremente de la vivienda, o la renta que, en su caso, perciba durante dicho periodo son aspectos que tienen un impacto específico en el valor del bien. Asimismo, la incertidumbre de mercado derivada del riesgo asumido por un potencial comprador y el eventual deterioro del entorno serán también aspectos fundamentales en la ecuación del valor del inmueble. Además de todo ello, una ocupación ilegal no sólo dificulta la libre disposición de la vivienda a su propietario, sino que también impide o complica en extremo que una entidad financiera pueda otorgar una hipoteca utilizándola como garantía. 

Cuando, por distintos motivos, resulta necesario conocer el valor de un inmueble ocupado ilegalmente para la toma de algún tipo de decisión económica, las sociedades de tasación cuentan con mecanismos metodológicos para evaluar con el mayor rigor posible la repercusión de una ocupación en el valor del inmueble. Si un buen asesoramiento es siempre deseable, resulta totalmente imprescindible en situaciones tan particulares como la de una ocupación ilegal; en estos casos, es necesario contar con informes de tasación realizados por expertos con pericia y amplios conocimientos. Sólo así esta información será útil para que propietarios, inversores y usuarios puedan tomar las decisiones correctas.


¿Cómo se valora una vivienda cuyo destino es el alquiler?

Aunque hasta hace poco tiempo el alquiler era una opción minoritaria en España a la hora de habitar una vivienda, lo cierto es que en los últimos tiempos las dificultades de acceso a la compra y el cambio de mentalidad de parte de la demanda han dado un importante impulso a este mercado y, con ello, al deseo, tanto de empresas como de propietarios particulares, de invertir sus ahorros en inmuebles residenciales para destinarlos al alquiler de largo plazo.

En este contexto, resulta más interesante que nunca explicar con un poco más de detalle cuál es la metodología técnica que se emplea para la valoración de un inmueble alquilado o destinado al alquiler, esencialmente con la finalidad de conocer su valor de mercado.

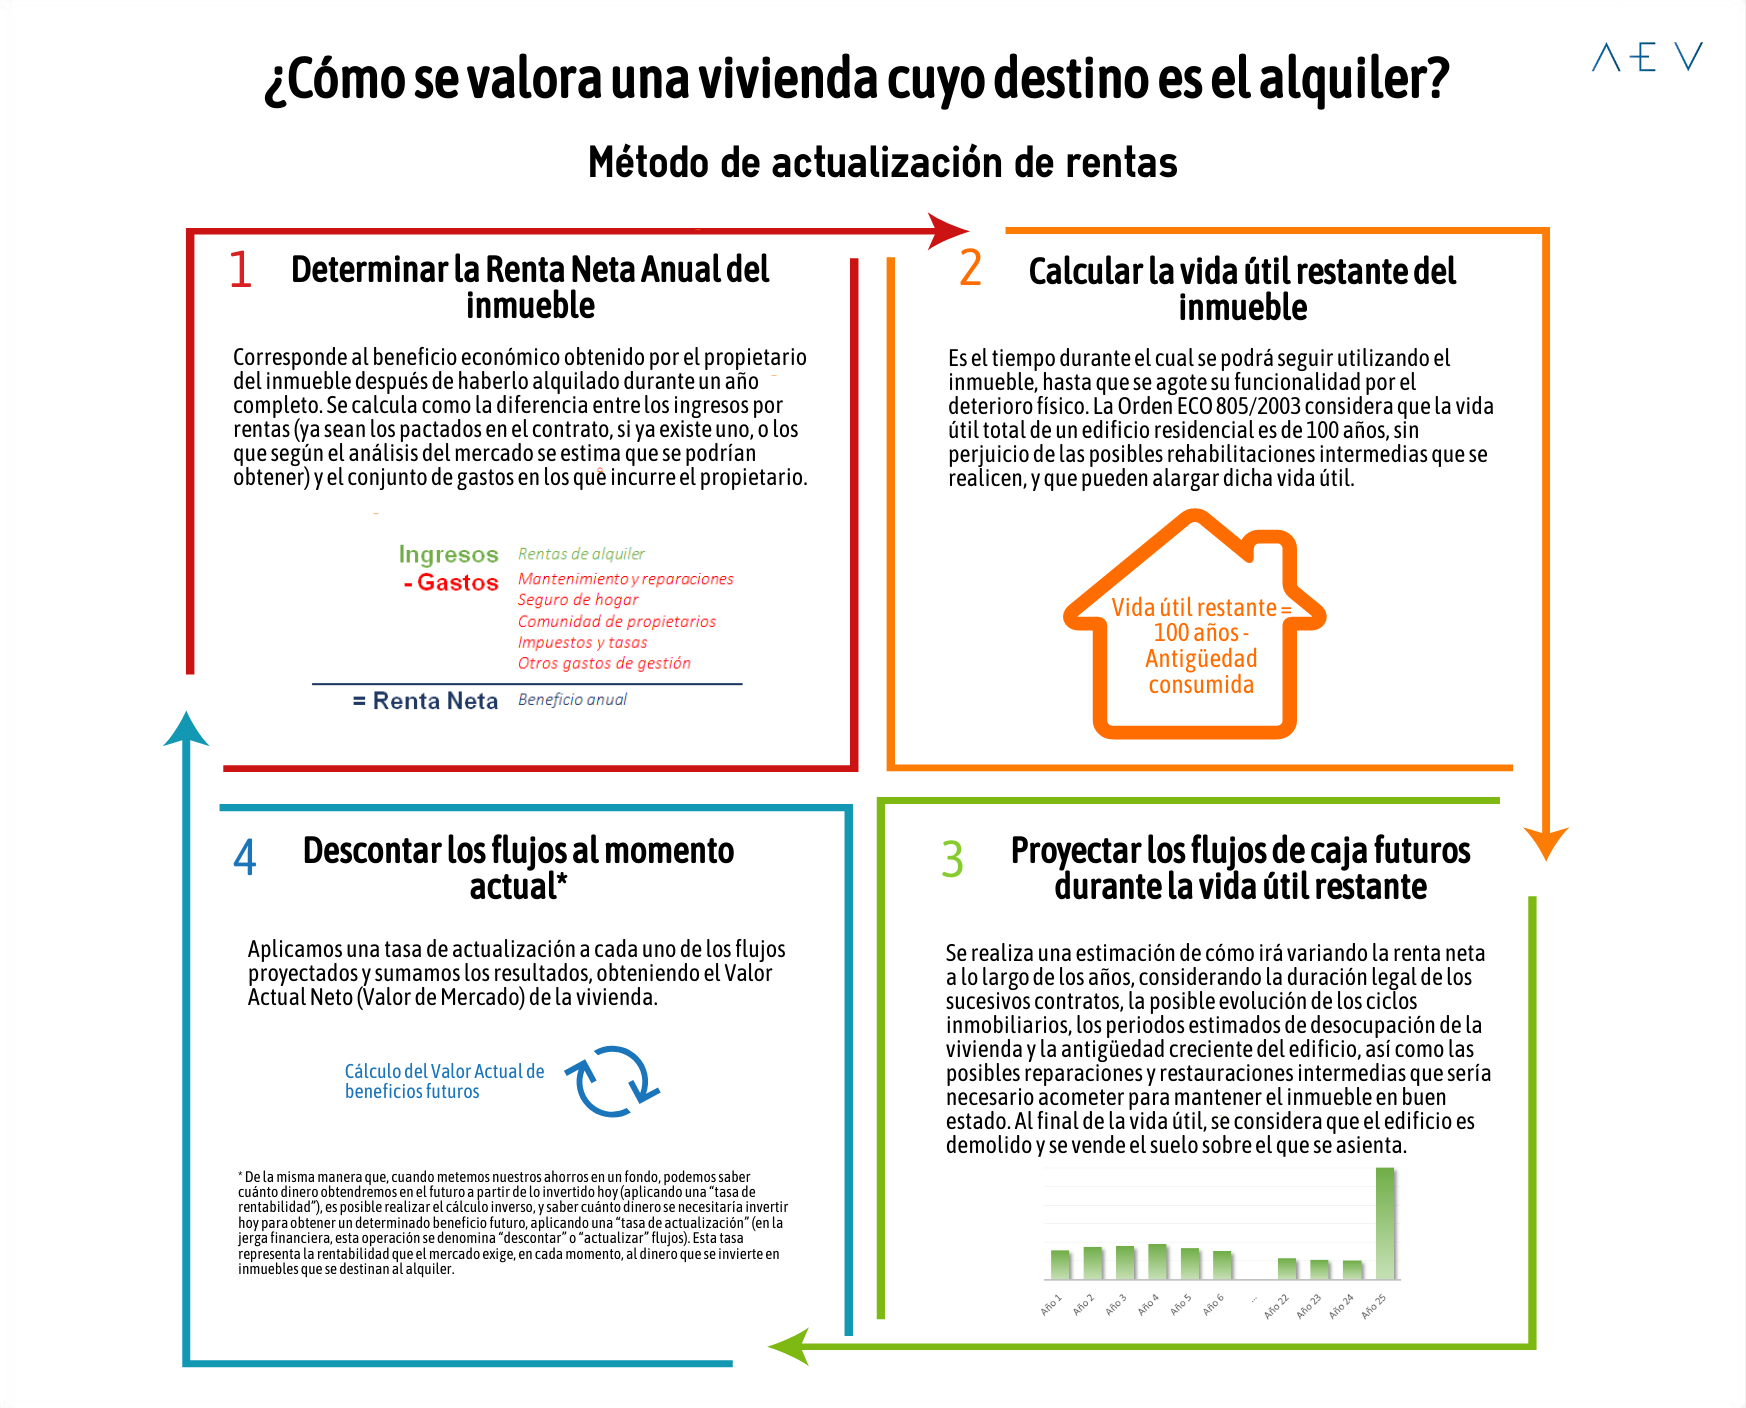
Para llevar a cabo este tipo de valoraciones se emplea el denominado “método de actualización de rentas” que, como indicábamos en nuestro Glosario de Términos del Mundo de la Valoración, consiste en “proyectar los ingresos que recibirá el propietario y los gastos que afrontará durante el periodo de tiempo en que un inmueble pueda estar alquilado, descontándolos hasta su valor presente o actual con un tipo de interés a largo plazo que incluya la prima de riesgo apropiada”. Es decir, este método se basa en la idea de que lo que un inmueble vale hoy se puede calcular a partir de los beneficios económicos futuros que se van a obtener gracias a su explotación. El método se compone de los siguientes pasos:

La fórmula matemática utilizada para el descuento de los flujos de caja, que puedes ver a continuación, implica que cuanto más lejano en el tiempo se encuentre un beneficio futuro, menor será su valor actual. Por ese motivo, los flujos de caja proyectados para los años más lejanos tienen un peso muy pequeño en el valor actual del inmueble. Por ejemplo, una renta neta de 6.000 €/anuales, descontada a una tasa del 5%, tendrá un valor actual de 4.700 € si se percibe dentro de 5 años, y solo de 1.388 si se percibe dentro de 30.

Como hemos visto, valorar una vivienda destinada al alquiler requiere de un profundo conocimiento técnico y de mercado, ya que exige, además de la correcta identificación de las rentas y tasas de rentabilidad actuales, la proyección sensata del comportamiento de los alquileres en el futuro, por lo que es más que recomendable confiar estas valoraciones a sociedades de tasación homologadas, proveedores profesionales cuya amplia experiencia garantiza que sean capaces de evaluar con rigor la viabilidad de la inversión y de advertirnos de cualquier riesgo relacionado con la misma.


La tasación, el único gasto necesario para la constitución de una hipoteca que no paga el banco (vídeo)


Seguro que, en estos últimos tiempos, te han estado llegando noticias e informaciones que tienen que ver con este tema: ¿Quién debe pagar los gastos necesarios para la constitución de una hipoteca? Y, en concreto… ¿Quién debe pagar la tasación?

Esta ha sido una cuestión muy polémica en los últimos años, debido a que no existía una regulación clara que especificase qué gastos debía asumir el consumidor y cuáles, el banco. Sin embargo, desde el mes de junio de 2020, cuando tuvo lugar la entrada en vigor de la Ley Reguladora de los Contratos de Crédito Inmobiliario, ya contamos con unos criterios fijos al respecto. Y ¿Cuáles son?

De forma resumida, podemos decir que esta Ley, en su artículo 14, establece que todos los gastos de constitución (gestoría, notaría y registro) correrán de cuenta del banco. Todos EXCEPTO el coste de la tasación, que debe ser asumido por el prestatario. Y podemos preguntarnos: ¿por qué? ¿no sería más beneficioso para el consumidor ahorrarse ese gasto? ¿Qué motivo tiene la Ley para repercutir este gasto al prestatario, y eximirle del resto?

La respuesta la encontramos en el motivo fundamental por el que se ha dictado esta ley: la PROTECCIÓN de los consumidores. Entonces… ¿pagar la tasación me protege? Efectivamente, así es. Y es que pagar la factura implica convertirse en el propietario de la tasación, lo cual te confiere una serie de derechos, como son los siguientes:

  1. En primer lugar, poder elegir qué empresa tasadora quieres que realice la tasación, es decir, seleccionar al proveedor que consideres que te ofrece mejores garantías de calidad o el que te proporcione un mejor presupuesto. En cambio, si el banco pagase la tasación, tendrías que aceptar la empresa elegida por la entidad.
  1. En segundo lugar, ser dueño de la tasación te permite llevarla a las distintas entidades financieras con las que estés negociando las condiciones de la hipoteca. Esto te facilita los trámites, te ahorra costes y te da mayor libertad a la hora de elegir hipoteca.
  1. En tercer lugar, pagar la tasación te confiere el derecho de acceder al informe completo, revisar su contenido y, en caso de que consideres que existe algún error, presentar una reclamación a la tasadora correspondiente. Es decir, tendrás la posibilidad de analizar en detalle toda la información que contiene la tasación y podrás gestionar directamente cualquier trámite administrativo que sea preciso.
  1. Finalmente, ser dueño y conocer en profundidad tu tasación es importante de cara al futuro, ya que, en caso de que, por algún motivo, no pudieses devolver el préstamo y el banco ejecutase la hipoteca, el valor por el que se subastaría el inmueble se calcularía a partir del valor de tasación. Esto se reguló así precisamente para proteger a los consumidores, evitando que las entidades pudiesen establecer unilateralmente el valor de subasta. Por eso, es necesario que hayas constatado que la tasación es correcta, ya quepuede volver a tener impacto sobre tu hipoteca incluso años después de la compra del inmueble.

Ahora ya sabes que, haciéndote pagar la tasación, la Ley te protege. Pero, además, no debes olvidar que la tasación no es un GASTO, sino una verdadera INVERSIÓN.

Te animamos a acudir a nuestro Blog, donde desgranamos la valiosa información que contiene tu informe de tasación.

Si deseas más información al respecto, clica en el siguiente enlace para conocer la opinión del Banco de España al respecto.

Volver arriba