La valoración inmobiliaria como garantía de estabilidad

Cuando se habla de tasaciones inmobiliarias, es habitual asociarlas casi exclusivamente a la concesión de préstamos hipotecarios. Esta visión, sin embargo, deja fuera una parte esencial de su función. Las valoraciones realizadas por las sociedades de tasación intervienen en distintos procesos vinculados al funcionamiento del sistema financiero y contribuyen, consideradas en conjunto, a preservar su estabilidad y a proteger los ahorros y depósitos de los ciudadanos.

La concesión de crédito hipotecario constituye, sin duda, uno de los ámbitos en los que la valoración adquiere mayor relevancia. Los préstamos garantizados mediante inmuebles representan una parte esencial de los activos de las entidades financieras, por lo que determinar de manera rigurosa e independiente el valor de las propiedades que sirven de garantía resulta fundamental.

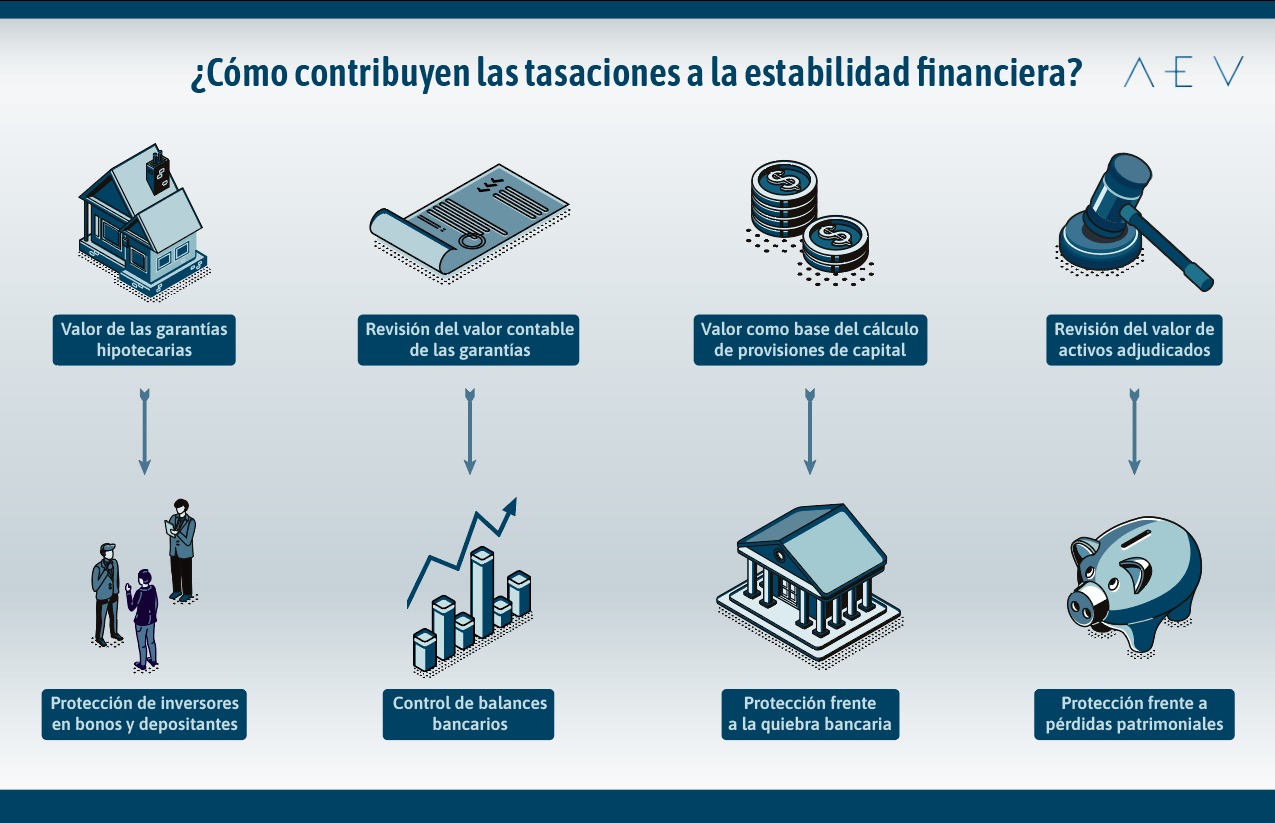
Esta exigencia no tiene como único destinatario a quienes invierten en bonos. También afecta directamente a los depositantes, ya que las entidades utilizan sus fondos para desarrollar su actividad crediticia. Al mismo tiempo, unas valoraciones realizadas con criterios rigurosos permiten que los balances bancarios reflejen de manera transparente e íntegra la situación de los activos que los componen.

La importancia que adquiere la actividad hipotecaria dentro del conjunto de la economía explica que estas garantías estén recogidas expresamente en la normativa. El preámbulo de la Ley 41/2007 señala al mercado hipotecario como uno de los ámbitos del sistema financiero con mayor incidencia sobre la estabilidad macroeconómica.

La razón de esta consideración se encuentra, entre otros factores, en la importancia que tiene la financiación de la vivienda. Este activo representa aproximadamente dos tercios del valor total de la riqueza de las familias españolas y ejerce una influencia considerable sobre sus decisiones de consumo e inversión. Paralelamente, el crédito respaldado por garantía hipotecaria tiene un peso superior a la mitad del crédito total concedido al sector privado residente y ocupa, por tanto, una posición muy significativa dentro del balance de las entidades de crédito.

La dimensión de estas cifras hace necesario que todos los agentes que participan en el mercado actúen bajo criterios de especial rigor. Y las exigencias aplicadas al ámbito hipotecario, incluida la intervención obligatoria de una sociedad de tasación especializada, se han trasladado también a otros ámbitos considerados especialmente relevantes para el equilibrio financiero.

La valoración en la información contable de las entidades

Las entidades de crédito, al igual que cualquier otra empresa, deben cumplir unas obligaciones contables estrictas que permitan conocer su actividad, patrimonio y operaciones. La contabilidad proporciona la información necesaria para medir y valorar los distintos componentes financieros y controlar sus movimientos de fondos, datos que resultan esenciales para la toma de decisiones.

En este contexto, la contabilización tanto de los préstamos hipotecarios concedidos como de los inmuebles adjudicados requiere, de acuerdo con la regulación, la realización de valoraciones profesionales. La precisión de estas valoraciones es determinante para que la información contable de las entidades sea fiable, actualizada y refleje adecuadamente la realidad de sus activos.

El impacto de las valoraciones sobre el capital regulatorio

Otra de las funciones relacionadas con la valoración tiene que ver con las exigencias de capital a las que están sometidas las entidades financieras. Los bancos deben mantener un nivel mínimo de capital en relación con los activos que tienen en circulación.

Este mecanismo busca limitar la asunción de inversiones que puedan incrementar el riesgo de insolvencia y garantizar que la entidad disponga de recursos suficientes tanto para absorber posibles pérdidas derivadas de su actividad como para hacer frente a eventuales retiradas de fondos.

Dado que el valor atribuido a los activos influye directamente en la cantidad de capital que la entidad debe mantener o provisionar, las valoraciones profesionales constituyen también una referencia necesaria para determinar este requisito.

El control sobre los inmuebles adjudicados

La valoración mantiene asimismo su importancia cuando una entidad financiera pasa a ser propietaria de un inmueble como consecuencia del impago de un préstamo. Desde ese momento, la propiedad forma parte de su patrimonio y queda sometida a las obligaciones establecidas por la normativa.

Entre ellas se encuentra la revisión y valoración periódica de estos activos. El objetivo es comprobar cuál sería su valor en caso de una eventual venta en el mercado y detectar con suficiente antelación posibles pérdidas de valor que pudieran afectar al patrimonio de la entidad.


Las tasaciones hipotecarias no constituyen, por tanto, una herramienta destinada únicamente a determinar si un inmueble puede servir como garantía para obtener financiación. La calidad y el rigor de las valoraciones profesionales tienen implicaciones que alcanzan distintos ámbitos del funcionamiento financiero.

Su objetividad e independencia contribuyen a preservar la estabilidad del sistema y hacen necesario mantener unas exigencias elevadas tanto en las normas técnicas que regulan su elaboración como en la profesionalidad y neutralidad de las entidades encargadas de llevarlas a cabo. Reforzar de manera continuada estos requisitos resulta esencial para garantizar la fiabilidad de las valoraciones y, con ella, la solidez del sistema financiero.
 

El uso de referencias de mercado en la valoración

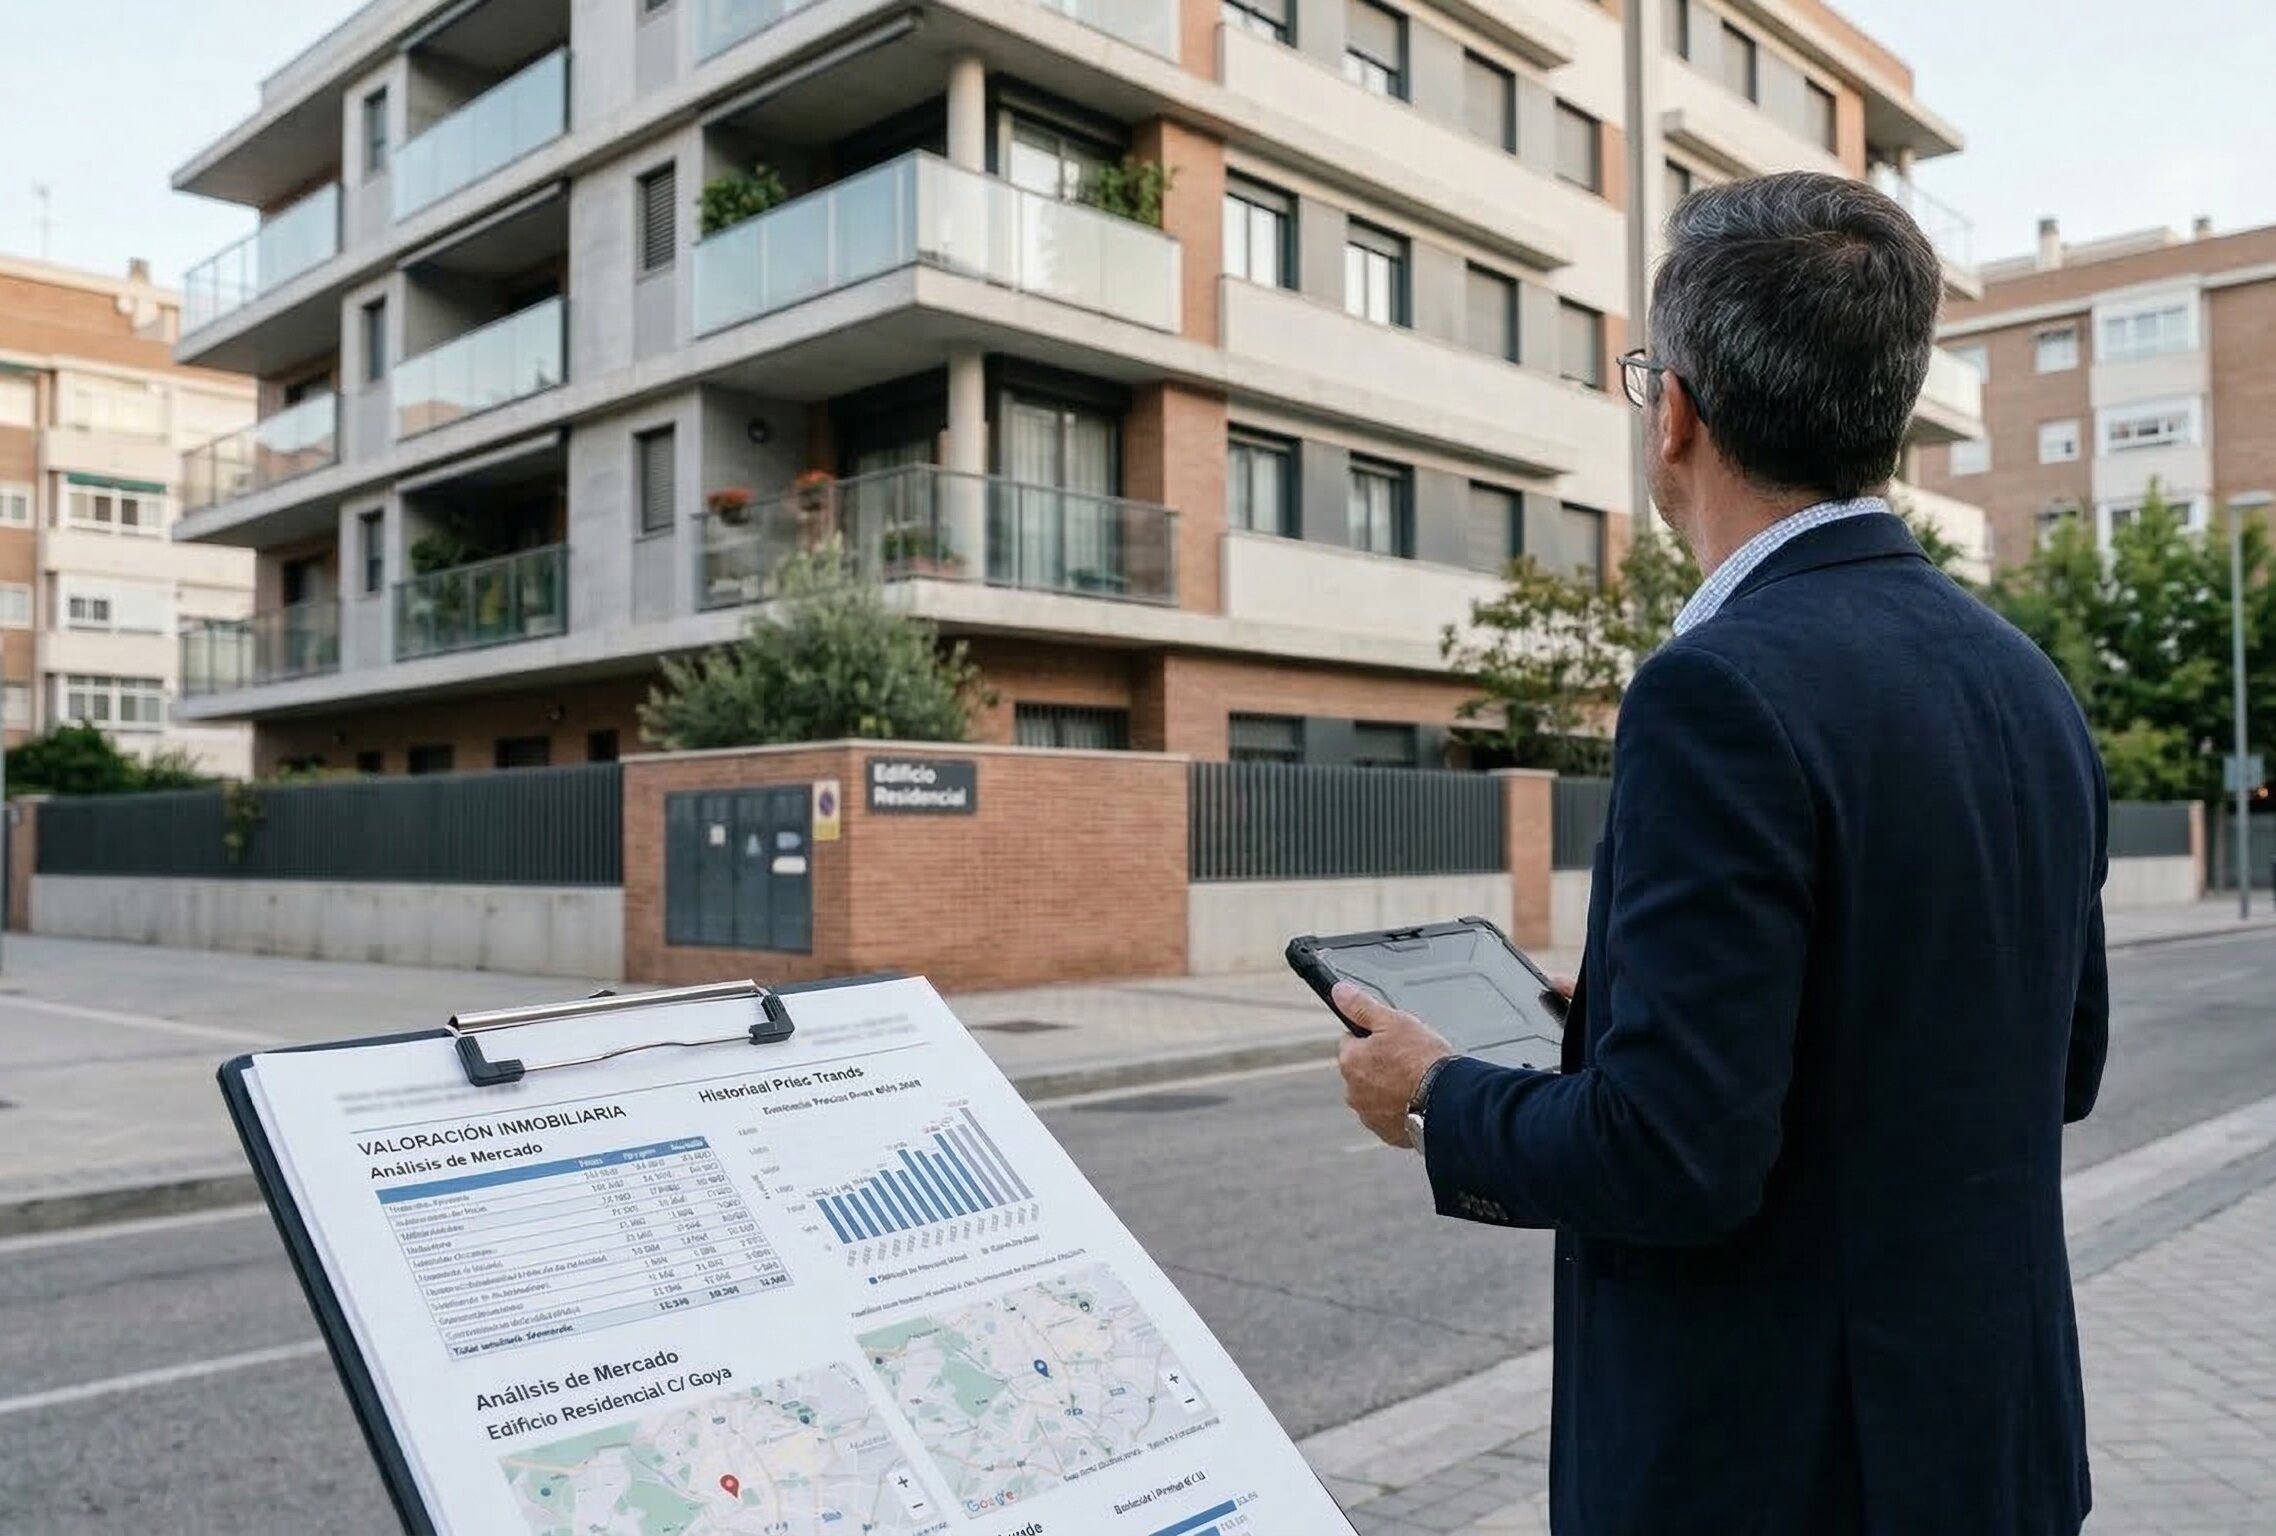
La valoración inmobiliaria se apoya de manera habitual en el análisis del mercado. En este contexto, el método de comparación ocupa un lugar central, ya que permite estimar el valor de mercado de un inmueble a partir de otros similares cuyos precios son conocidos o pueden deducirse. El correcto manejo de estas referencias, denominadas testigos o comparables, resulta clave para la precisión del resultado final. En este artículo se explica cómo se trabaja con ellas en la práctica valorativa.

El método de comparación y su papel en la valoración

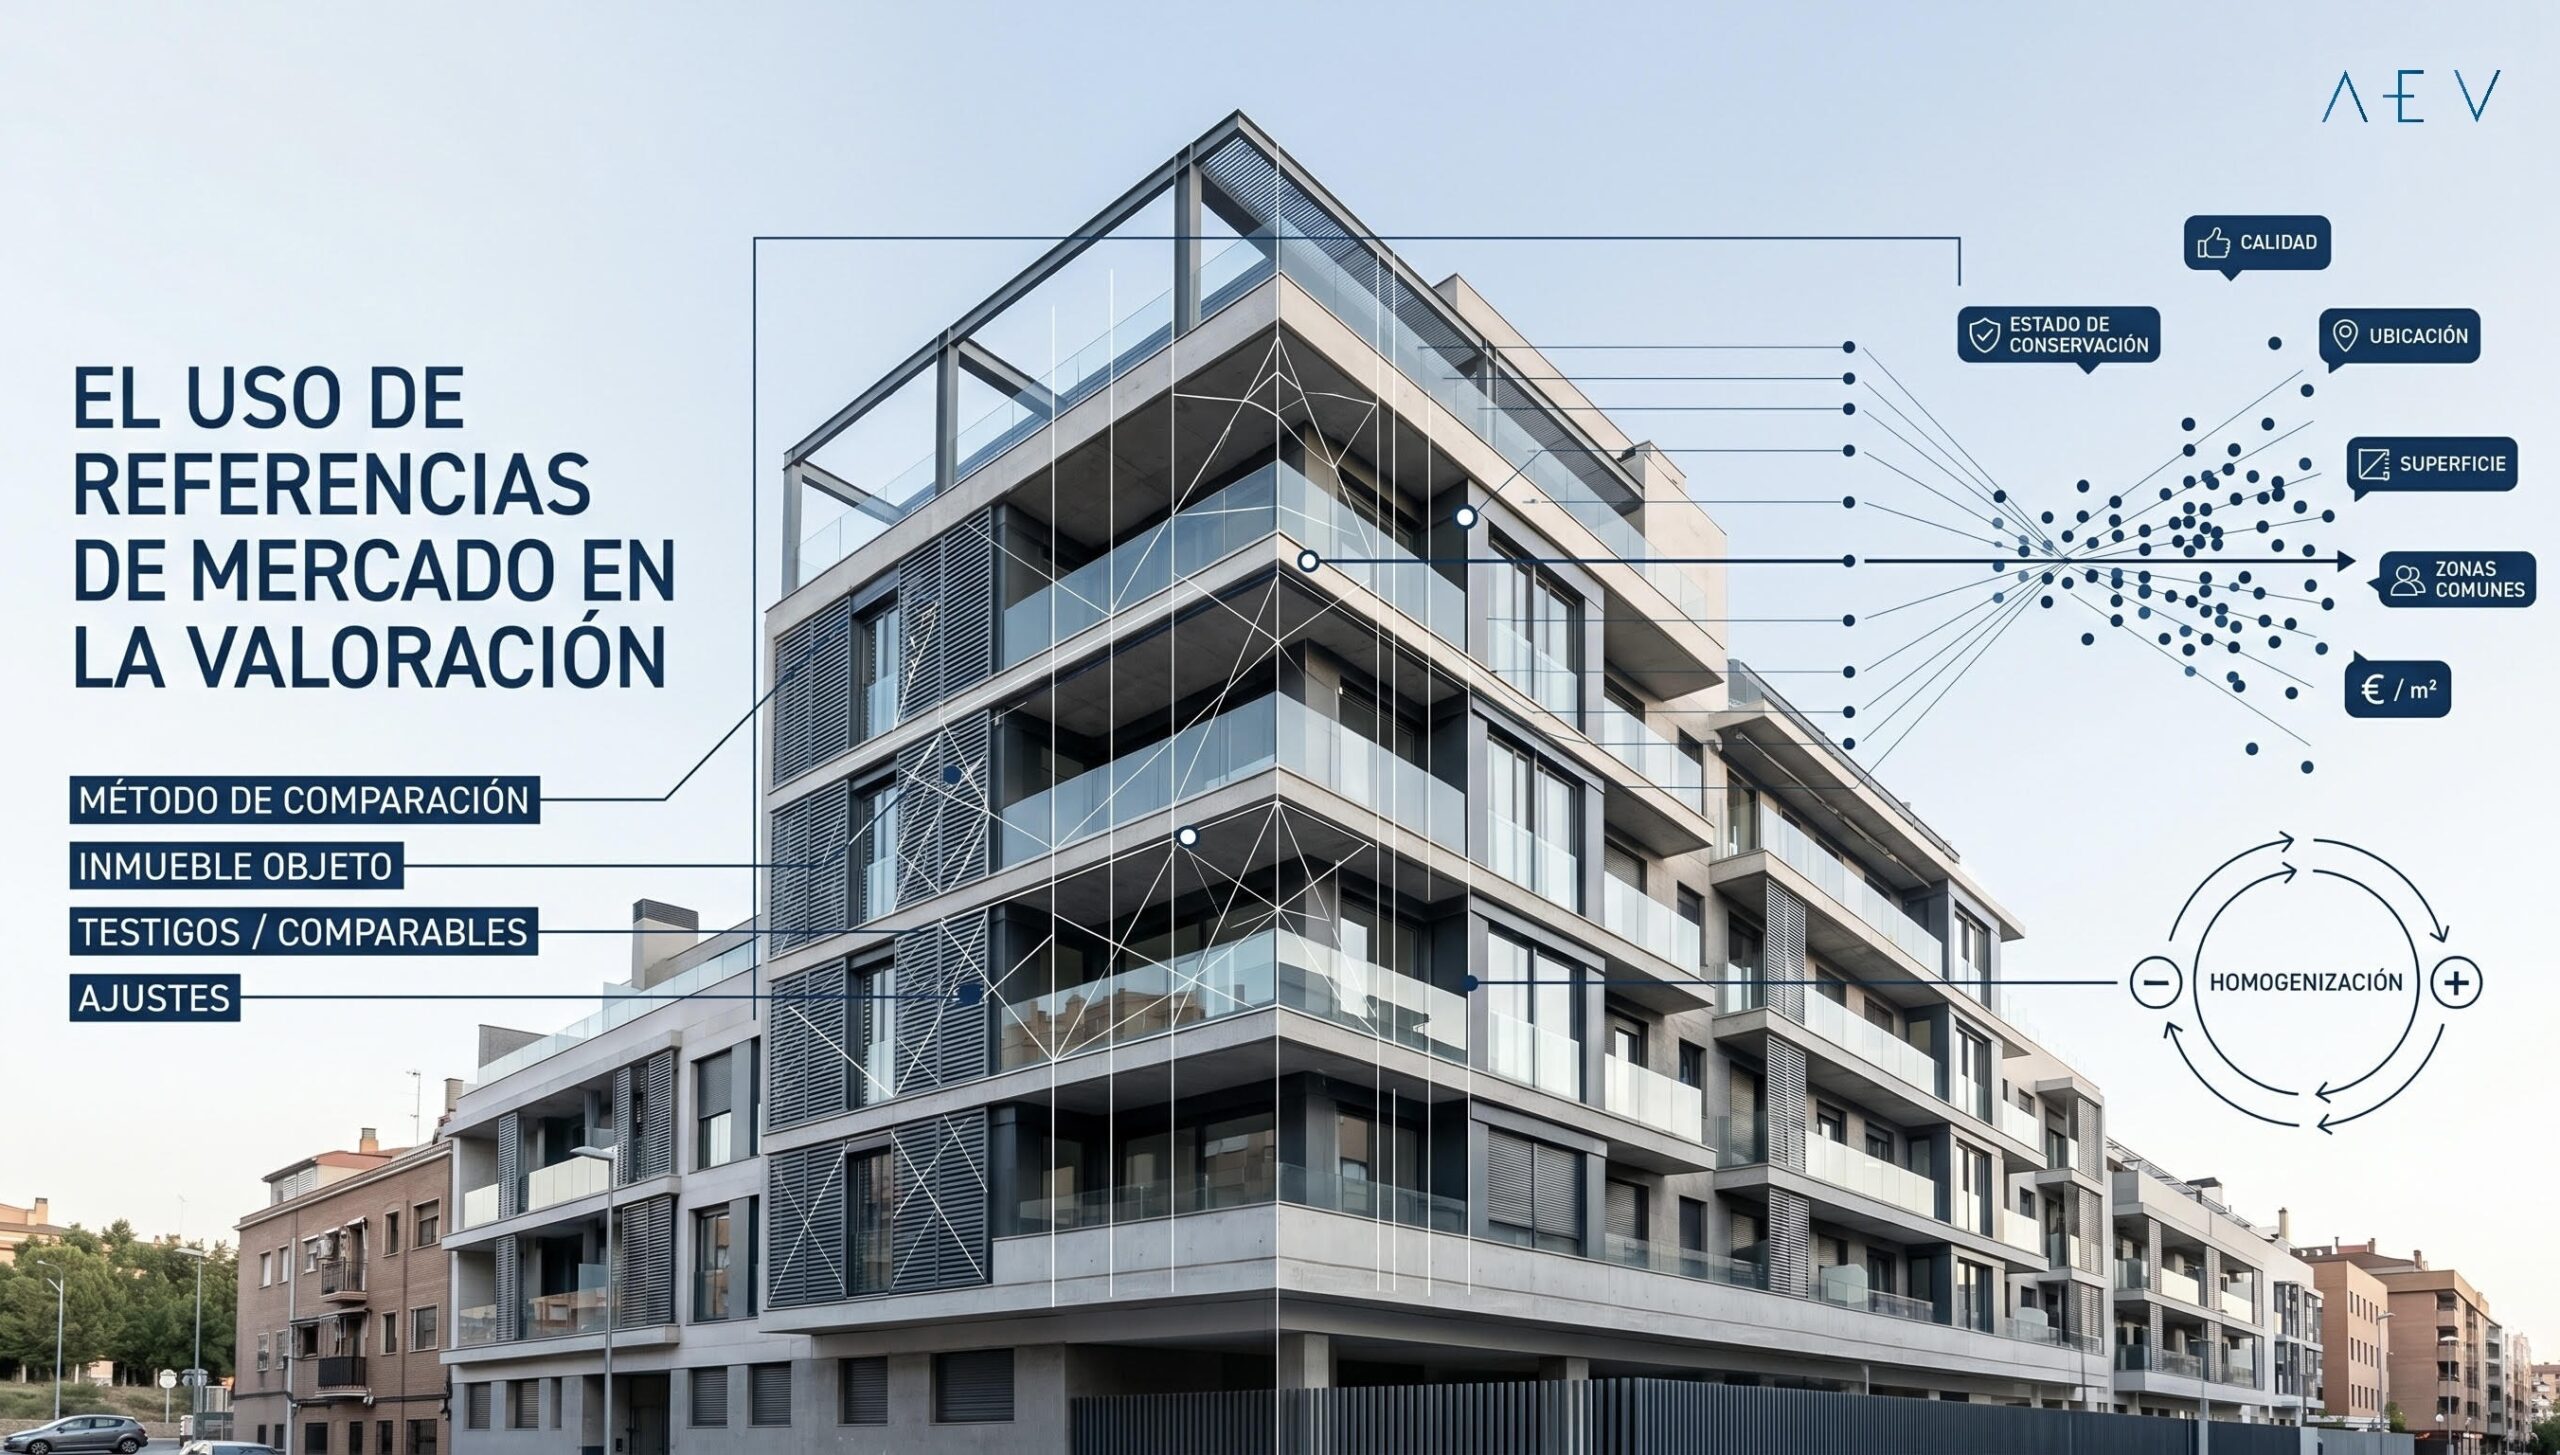
Tal como se recoge en el Glosario de Términos, el método de comparación consiste en confrontar el inmueble objeto de valoración con otros inmuebles de características y localización similares, que hayan sido vendidos u ofertados recientemente.

Este método no solo es el más utilizado, sino que subyace en la mayoría de procedimientos de valoración. En última instancia, cualquier estimación de valor requiere observar el mercado, bien sea para identificar directamente precios de venta o de renta de inmuebles semejantes, o bien para obtener información que permita deducir el valor de aquellos inmuebles para los que no existen suficientes evidencias directas. En estos supuestos se emplean datos indirectos, como el precio de reserva de una habitación para valorar hoteles, el importe de la entrada a un evento deportivo para valorar un estadio o los precios de venta de productos para valorar una explotación económica.

Este artículo del blog se centra en el supuesto más frecuente: la aplicación del método de comparación para la valoración de viviendas y otros inmuebles sencillos para los que suele haber un número suficiente de referencias de mercado, como plazas de garaje, locales comerciales, naves industriales o parcelas destinadas a vivienda unifamiliar, entre otros.

Concepto y selección de los testigos

Un testigo o comparable es un inmueble cuyo precio de venta es conocido o puede estimarse y que presenta similitudes, tanto en ubicación como en características, con el inmueble que se valora. Para que un testigo sea adecuado, debe poder considerarse una alternativa real de compra para quien esté interesado en adquirir el inmueble objeto de valoración, lo que implica, entre otros criterios, que se sitúe en una localización próxima o equiparable.

En el caso de determinadas finalidades reguladas, como las valoraciones realizadas como garantía hipotecaria, la Orden ECO 805/2003 exige la aportación de al menos seis comparables. En cualquier caso, disponer de una muestra más amplia permite una mejor comprensión y caracterización del mercado local.

Ajuste y homogeneización de los precios

Una vez definida la muestra de testigos, se inicia el proceso de homogeneización. Este proceso tiene como objetivo ajustar los precios de los comparables —habitualmente expresados en euros por metro cuadrado— para corregir las diferencias existentes respecto del inmueble que se está valorando.

De forma ilustrativa y simplificada, dado que existen técnicas de homogeneización de distinta naturaleza y complejidad, los ajustes pueden explicarse mediante ejemplos como los siguientes:

  • Cuando el testigo presenta una calidad constructiva superior a la del inmueble valorado, su precio se ajusta a la baja.
  • Cuando el testigo dispone de zonas comunes de peor calidad que las del inmueble valorado, su precio se ajusta al alza.

Teniendo en cuenta aspectos como la calidad, el estado de conservación, la ubicación, la superficie, las zonas comunes o las instalaciones, entre otros, se van aplicando correcciones sucesivas a cada testigo. El resultado es una muestra final de inmuebles plenamente equiparables al inmueble objeto de valoración.

A partir de los precios ya corregidos se obtiene un valor unitario en euros por metro cuadrado que, al multiplicarse por la superficie del inmueble, permite calcular el valor final en euros.

Utilización de valores de oferta

Aunque la información pública sobre precios reales resulta de utilidad para analizar el mercado en términos generales, en el estudio concreto de testigos es habitual recurrir también a valores de oferta obtenidos de anuncios de venta. Una vez identificada la oferta, se realizan una serie de ajustes específicos.

En primer lugar, se verifican los datos del inmueble, como su ubicación o superficie, mediante la consulta de fuentes públicas, como el Catastro, y el contacto con el propio anunciante. Asimismo, se descuenta el valor de aquellos conceptos que no formen parte del inmueble propiamente dicho, como plazas de garaje, trasteros u otros elementos incluidos en la venta, así como importes correspondientes a mobiliario.

Adicionalmente, el tasador deduce una cantidad estimada en concepto del descuento que podría alcanzarse tras una negociación con el vendedor, basándose en su conocimiento del mercado local y en las conversaciones mantenidas con el anunciante. Cuando procede, también se descuentan las cantidades correspondientes a los honorarios del agente inmobiliario, en concepto de costes de comercialización.

La correcta aplicación del método de comparación exige un conocimiento profundo tanto del mercado como de las características de los inmuebles. Por este motivo, para obtener valoraciones precisas y de calidad resulta imprescindible confiar en expertos independientes, como las sociedades de tasación, que disponen de bases de datos amplias y contrastadas y aplican las técnicas de valoración de manera adecuada.

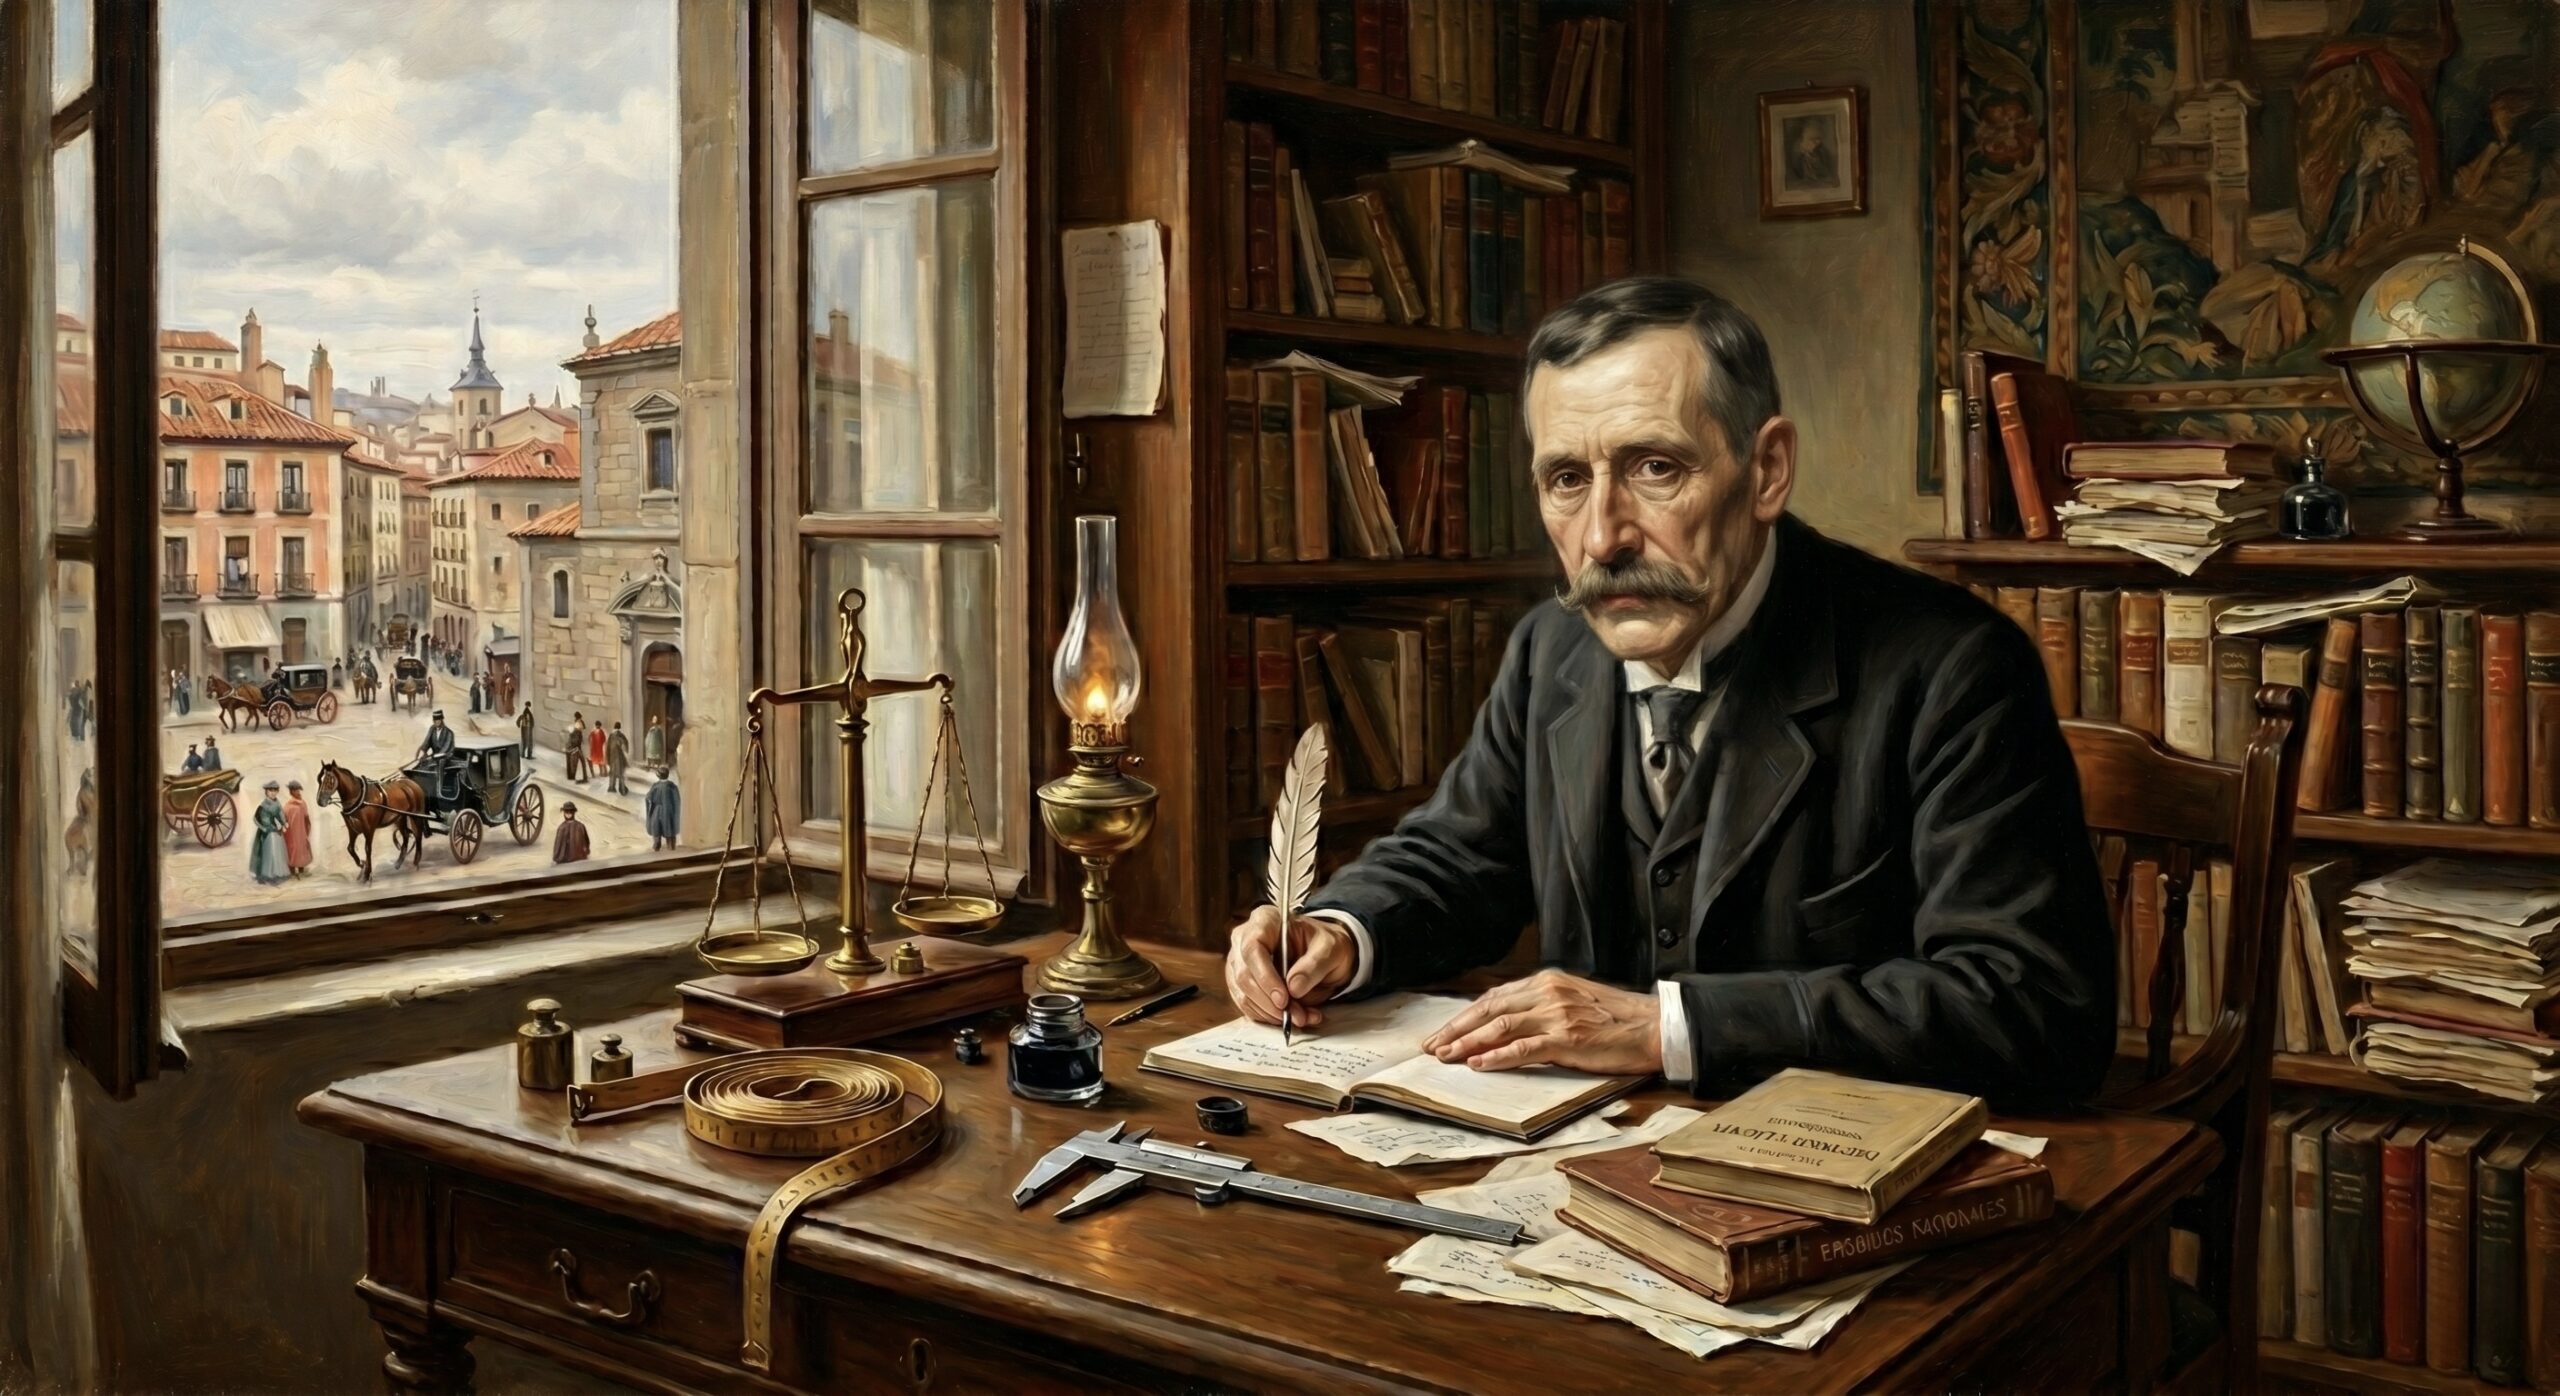
La tasación inmobiliaria en el Madrid de Galdós

La literatura clásica suele leerse como un inventario de pasiones humanas, pero en las páginas de Benito Pérez Galdós actúa también como un riguroso registro notarial y urbanístico.

Fortunata y Jacinta ofrece un retrato minucioso del Madrid decimonónico que permite rastrear principios de valoración inmobiliaria plenamente vigentes hoy. A través de dos pasajes clave, podemos observar cómo la lógica del valor ya estaba presente en la ciudad descrita por Galdós.

El factor de la localización y el principio de sustitución

En la crítica de Barbarita Santa Cruz hacia los nuevos desarrollos urbanísticos subyace un análisis implícito de la localización como factor determinante del valor. Su rotunda negativa a cambiar su residencia tradicional por los modernos «hoteles» del Paseo del Prado o el incipiente Barrio de Salamanca ilustra la particularidad de la inmovilidad en el mercado inmobiliario. A diferencia de un objeto industrial, como un bolígrafo, que mantiene su valor independientemente de su ubicación, el inmueble ocupa un espacio físico irremplazable. Así lo dictaba el pensamiento de Barbarita en la primera parte de la novela (Cap. VI, 3):

«No lo cambiara Barbarita por ninguno de los modernos hoteles, donde todo se vuelve escaleras y están además abiertos a los cuatro vientos. Allí tenía número sobrado de habitaciones; todas en un solo andar desde el salón a la cocina. Ni trocara tampoco su barrio, aquel riñón de Madrid en que había nacido, por ninguno de los caseríos flamantes que gozan fama de más ventilados y alegres. Por más que dijeran, el barrio de Salamanca es campo».

Desde la perspectiva de la tasación, aquí está presente el principio de sustitución. Para Barbarita, los nuevos inmuebles no son comparables. Ella identifica deficiencias técnicas (un peor comportamiento térmico al estar «abiertos a los vientos«) y funcionales (en la distribución vertical frente a la eficiencia de la «planta principal«). La ubicación en el «riñón de Madrid» (concretamente, entre la Puerta del Sol y Plaza Mayor), constituye un activo superior que anula cualquier intento de comparación con los «flamantes» caseríos del entonces periférico Paseo del Prado.

El método del coste y la calidad constructiva

Si Barbarita nos habla de localización, Plácido Estupiñá nos introduce en la valoración técnica basada en la calidad constructiva. En la cuarta parte de la obra (Cap. IV, 1), un diálogo sobre un edificio ubicado en la Cava de San Miguel nos revela una tasación que parece seguir el método del coste, o que al menos refleja un mercado inmobiliario donde las construcciones más sólidas eran las más valoradas:

«—De su amo. Conque… Bastante hemos hablado… Y, finalmente, la finca es magnífica; está tasada en treinta y cinco mil duros. Sólo el pedernal de los cimientos y la berroqueña de la escalera valen un dineral. Pues ¿y las paredes? El otro día, al abrir un hueco, los albañiles no le podían meter el pico. Nada, que “talmente” se rompen las herramientas en este ladrillo recocho que parece un diamante…»

Esta mención a los treinta y cinco mil duros se sustenta en una auditoría de los elementos constructivos. En un contexto urbano donde la edificación era muy a menudo precaria, la solidez del pedernal y del granito actúan como garantía de inversión. Lo que se tasa aquí es el valor intrínseco de lo construido y su durabilidad física. La comparación del ladrillo recocho con un diamante refuerza la idea de un activo que desafía la depreciación: una construcción tan sólida que «no hay herramienta que la muela» se convierte en la mayor certificación de valor en el mercado galdosiano.

La lectura de Galdós, especialmente en fechas como este 23 de abril, nos recuerda que una ciudad no solo se construye con sueños y personajes, sino con muros, cimientos y una lógica económica que, siglo y medio después, sigue siendo el pilar de nuestro entorno urbano.

Qué es y cómo se calcula el valor hipotecario

Valor hipotecario

Uno de los aspectos más distintivos de las tasaciones hipotecarias en España desde comienzos del siglo XXI es el uso de una definición o base de valor que recibe el nombre de Valor Hipotecario. Lo consideramos un enfoque innovador porque, hasta fechas recientes, en la gran mayoría de países europeos era habitual determinar el valor de las garantías hipotecarias mediante su Valor de Mercado.

Sin embargo, desde el 1 de enero de 2025, con la modificación del reglamento bancario europeo (CRR III), los Estados miembros de la Unión Europea deben exigir a sus entidades financieras que determinen el valor del inmueble de forma prudente y conservadora. Esta aproximación – que impide superar el valor de mercado y obliga a ajustar el valor cuando los precios puedan estar por encima de niveles sostenibles a lo largo de la vida del préstamo- se alinea con la definición de Valor Hipotecario, un principio que España aplica desde 2003 gracias a la Orden ECO/805/2003.

Surge entonces la cuestión de qué entendemos por valor hipotecario, cómo se determina y en qué se distingue del valor de mercado.

Si acudimos al ámbito internacional, el Reglamento (UE) 575/2013 define el Valor del crédito hipotecario (mortgage lending value) como el valor del bien inmobiliario determinado mediante una evaluación prudente de su futura comercialización, teniendo en cuenta los aspectos duraderos a largo plazo del inmueble, las condiciones normales y locales del mercado, su uso en el momento de la tasación y los usos alternativos adecuados. En una línea similar se pronuncia el International Valuation Standards Council (IVSC), cuya declaración sobre valor prudente en el sector inmobiliario considera que el valor hipotecario representa el valor de un inmueble obtenido mediante una evaluación prudente de su comercialización futura, atendiendo a criterios sostenibles a largo plazo.

En el marco español, la Orden ECO/805/2003 recoge una definición prácticamente equivalente, basada también en una tasación prudente orientada a la comercialización futura del inmueble y a la consideración de sus características duraderas, las condiciones del mercado y sus posibles usos.

El empleo del mortgage lending value presenta, sin embargo, una implantación muy desigual, y solo está plenamente desarrollado en algunos países europeos como Alemania, Hungría, Polonia, Portugal y, por supuesto, España. Aunque todos ellos comparten los mismos principios básicos, las técnicas concretas para la determinación del valor hipotecario difieren entre unos y otros. En concreto, en España, la Orden ECO/805/2003 establece que el valor hipotecario se puede obtener de dos maneras, ambas asentadas en el denominado “principio de prudencia”:

  • Si el valor del inmueble se determina exclusivamente por el método de comparación de testigos de mercado, el Valor Hipotecario se obtiene mediante la aplicación —cuando resulte necesaria— de un ajuste o descuento sobre el Valor de Mercado que se haya obtenido a partir de la comparación. Para ello, resulta necesario que la sociedad de tasación disponga de análisis sobre la situación coyuntural del mercado local, las características de los ciclos de precios pasados, la volatilidad de los precios y la posible existencia de elementos especulativos y, a partir de todo ello, determine si, a su juicio, existe una probabilidad elevada de que el valor de mercado experimente reducciones significativas y duraderas antes de transcurridos 18 meses desde la fecha de caducidad de la tasación. En tal caso, deberá aplicar un descuento prudencial al valor de mercado, correspondiendo este valor ajustado al valor hipotecario.
  • Si el valor del inmueble se determina mediante métodos de actualización de las rentas o ingresos derivados de su explotación, el Valor Hipotecario se obtiene gracias a la imposición de una serie de limitaciones metodológicas o de magnitudes máximas a los parámetros bajo los cuales se estiman sus flujos de cara futuros. Así, deberán adoptarse ingresos o rentas futuras que puedan considerarse sostenibles en el largo plazo (teniendo en cuenta las tendencias pasadas) y las tasas de actualización de dichos flujos partirán, como mínimo, de la rentabilidad de los bonos nacionales de deuda a 5 años.

 Por tanto, en toda tasación hipotecaria emitida en España se ven reflejados dos valores: el Valor de Mercado y el Valor Hipotecario. Estos podrán, en unas ocasiones, ser coincidentes (si no se esperan caídas significativas de los precios) y, en otras, presentar diferencias de diversa magnitud, en función de la situación coyuntural del mercado local correspondiente. En cualquier caso, conviene prestar atención a las consideraciones que hayan sido reflejadas en el informe y conocer bien las características de ambos tipos de valores para tomar las decisiones adecuadas respecto del inmueble de que se trate.

Teniendo en cuenta los recientes cambios regulatorios en el ámbito comunitario, es previsible que los distintos países europeos adopten progresivamente esta base de valor en sus tasaciones hipotecarias. Este avance confirma, en realidad, el carácter adelantado de la Orden ECO/805/2003, cuya definición del valor hipotecario se encuentra plenamente alineada con los principios ahora consolidados a nivel europeo. Ello supone una buena noticia para España, ya que la transición al nuevo marco regulador no será disruptiva y podrá integrarse de forma natural en las prácticas de valoración existentes.


Desafíos de la sostenibilidad en la valoración inmobiliaria

La sostenibilidad se ha convertido en un elemento central de la economía y, por extensión, del sector inmobiliario. Cada vez más, ciudadanos, empresas y administraciones buscan un equilibrio entre desarrollo económico, conservación del medioambiente y bienestar social. En este contexto, surge la necesidad de que la valoración de los inmuebles incorpore criterios que permitan reflejar de manera objetiva el impacto de la sostenibilidad en el mercado.

Sostenibilidad como criterio técnico en la valoración

Recientemente, la normativa española de valoración inmobiliaria con finalidades financieras ha reforzado esta exigencia. Con la entrada en vigor de la Orden ECM/599/2025, que modifica la Orden ECO/805/2003, se introduce el principio de sostenibilidad como un factor a tener en cuenta en las valoraciones. Aunque la sostenibilidad ya influía de forma implícita en el valor de mercado, ahora se requiere visibilizar su efecto cuando sea relevante.

Los factores a considerar incluyen tanto criterios climáticos o medioambientales, como el riesgo de incendios forestales, la desertificación o la exposición a fenómenos sísmicos y volcánicos, como el indicador de eficiencia energética, que se revela como el parámetro más objetivo y estandarizado para evaluar la sostenibilidad de los inmuebles.

Al igual que otras características medibles —superficie, antigüedad, calidad constructiva o ubicación—, la sostenibilidad solo puede incorporarse al valor cuando tiene un efecto observable en el mercado. Bajo este prisma, los edificios más sostenibles tenderían a mantener o incrementar su valor, mientras que los menos eficientes podrían experimentar una menor atracción en el mercado. Sin embargo, debe tenerse en cuenta que la escala de estos riesgos climáticos o medioambientales trasciende la de los mercados inmobiliarios locales, en los que determinados riesgos – como el sísmico – pueden estar ya incorporados de forma natural en los valores de mercado.

Metodológicamente, esto implica que, cuando la sostenibilidad sea una variable fundamental para determinar el valor de un inmueble, los inmuebles seleccionados como referencia en el método de comparación deben presentar características de sostenibilidad similares a las del inmueble objeto de valoración, garantizando así que la homogeneización de los comparables tenga en cuenta este criterio.

En los métodos basados en actualización de rentas o flujos de explotación, el nivel de sostenibilidad debe incorporarse en las proyecciones de ingresos y gastos futuros, dado que puede influir en la ocupación, los costes de mantenimiento o renovación y la rentabilidad del activo.

Medición objetiva de la sostenibilidad

Para que la sostenibilidad pueda ser valorada con rigor, debe ser medible de forma objetiva. La tríada ESG (Environmental, Social, Governance) proporciona un marco conceptual:

  • Environmental (medioambiental): eficiencia energética, consumo de recursos y exposición a riesgos naturales.
  • Social: impacto en la comunidad y bienestar de los ocupantes.
  • Governance (gobernanza): gestión responsable del activo y cumplimiento normativo.

Los criterios medioambientales, en particular, se encuentran más avanzados y son la base para evaluar de manera estandarizada la sostenibilidad de las edificaciones en Europa. En España, la nueva normativa exige que estos factores se integren explícitamente en la valoración, complementando el análisis tradicional del valor de mercado.

Papel de las sociedades de tasación

La correcta incorporación de los riesgos climáticos y medioambientales en la valoración de un inmueble requiere un trabajo profesional y tecnológicamente respaldado. Las sociedades de tasación cuentan con sistemas avanzados que permiten integrar indicadores medioambientales de manera trazable y coherente. Además, el modelo español exige que las valoraciones hipotecarias sean realizadas por sociedades homologadas por el Banco de España y firmadas por técnicos especializados con conocimiento del mercado local, como arquitectos, arquitectos técnicos o ingenieros. Este enfoque combina la experiencia del valorador experto con el respaldo metodológico, humano y tecnológico de las sociedades de tasación, asegurando la calidad y fiabilidad de las valoraciones, y permitiendo reflejar de manera clara el valor que el mercado asigna a la sostenibilidad.

La valoración inmobiliaria se encuentra en un proceso de adaptación constante, respondiendo a los retos de la sostenibilidad y a las exigencias de la nueva normativa. En ese contexto, la AEV – Asociación Española de Análisis de Valor publicó el 23 de julio de 2025 el primer Estándar de Sostenibilidad del sector de la valoración en España, con el objetivo de favorecer una mayor transparencia en las tasaciones emitidas por las 21 sociedades de tasación que la integran. Este estándar incorpora de forma sistemática la identificación de riesgos como incendios forestales, inundación fluvial y costera, desertificación, así como peligrosidad sísmica y volcánica. Toda esta información se incluye en los informes de tasación, con independencia del efecto que dichos riesgos puedan tener sobre el valor.

Pagar la tasación: una inversión que te da el control

En los últimos años, el reparto de los gastos al firmar una hipoteca ha sido objeto de debate e incertidumbre. ¿Quién debe asumir cada coste? ¿Qué parte le toca al banco y cuál al cliente? Desde junio de 2020, con la entrada en vigor de la Ley Reguladora de los Contratos de Crédito Inmobiliario, esta cuestión quedó por fin resuelta.

La normativa establece un criterio claro: el banco debe hacerse cargo de casi todos los gastos asociados a la constitución del préstamo, como los de notaría, registro y gestoría. Todos, excepto uno: la tasación del inmueble.

¿Por qué justo este coste queda fuera? La clave está en el enfoque de la ley, que pone el acento en proteger los derechos del consumidor. Asumir tú mismo el coste de la tasación no es una desventaja, sino una forma de darte mayor autonomía y poder de decisión en un proceso tan importante como es el de contratar una hipoteca.

Veamos por qué pagar este informe, lejos de ser un simple trámite, se convierte en una auténtica herramienta a tu favor.

Eres tú quien elige al tasador

Al abonar el coste de la tasación, eres libre de seleccionar la empresa que la realice. Esto te permite comparar presupuestos, exigir calidad técnica y optar por aquella tasadora que te transmita más confianza o profesionalidad. Si el banco fuera quien pagara, la decisión recaería en él y tú no podrías intervenir en la elección.

Te llevas la tasación a cualquier entidad

Otro punto a tu favor: ser titular de la tasación implica que puedes utilizarla con cualquier entidad financiera. Si estás valorando varias ofertas hipotecarias, no tendrás que repetir el informe en cada una, con el consiguiente ahorro de tiempo y dinero. La tasación es tuya y puedes moverla con libertad en todo el proceso de negociación.

Tienes acceso completo y derecho a reclamar

Además de obtener el documento, cuentas con el derecho a revisar su contenido con detalle. Si detectas errores o discrepancias, puedes presentar una reclamación directamente ante la sociedad tasadora. Esto te otorga un control total sobre la información y sobre los pasos posteriores si algo no encaja.

Protege tu futuro: el valor de subasta

Este punto es especialmente importante y muchas veces se pasa por alto. Si en algún momento no pudieras afrontar el pago del préstamo y el banco ejecutara la hipoteca, el precio de salida en subasta del inmueble sería el valor de tasación. Y ese valor puede haberse fijado años antes, al constituir el préstamo.

Precisamente para evitar abusos, la ley exige que sea el cliente quien valide y confirme ese valor desde el inicio. De ahí la importancia de haber elegido tú al tasador, haber revisado bien el informe y conservar la documentación. Una buena tasación te protege incluso en escenarios poco deseables a largo plazo.

Una inversión, no un gasto

Aunque pueda parecer un coste más del proceso hipotecario, la tasación es mucho más que eso: es una inversión en tu seguridad, tu libertad de elección y tu capacidad de negociación. Te da el control sobre una parte esencial del préstamo y te ofrece garantías técnicas y jurídicas para el futuro.

Determinar el valor de una finca rústica: claves de la valoración agraria

Cuando hablamos de inmuebles, lo habitual es pensar en viviendas: pisos urbanos, casas unifamiliares o apartamentos vacacionales. Sin embargo, en el mundo inmobiliario existen otros activos igualmente relevantes y, en muchos casos, más desconocidos. Es el caso de las fincas rústicas, cuyo valor puede interesar tanto a agricultores profesionales como a quienes, por herencia o inversión, se encuentran con una parcela de terreno en el entorno rural.

Para conocer el valor de una finca rústica es necesario analizar una combinación de factores. En esencia, el precio que puede alcanzar en el mercado dependerá de tres elementos principales:

  • El terreno y su capacidad productiva.
  • Las construcciones que formen parte de una explotación económica.
  • Las edificaciones residenciales o recreativas asociadas al inmueble.

Veamos cómo se valora cada uno de estos componentes.

  1. El terreno: base productiva y potencial económico

El valor del suelo rural está directamente vinculado a su capacidad de generar ingresos. Para estimarlo, se proyectan en el tiempo los beneficios netos derivados de su explotación, considerando el tipo de cultivo o uso productivo que se puede llevar a cabo en él.

Por ejemplo, un terreno puede estar destinado a cultivos agrícolas —como cereales, legumbres, vid o frutales—, a actividades forestales, o incluso a la explotación de recursos naturales, como minas o canteras. Para calcular su valor, se analiza no solo qué puede producir, sino también por cuánto tiempo y a qué precio podrá venderse dicha producción, descontando todos los costes asociados: mano de obra, maquinaria, acondicionamiento del suelo, sistemas de riego, etc.

Factores como el acceso al agua, la composición del terreno, las condiciones climáticas y la topografía del lugar influyen directamente en su valor final. Este análisis económico, basado en el método de actualización de flujos futuros, permite determinar cuánto vale el terreno en función de su rendimiento esperado.

Ahora bien, en algunas regiones con alta demanda de fincas de recreo, el precio de mercado puede superar el valor derivado de su capacidad productiva. En esos casos, y especialmente cuando se trata de valoraciones con finalidad hipotecaria, se aplican criterios de prudencia: se elige el valor más bajo entre el valor por explotación y el valor por comparación con fincas similares en venta.

  1. Actividades implantadas: valor de la explotación

Aunque el suelo rústico suele estar sujeto a limitaciones legales en cuanto a sus usos, existen ciertos tipos de actividades económicas permitidas que pueden incrementar notablemente el valor de una finca. Es el caso de instalaciones ganaderas, industrias agroalimentarias, huertos solares, parques eólicos o alojamientos rurales, entre otros.

En estos supuestos, se calcula el valor en función del rendimiento económico que puede generar la actividad implantada. Por ejemplo, si se trata de un alojamiento turístico, se estimará el nivel de ocupación esperado, los ingresos por noche, y los gastos operativos durante un horizonte temporal determinado.

En las valoraciones con fin hipotecario, se introduce un matiz importante: el valor asignado a estas explotaciones no puede superar el menor entre el valor económico proyectado y el llamado valor de reemplazamiento neto, es decir, el coste que tendría construir de nuevo esa misma instalación en su estado actual.

  1. Edificaciones residenciales o de ocio: valoración convencional

Las casas de campo, caseríos, masías o construcciones auxiliares que no se utilizan para actividades económicas, sino con fines residenciales o recreativos, se valoran como cualquier otro inmueble. En estos casos, se aplican los métodos habituales, fundamentalmente el comparativo, que toma como referencia el precio de venta de propiedades similares en características, uso y ubicación.

Estas edificaciones pueden representar un valor añadido importante dentro de la finca, especialmente si están en buen estado, bien comunicadas o situadas en zonas de interés paisajístico o turístico.


Claves para entender las valoraciones inmobiliarias

Determinar cuánto vale un inmueble es algo que forma parte de nuestra experiencia cotidiana. Desde el momento en que consideramos comprar, vender, heredar o invertir, la necesidad de conocer el valor de un bien surge de forma natural. Y hoy en día, las opciones para obtener una valoración son tan variadas como accesibles. Basta una búsqueda rápida en internet para encontrarnos con simuladores, formularios, informes oficiales, recomendaciones comerciales o incluso referencias administrativas.

Con este panorama tan amplio, resulta fundamental entender qué ofrece cada tipo de valoración, qué nivel de fiabilidad tiene y en qué situaciones puede ser útil. A continuación, te presentamos una clasificación de las principales formas de estimar el valor de un inmueble que puedes encontrar actualmente, y cuál es la función específica que cumple cada una.

  1. Simuladores digitales: el primer vistazo

Una de las herramientas más comunes en la actualidad son las plataformas online que permiten conocer un valor estimado introduciendo algunos datos básicos del inmueble (ubicación, superficie, estado…). Estas soluciones, muy utilizadas por bancos, portales inmobiliarios o agencias, ofrecen un resultado inmediato y gratuito.

Eso sí, no se trata de valoraciones técnicas en sentido estricto. No incluyen una inspección presencial ni un análisis riguroso de mercado. Como el usuario introduce los datos sin validación profesional, los resultados pueden diferir notablemente de los que proporcionaría una valoración certificada. Aun así, son un buen punto de partida si lo que se busca es una idea general del rango de precios posible.

  1. Estimaciones de agentes inmobiliarios: orientación comercial

Muchas inmobiliarias ofrecen valoraciones gratuitas con el objetivo de captar inmuebles para su cartera de ventas. Se trata de una estimación del precio de mercado basada en la experiencia local del agente, combinada con datos recientes de operaciones similares.

Si bien este tipo de valoración puede ser útil para establecer un precio de salida razonable, no tiene validez legal ni sustituye a una tasación oficial. Además, puede contener cierto sesgo, especialmente si hay interés en que el inmueble se venda rápidamente. Conviene, por tanto, considerar estas valoraciones como una referencia orientativa más que como un valor objetivo.

  1. Informes previos de la Administración: precaución tributaria

Algunas comunidades autónomas ofrecen servicios de consulta sobre el valor fiscal que atribuirán a un inmueble cuando se lleve a cabo una operación sujeta a impuestos (como una compraventa o una donación). Esta información se puede obtener a través de plataformas online o, en ciertos casos, mediante solicitudes formales por escrito.

El propósito de estas valoraciones es evitar discrepancias con Hacienda. Si el valor declarado en la escritura es inferior al que la administración considera adecuado, puede iniciarse un proceso de comprobación de valores y rectificación tributaria. Por ello, este tipo de valoraciones son clave para prevenir problemas fiscales y evitar futuras sanciones.

  1. Valoraciones del Catastro: doble referencia pública

Todos los inmuebles en España tienen asignados dos valores catastrales desde 2022: el Valor Catastral y el Valor de Referencia. Ambos son determinados por la Dirección General del Catastro, pero cumplen funciones distintas.

  • El Valor Catastral se utiliza como base para calcular impuestos locales como el IBI. Se actualiza con poca frecuencia y tiende a ser inferior al valor de mercado. Es un dato protegido, accesible para el titular del inmueble.
  • El Valor de Referencia, por su parte, se actualiza anualmente y tiene carácter público. Desde su entrada en vigor, es el valor fiscal de referencia para calcular los impuestos de Sucesiones, Donaciones y Transmisiones Patrimoniales, salvo que el valor escriturado sea más alto.

Ambos valores tienen consecuencias directas en la tributación, por lo que conviene conocerlos y saber interpretarlos correctamente.

Valoraciones técnicas: la garantía profesional

Frente a todas las herramientas y estimaciones disponibles en el mercado, existen las valoraciones realizadas por sociedades de tasación homologadas, que cumplen con una normativa específica y están sujetas a controles de calidad. Estas valoraciones profesionales —especialmente las tasaciones hipotecarias— son las únicas que tienen plena validez legal en procesos como la solicitud de préstamos, informes judiciales o procedimientos administrativos complejos.

Su elaboración implica el análisis detallado del inmueble por parte de técnicos cualificados, visitas presenciales, estudios comparativos de mercado y la aplicación de metodologías reconocidas. Por eso, cuando se requiere seguridad jurídica o respaldo financiero, la valoración profesional es la única opción fiable.


¿Cómo contribuyen las tasaciones a la estabilidad financiera?

Podemos pensar que el fin último de las tasaciones es únicamente posibilitar la concesión de préstamos hipotecarios. Nada más lejos de la realidad. De hecho, las tasaciones realizadas por las sociedades de tasación son clave en distintos procesos y ámbitos financieros que, en su conjunto, resultan esenciales para garantizar la estabilidad financiera del sector bancario y, con ello, la seguridad de los ahorros y depósitos de los ciudadanos.

Por una parte, en efecto, las tasaciones son relevantes de cara a la concesión de préstamos hipotecarios, los cuales conforman una parte esencial de los activos bancarios. El hecho de que las valoraciones de estos inmuebles sean rigurosas e independientes no es sólo imprescindible para proteger los intereses de los compradores de bonos (como vimos en este post), sino también para la protección de los dueños de los depósitos con cuyo dinero realiza el banco los préstamos, así como para la transparencia y fiabilidad de los balances bancarios.

Tan es así que en los textos de las propias leyes que regulan el ámbito hipotecario se comenta que este mercado “es uno de los segmentos del sistema financiero con mayor influencia en la estabilidad macroeconómica y financiera. De su funcionamiento depende la financiación de la vivienda, que representa alrededor de dos tercios del valor de la riqueza total de los hogares españoles y condiciona sus decisiones de consumo e inversión. Al mismo tiempo, el crédito hipotecario tiene un gran peso en el balance de las entidades de crédito y supone más de la mitad del total del crédito al sector privado residente” (preámbulo de la Ley 41/2007). Se trata, en consecuencia, de un ámbito de actividad que exige un comportamiento muy riguroso de los distintos agentes que operan en el mercado.

Por otro lado, las mismas exigencias del mercado hipotecario, es decir la intervención obligatoria de una sociedad de tasación como valoradora, se han aplicado por parte el Banco de España en otros ámbitos sensibles para la estabilidad financiera, como son los siguientes:

  • Las normas contables del sector bancario: al igual que las empresas, los bancos están obligados a cumplir con una serie de obligaciones contables, rindiendo información sobre su actividad, su patrimonio y sobre sus operaciones especiales. Mediante la contabilidad, miden y valoran todos los elementos que componen sus finanzas, y controlan la información de todos sus movimientos monetarios, datos que resultan esenciales para tomar decisiones sobre su forma de actuar. A la hora de contabilizar el valor de los préstamos hipotecarios concedidos por la entidad, así como de los inmuebles adjudicados, la normativa vigente exige la realización de valoraciones profesionales, cuya calidad y exactitud es crucial para que el banco disponga de información contable rigurosa, real y actualizada.
  • Las exigencias de capital de los bancos: las entidades financieras están obligadas a mantener una cantidad mínima de capital, determinada en función del nivel de activos que tengan en circulación. De esta manera, se asegura que no realicen inversiones que puedan aumentar su riesgo de quiebra, así como que disponen de suficiente capital para mantener sus pérdidas operativas y afrontar retiradas de fondos.  El valor por el cual se contabilizan los activos a la hora de determinar el volumen de capital que debe provisionar el banco se determina también a partir de valoraciones profesionales.
  • La valoración de los inmuebles adjudicados: cuando un banco se adjudica un inmueble por impago de un préstamo, aquél entra a formar parte de su patrimonio, por lo que la normativa obliga a valorar periódicamente esos activos. De esta manera, se verifica el valor por el que el banco los podría vender en el mercado, y se vigila cualquier posible pérdida de valor que ponga en riesgo dicho patrimonio.

En definitiva, la calidad e independencia de las tasaciones hipotecarias resulta clave a la hora de asegurar la estabilidad financiera, por lo que es crucial que se mantengan y refuercen los requisitos para su elaboración, tanto los relativos a las normas técnicas que las guían como los que tienen que ver con la profesionalidad y objetividad de los proveedores que las realizan.


Tipos de valoraciones que ofrece el mercado: ¿para qué sirve cada una?

Ya en otras ocasiones hemos comentado que valorar es una habilidad innata del ser humano: está en nuestra naturaleza asignar a las cosas el valor que éstas tienen para nosotros, y comparar unas con otras para determinar el precio que estamos dispuestos a pagar por ellas. Quizás por ello, las fuentes y recursos de las que podemos obtener valoraciones son, hoy en día, de lo más numerosas. Desde la AEV, solemos destacar especialmente el papel de la valoración profesional y de las sociedades de tasación, que son las compañías especializadas en una disciplina tan concreta y compleja. Sin embargo, basta teclear en nuestro navegador la palabra “valoración” para encontrar innumerables recursos a través de los cuales obtener un valor de los activos que nos interesan. 

Por eso, creemos que merece la pena hacer un breve recorrido por los tipos de valoraciones que se ofrecen públicamente, tanto en el mercado como en las redes, y especificar cuál es la utilidad concreta de cada una de ellas y en qué medida pueden ayudarnos a resolver necesidades de distinta naturaleza.

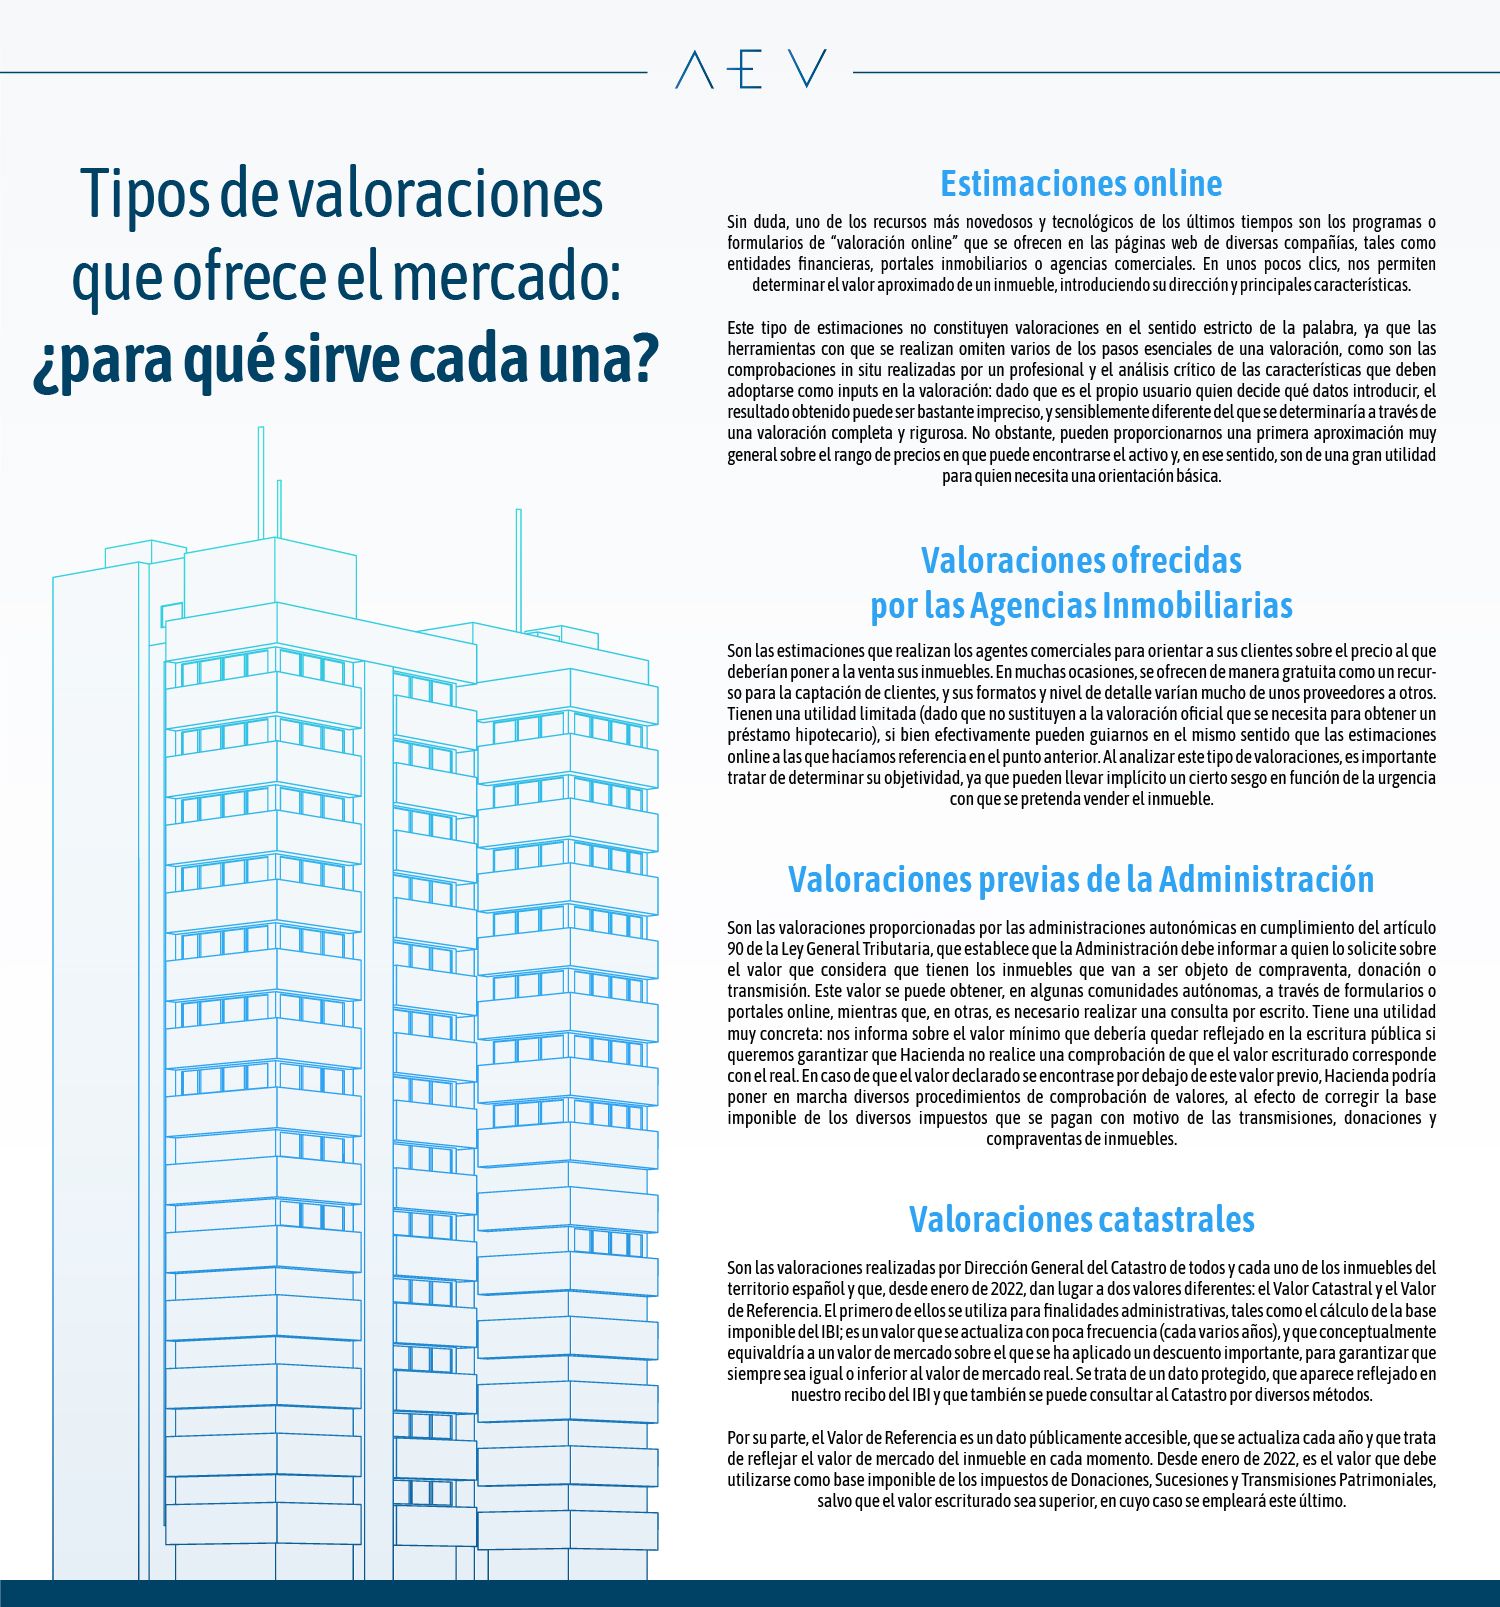
> Estimaciones online: sin duda, uno de los recursos más novedosos y tecnológicos de los últimos tiempos son los programas o formularios de “valoración online” que se ofrecen en las páginas web de diversas compañías, tales como entidades financieras, portales inmobiliarios o agencias comerciales. En unos pocos clics, nos permiten determinar el valor aproximado de un inmueble, introduciendo su dirección y principales características. 

Como ya explicábamos en este post, este tipo de estimaciones no constituyen valoraciones en el sentido estricto de la palabra, ya que las herramientas con que se realizan omiten varios de los pasos esenciales de una valoración, como son las comprobaciones in situ realizadas por un profesional y el análisis crítico de las características que deben adoptarse como inputs en la valoración: dado que es el propio usuario quien decide qué datos introducir, el resultado obtenido puede ser bastante impreciso, y sensiblemente diferente del que se determinaría a través de una valoración completa y rigurosa. No obstante, pueden proporcionarnos una primera aproximación muy general sobre el rango de precios en que puede encontrarse el activo y, en ese sentido, son de una gran utilidad para quien necesita una orientación básica. 

> Valoraciones ofrecidas por las Agencias Inmobiliarias: son las estimaciones que realizan los agentes comerciales para orientar a sus clientes sobre el precio al que deberían poner a la venta sus inmuebles. En muchas ocasiones, se ofrecen de manera gratuita como un recurso para la captación de clientes, y sus formatos y nivel de detalle varían mucho de unos proveedores a otros. Tienen una utilidad limitada (dado que no sustituyen a la valoración oficial que se necesita para obtener un préstamo hipotecario), si bien efectivamente pueden guiarnos en el mismo sentido que las estimaciones online a las que hacíamos referencia en el punto anterior. Al analizar este tipo de valoraciones, es importante tratar de determinar su objetividad, ya que pueden llevar implícito un cierto sesgo en función de la urgencia con que se pretenda vender el inmueble. 

> Valoraciones previas de la Administración: son las valoraciones proporcionadas por las administraciones autonómicas en cumplimiento del artículo 90 de la Ley General Tributaria, que establece que la Administración debe informar a quien lo solicite sobre el valor que considera que tienen los inmuebles que van a ser objeto de compraventa, donación o transmisión. Este valor se puede obtener, en algunas comunidades autónomas, a través de formularios o portales online, mientras que, en otras, es necesario realizar una consulta por escrito. Tiene una utilidad muy concreta: nos informa sobre el valor mínimo que debería quedar reflejado en la escritura pública si queremos garantizar que Hacienda no realice una comprobación de que el valor escriturado corresponde con el real. En caso de que el valor declarado se encontrase por debajo de este valor previo, Hacienda podría poner en marcha diversos procedimientos de comprobación de valores, al efecto de corregir la base imponible de los diversos impuestos que se pagan con motivo de las transmisiones, donaciones y compraventas de inmuebles. 

> Valoraciones catastrales: son las valoraciones realizadas por Dirección General del Catastro de todos y cada uno de los inmuebles del territorio español y que, desde enero de 2022, dan lugar a dos valores diferentes: el Valor Catastral y el Valor de Referencia. El primero de ellos se utiliza para finalidades administrativas, tales como el cálculo de la base imponible del IBI; es un valor que se actualiza con poca frecuencia (cada varios años), y que conceptualmente equivaldría a un valor de mercado sobre el que se ha aplicado un descuento importante, para garantizar que siempre sea igual o inferior al valor de mercado real. Se trata de un dato protegido, que aparece reflejado en nuestro recibo del IBI y que también se puede consultar al Catastro por diversos métodos. 

Por su parte, el Valor de Referencia es un dato públicamente accesible, que se actualiza cada año y que trata de reflejar el valor de mercado del inmueble en cada momento. Desde enero de 2022, es el valor que debe utilizarse como base imponible de los impuestos de Donaciones, Sucesiones y Transmisiones Patrimoniales, salvo que el valor escriturado sea superior, en cuyo caso se empleará este último. 

En definitiva, vemos que son muchas y de muy distinta utilidad las valoraciones a las que podemos tener acceso. Por ello, es muy importante tener siempre claro, al consultarlas, los objetivos y limitaciones de cada una de ellas y, sobre todo, saber diferenciarlas de las valoraciones profesionales realizadas por las sociedades de tasación y, muy en particular, de las tasaciones hipotecarias que son las únicas que se pueden emplear de cara a la solicitud de un préstamo hipotecario. 

Volver arriba