El sector regulado de valoración en España, tal y como lo conocemos hoy, nació al amparo del Real Decreto 775/1997, de 30 de mayo, por el cual se definieron los requisitos de homologación de las conocidas como “sociedades de tasación”. Desde entonces, y como no podía ser de otra manera, ha ido experimentado diversos cambios, que han afectado tanto a su estructura como a sus requisitos normativos, que se han ido incrementando para reforzar, de manera progresiva, la calidad e independencia de las valoraciones. Por ello, resulta interesante analizar la historia de los últimos 25 años para entender la progresión del sector y su evolución económica.
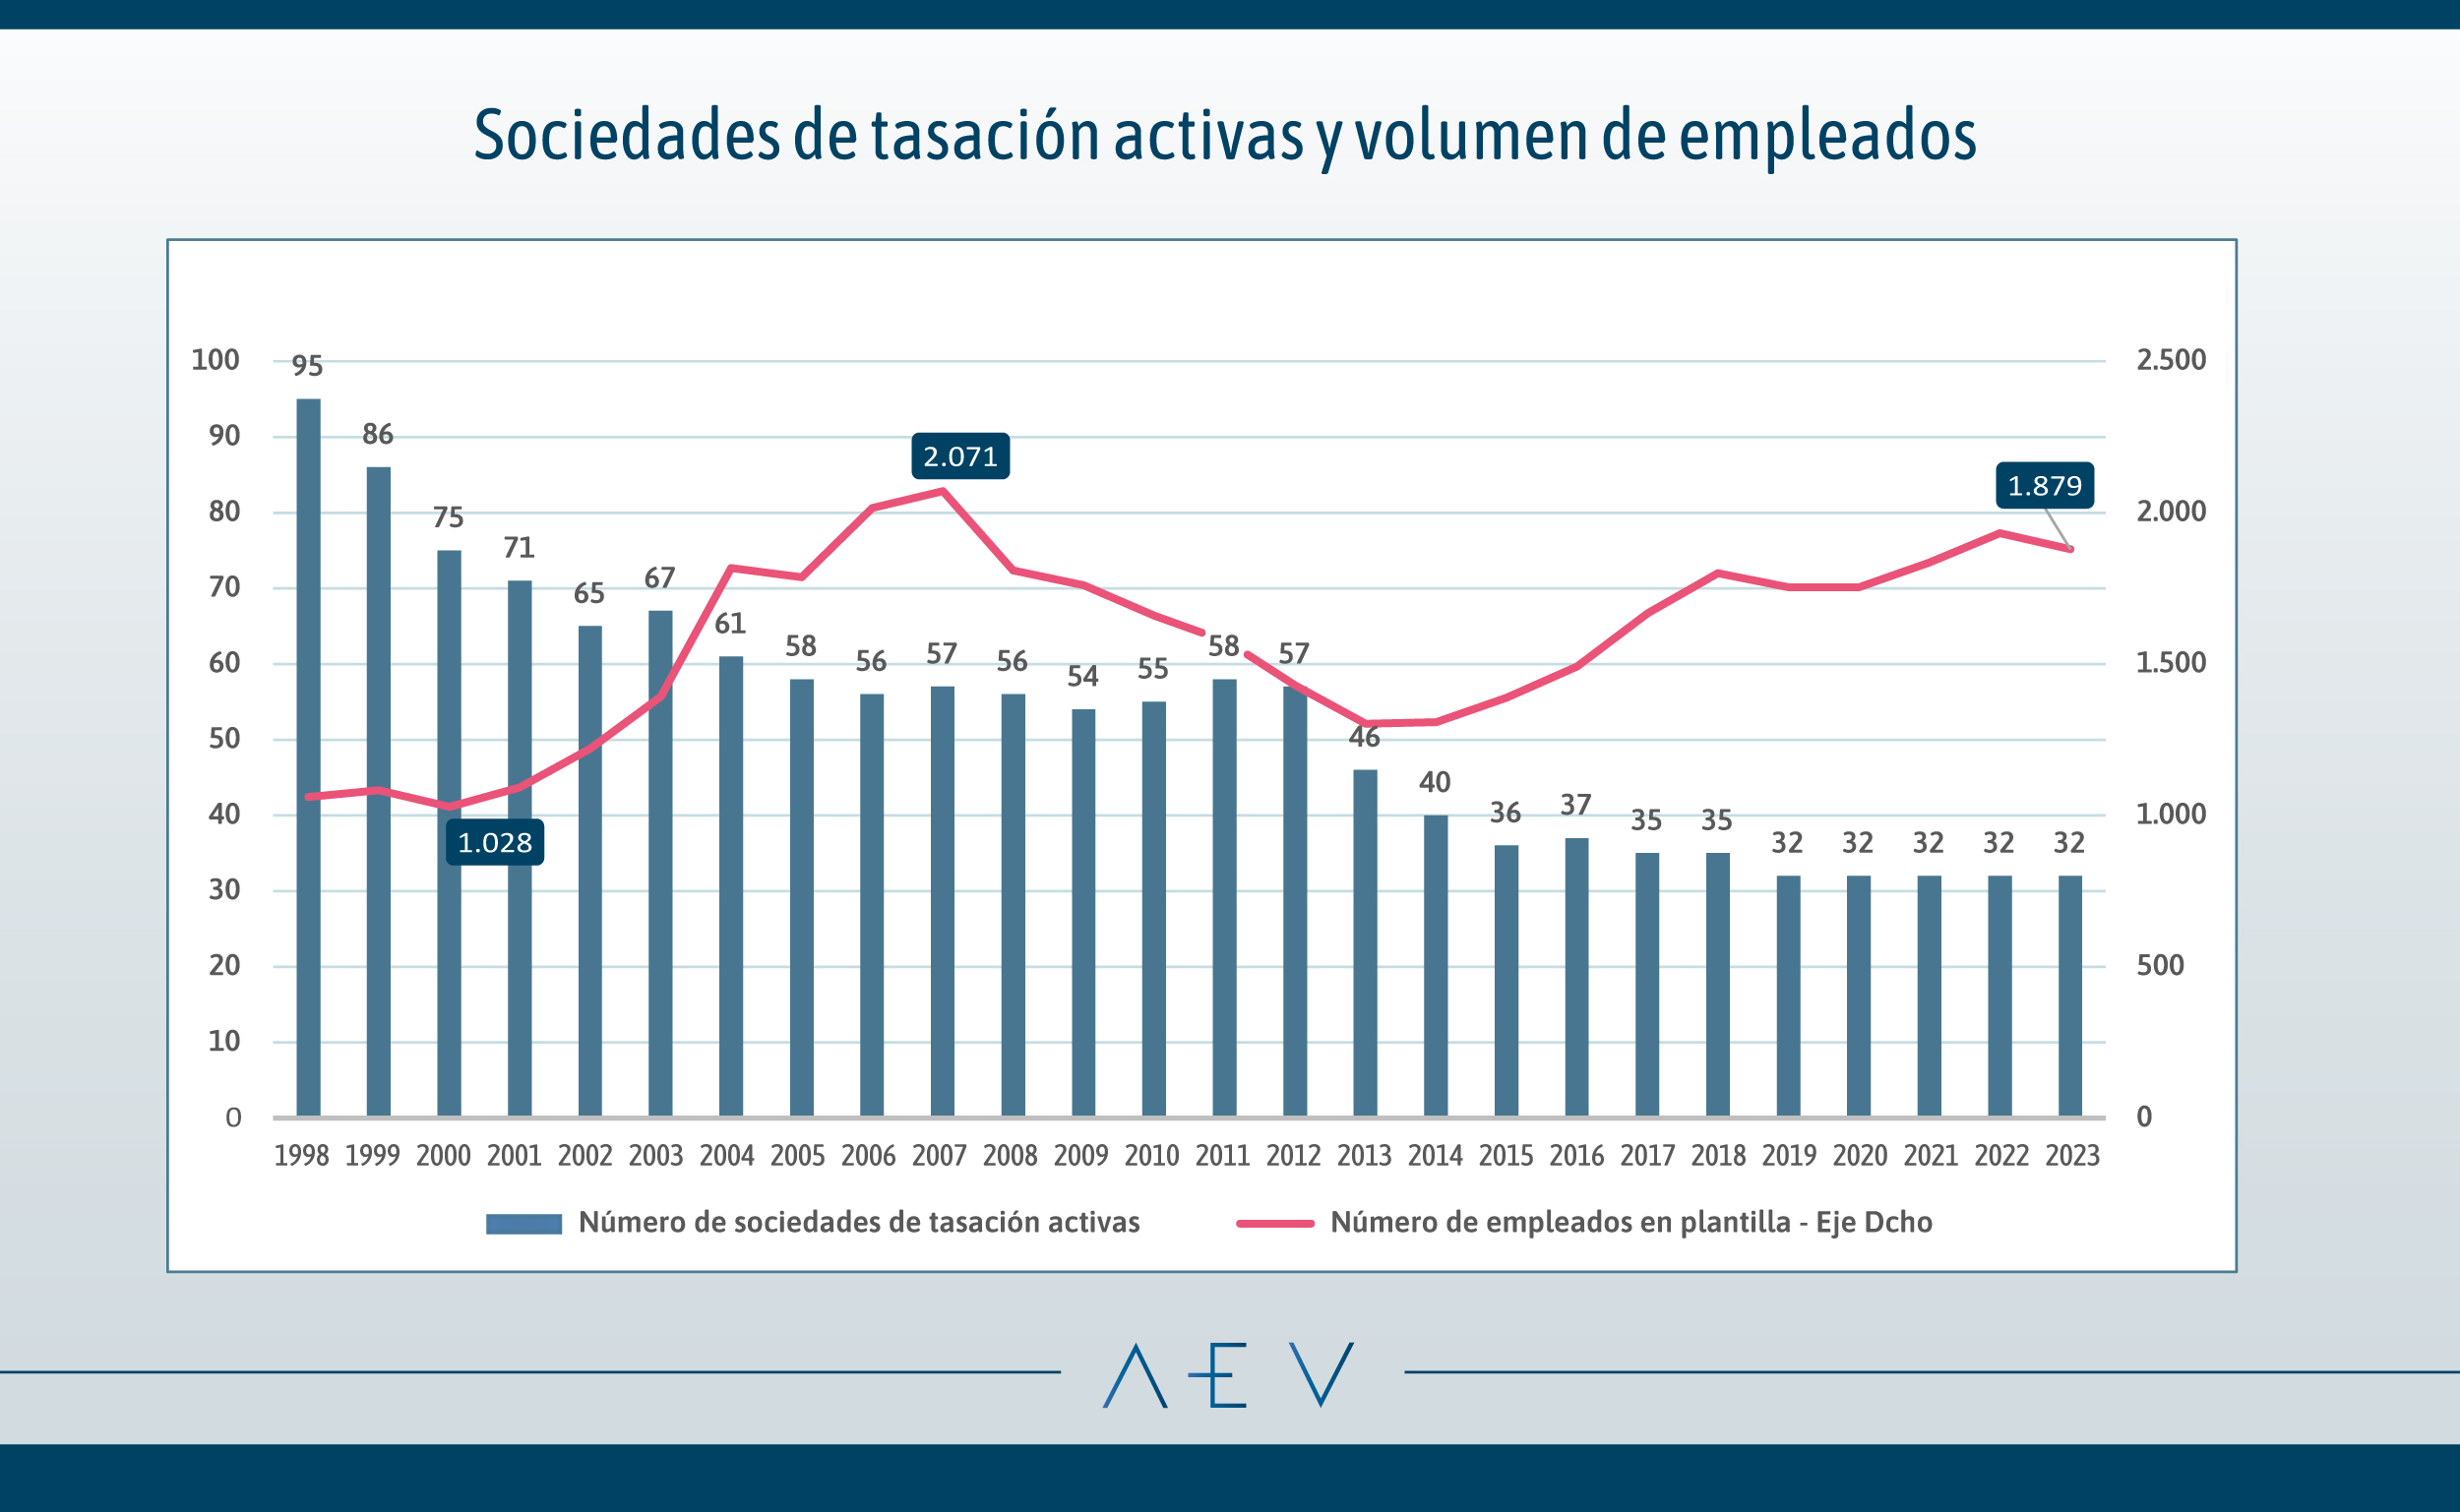
Una de las circunstancias más llamativas de esta evolución ha sido la contracción del número de sociedades en activo, que se ha reducido a cerca de la tercera parte de las que existían en el año 1998. La dinámica propia de los mercados y la aplicación de economías de escala, así como la disminución progresiva del número de clientes potenciales (entidades financieras) han ido favoreciendo la concentración del sector, que actualmente cuenta con un total de 32 sociedades registradas y en activo, según los datos del Banco de España. A pesar de ello, el volumen total de empleados de las sociedades (sin contar con los profesionales tasadores que prestan servicio de forma externa) se ha mantenido relativamente constante. Actualmente, el sector proporciona un puesto por cuenta ajena a más de 1.800 personas, frente a las cerca de 1.000 con que contaba en sus inicios, y muy cerca de su máximo en el año 2007, cuando se superaron los 2.000 empleos en términos agregados.
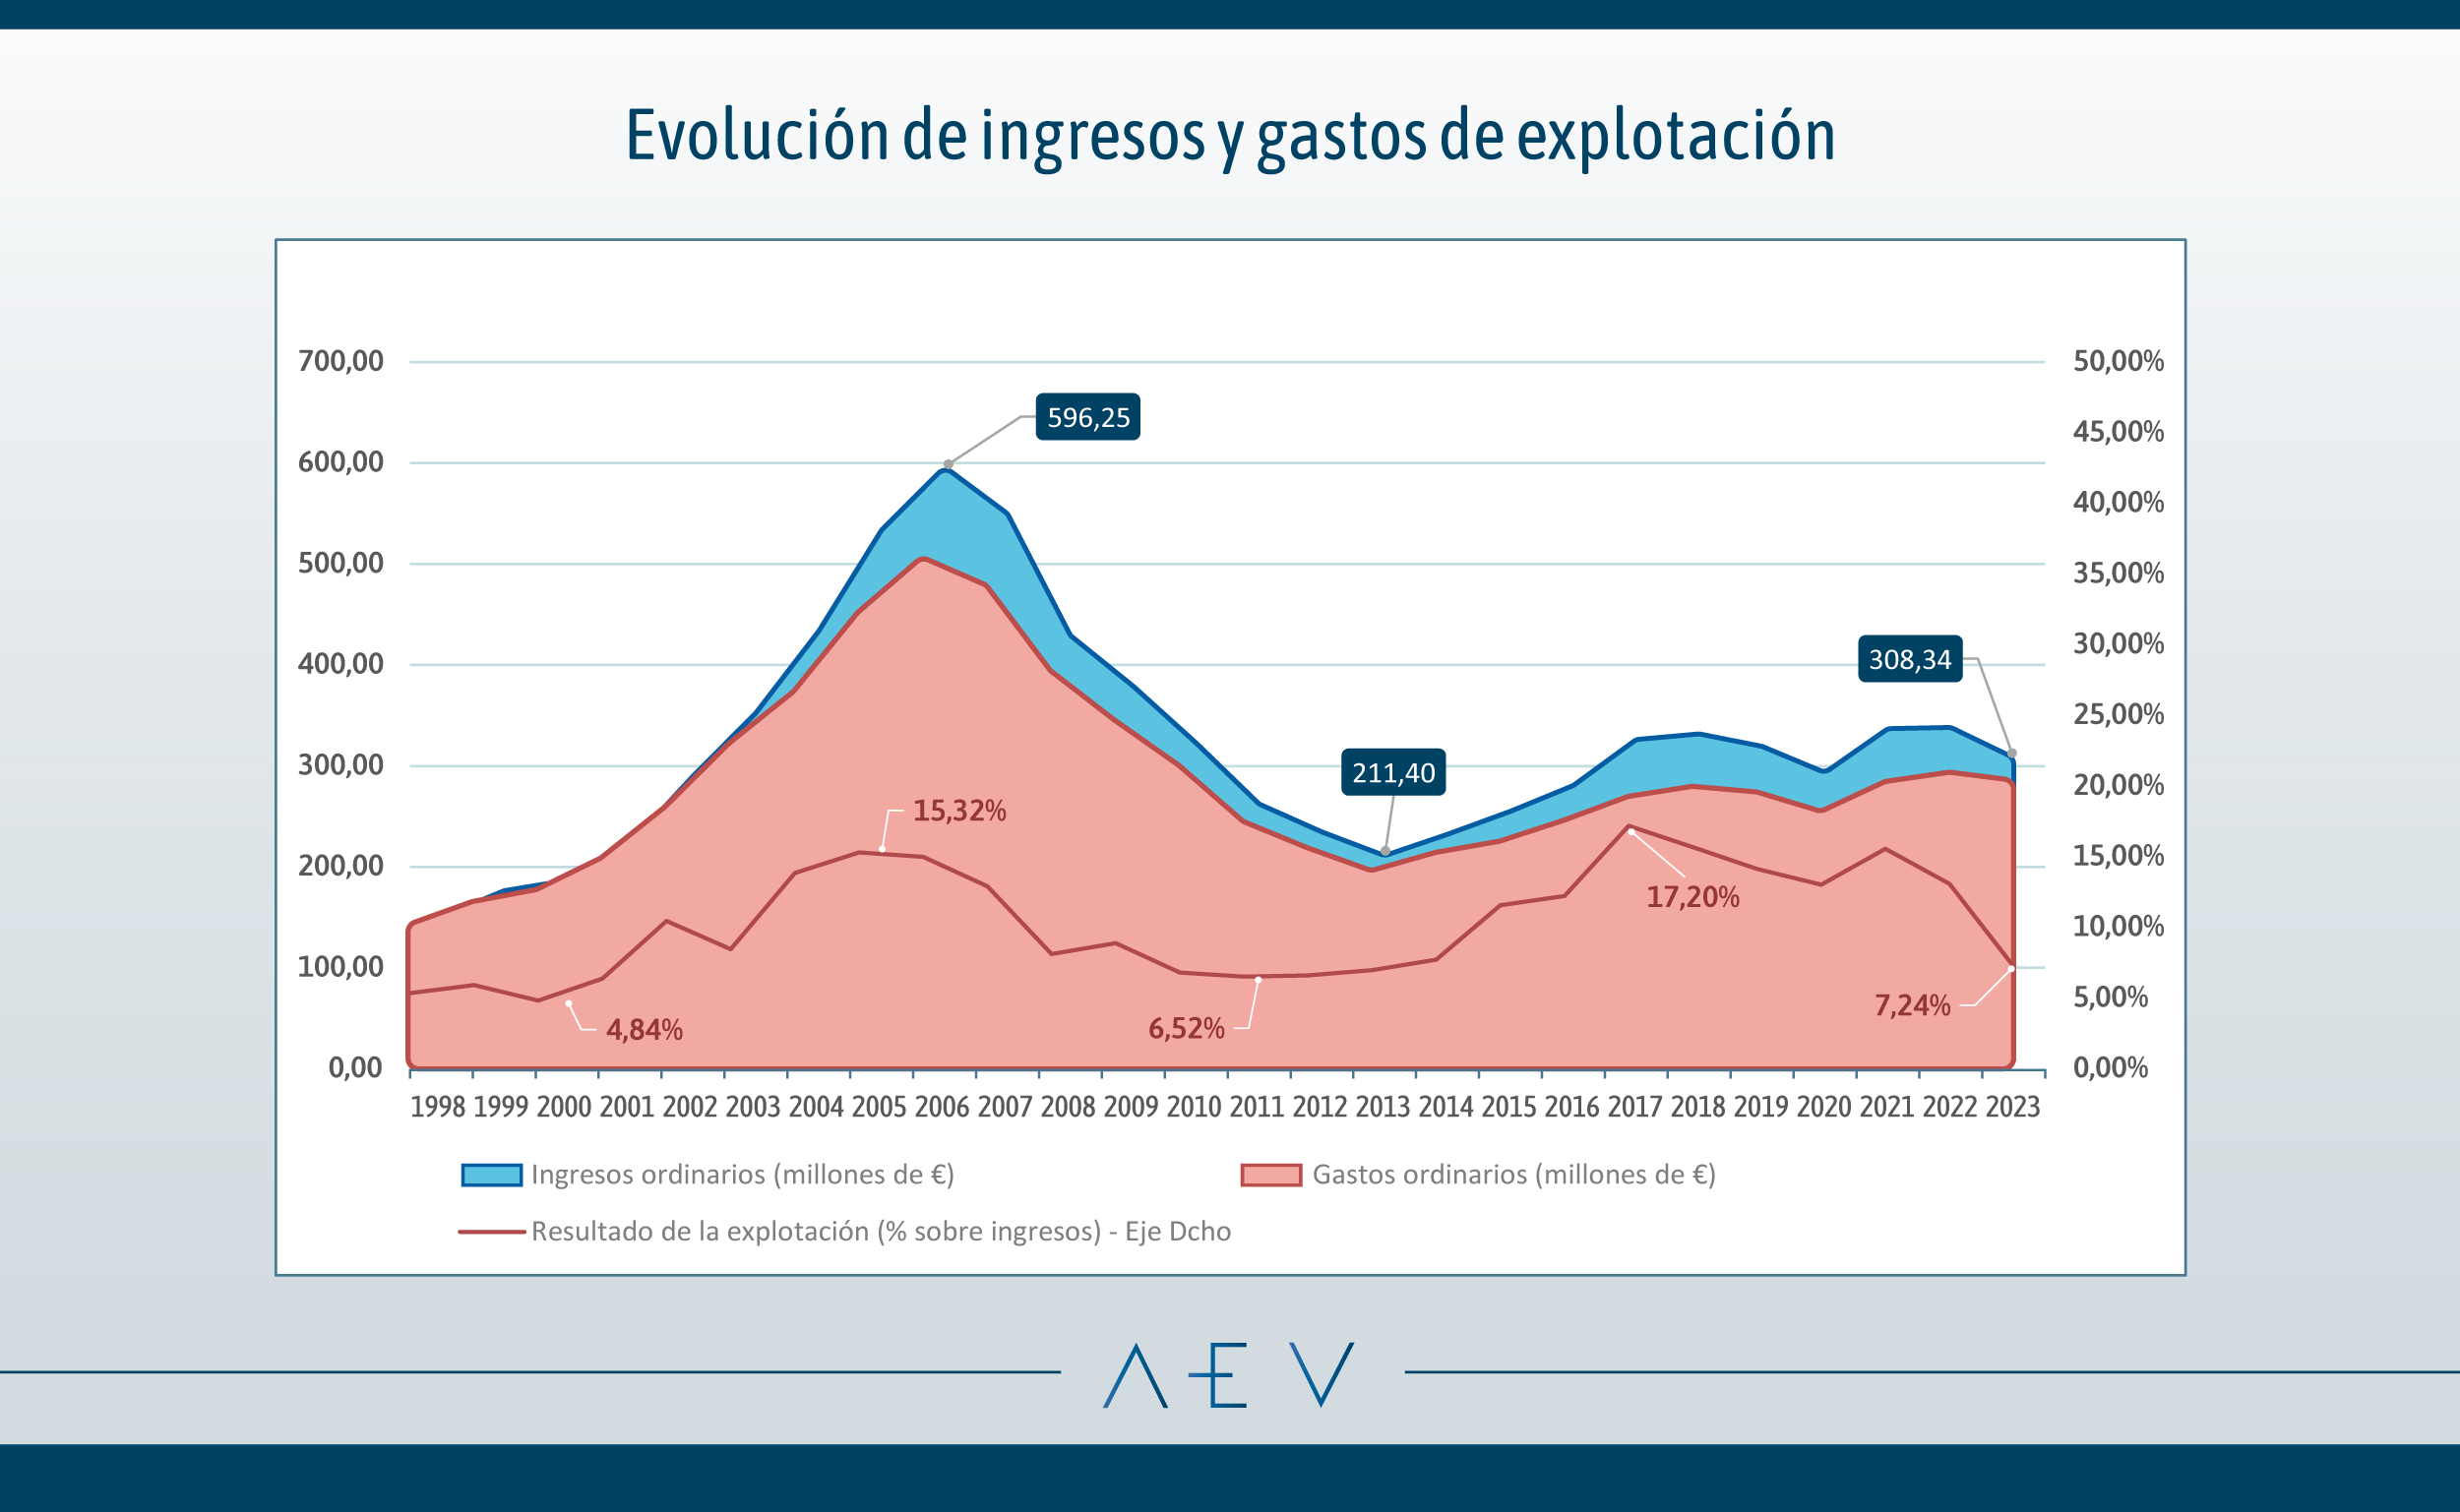
En consonancia con las dinámicas inmobiliarias de nuestro país, los ingresos totales del sector han sufrido también importantes variaciones. Así, al ritmo que se incrementaba el volumen de transacciones en los años del “boom”, el conjunto de las sociedades llegaba a ingresar casi 600 millones de euros en 2006, cifra que después comenzó a caer en picado hasta 2013, cuando apenas se superaron los 200 millones. Desde entonces, y al pausado ritmo de recuperación que ha experimentado el sector inmobiliario español, los ingresos han remontado lentamente, situándose actualmente en cerca de 300 millones de euros anuales.
En términos de beneficio bruto, se puede apreciar que el resultado anual de explotación, medido como porcentaje sobre el total de ingresos, ha experimentado también variaciones. Mientras que, en determinados momentos —coincidentes con fases expansivas del ciclo inmobiliario— ha llegado a superar el 15% del volumen de ingresos, actualmente se sitúa en el entorno del 7%, magnitud inferior a la media de los 25 años anteriores, que ronda el 10%.
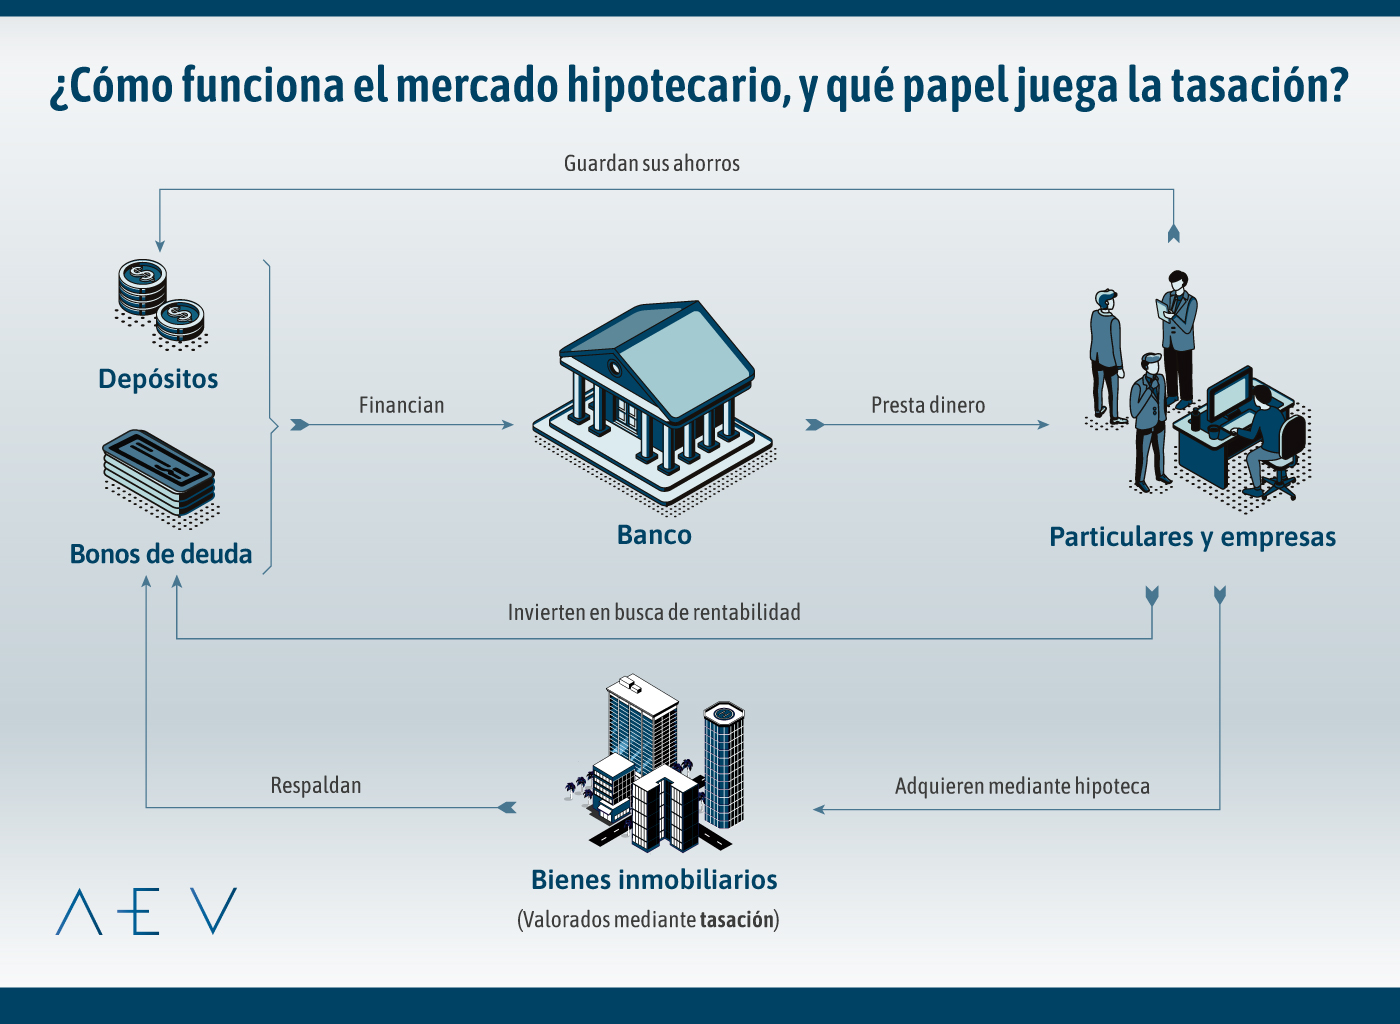
Sin duda, uno de los aspectos que más fuertemente impactan en el volumen de actividad e ingresos de las sociedades de tasación es la evolución del mercado hipotecario, esto es, el número de nuevas hipotecas concedidas cada año, especialmente en el segmento de vivienda, el más importante en términos de volumen. De hecho, una de las dinámicas más llamativas de los últimos años ha sido la pérdida de protagonismo de este segmento de tasación, que ha pasado de representar más del 90% de la actividad de las tasadoras a cerca del 60%, en consonancia con la disminución de nuevos créditos posterior a la gran crisis financiera, con la que todavía convivimos.
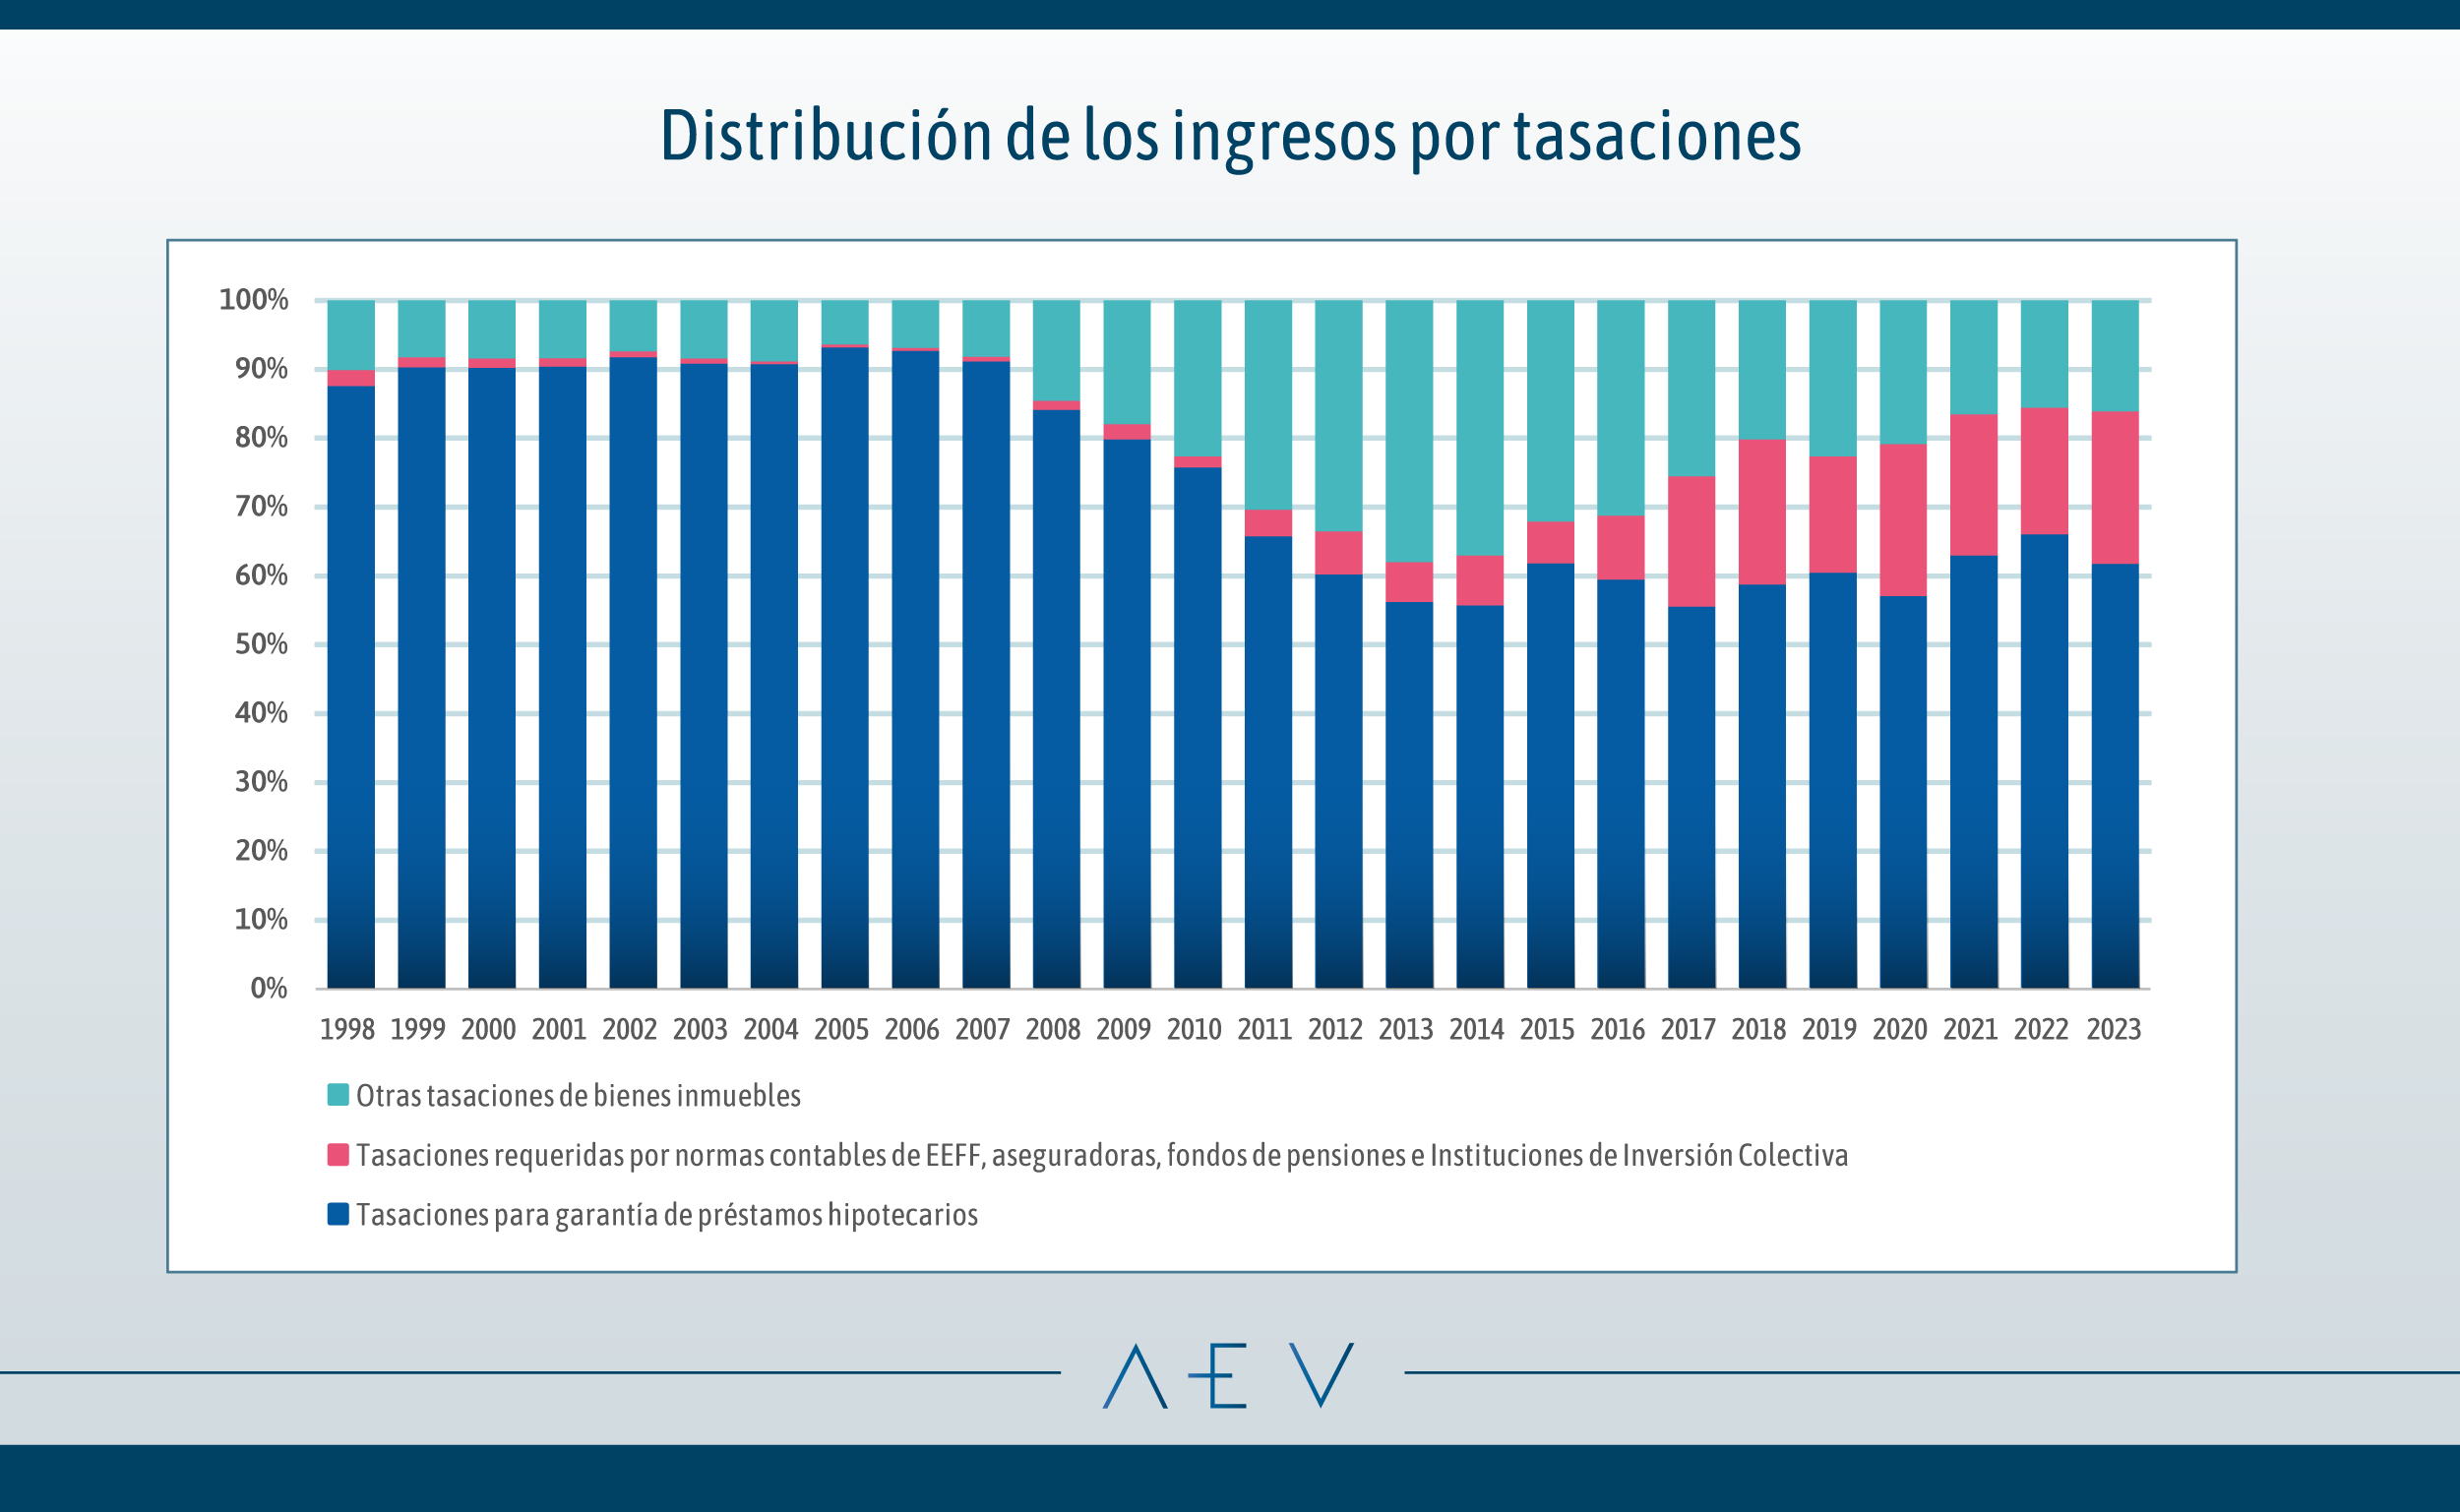
Otro factor que ha contribuido a este cambio de composición de la actividad ha sido el nacimiento de las obligaciones de revaloración periódica de las carteras inmobiliarias de las entidades financieras, a efectos del cumplimiento de su normativa contable, que ha conllevado la aparición de un importante volumen de tasaciones para esta finalidad. Dicho segmento creció de manera más acentuada hasta el año 2018, a partir del cual estas carteras han ido disminuyendo su tamaño, al ir los bancos dando salida a los inmuebles adjudicados tras la crisis financiera.
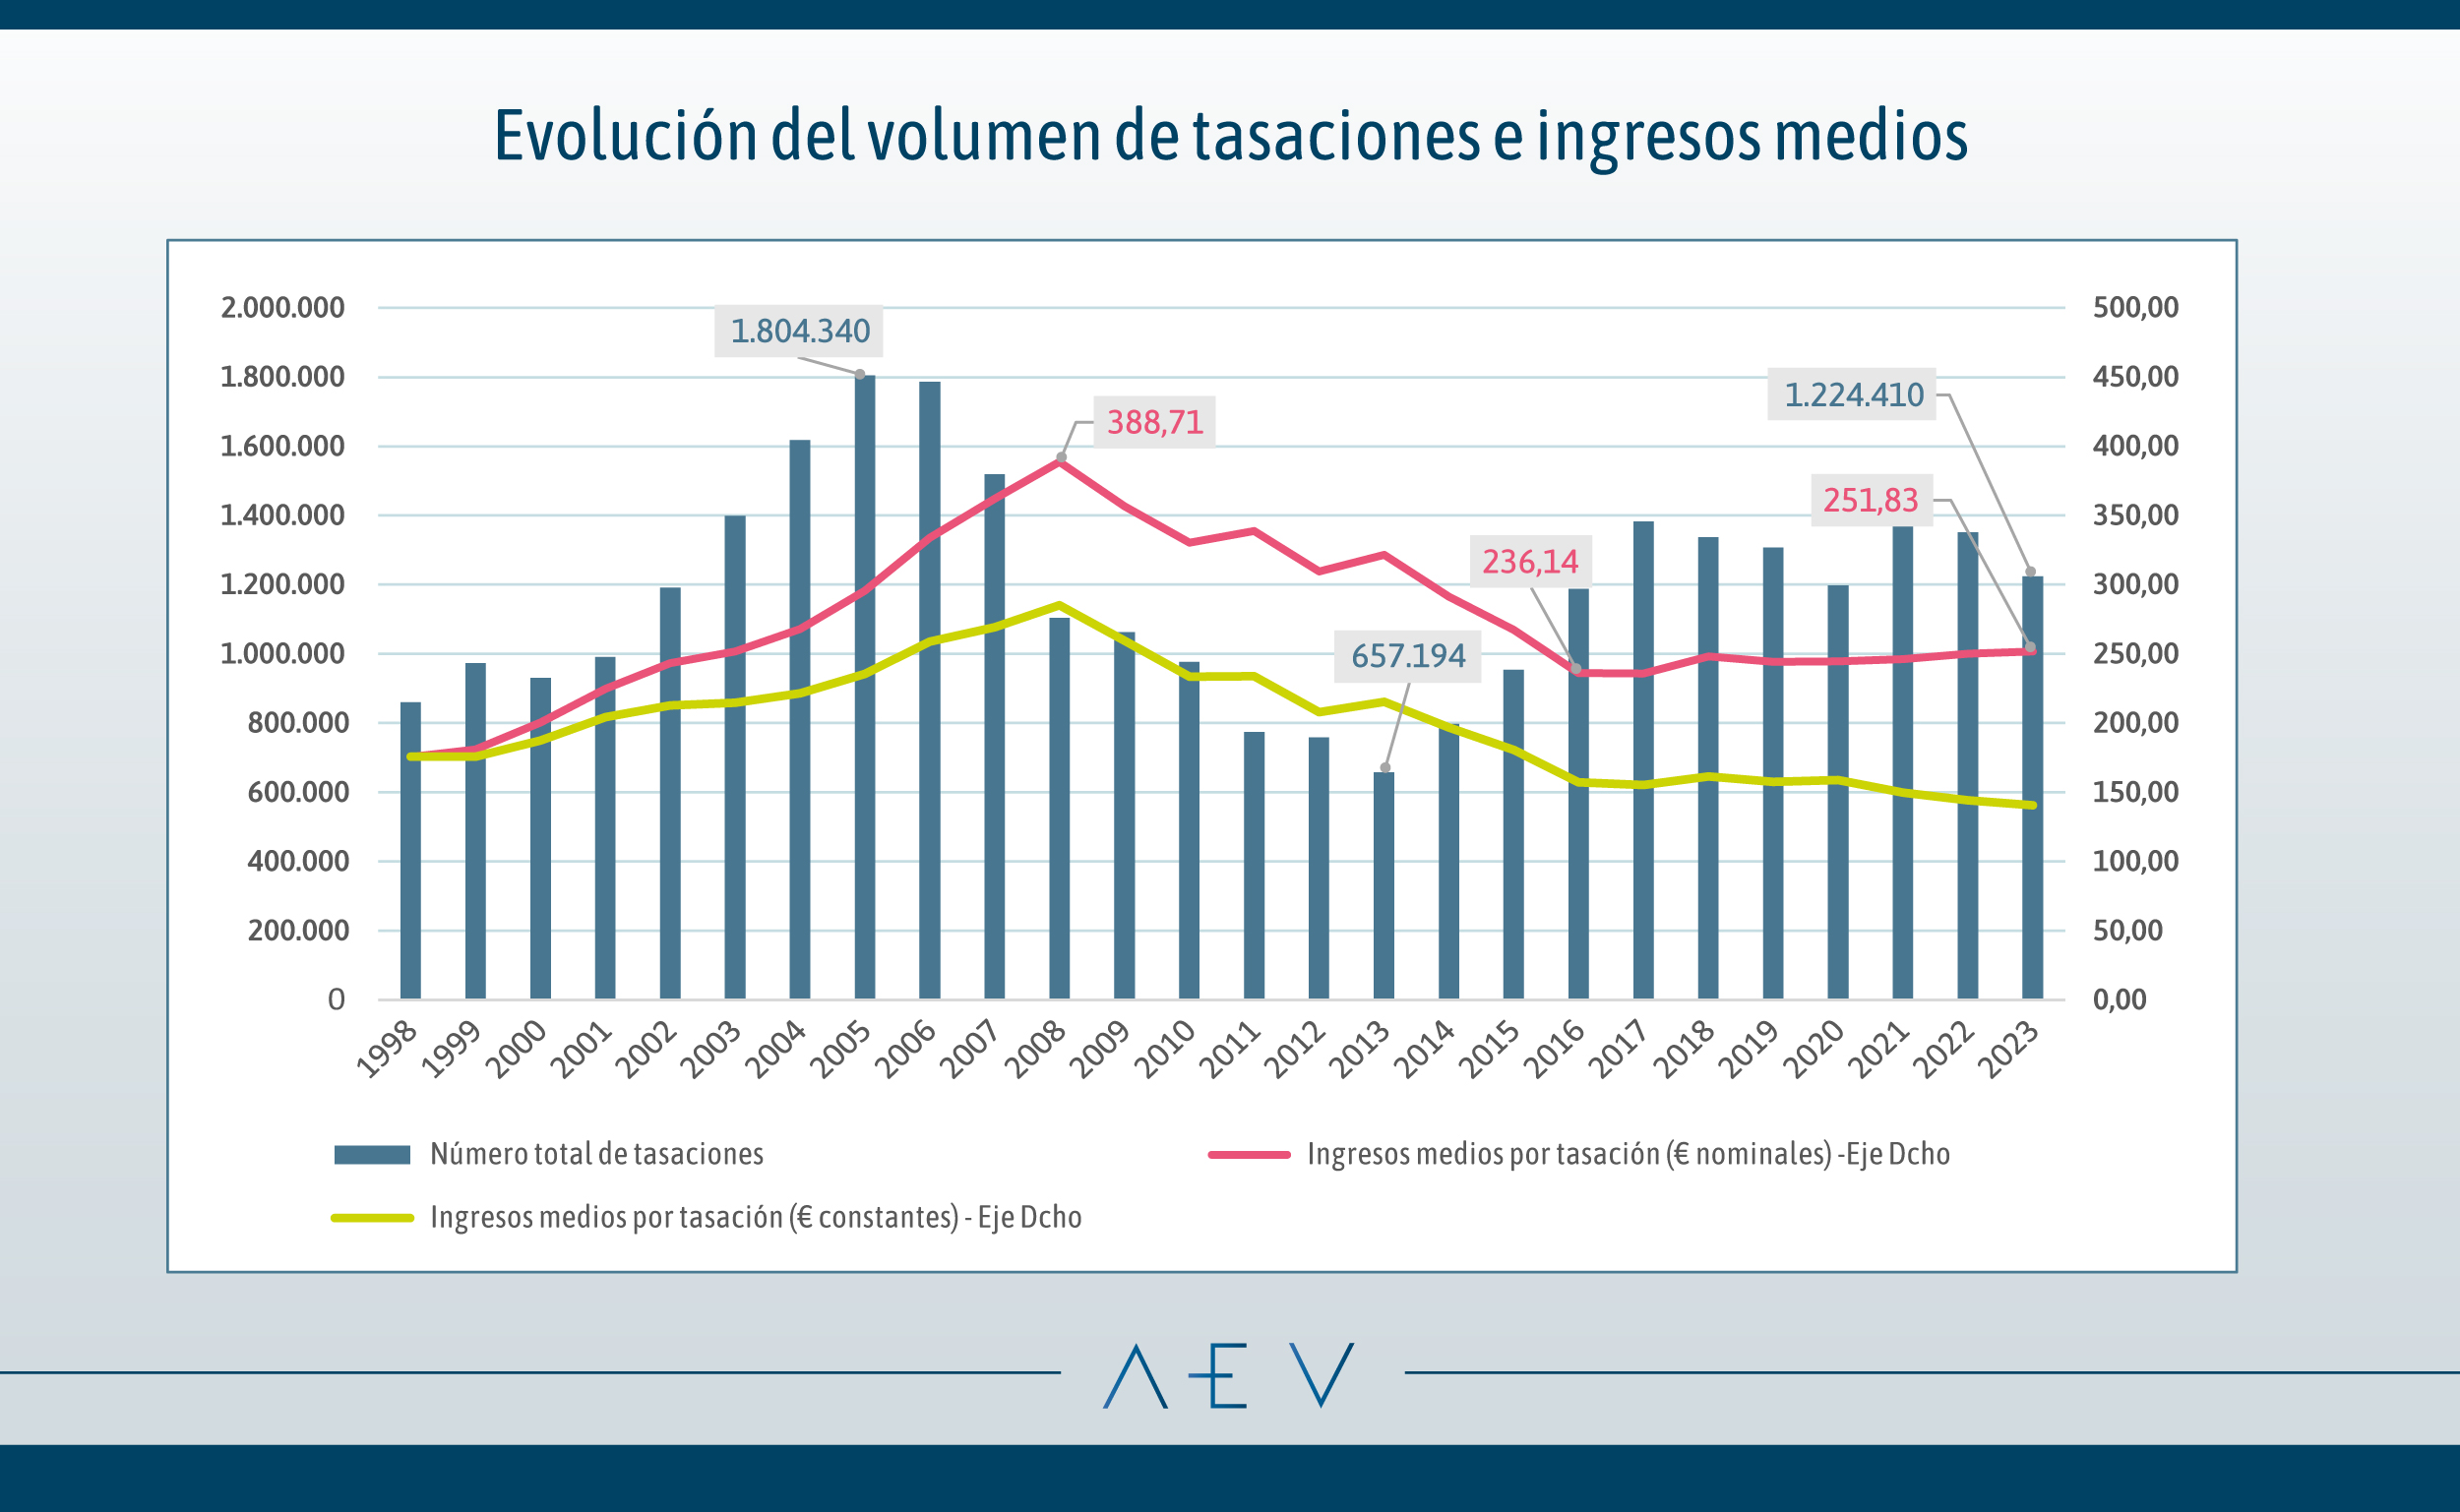
En términos de volumen de actividad, el sector ha sido capaz de asumir la realización de más de 1,8 millones de tasaciones anuales en el año 2005, lo que es una muestra de su enorme potencial y sólida estructura. Este volumen se redujo a menos de la mitad (unas 650.000 tasaciones) en el valle de los años posteriores al estallido de la burbuja (año 2013), recuperándose posteriormente hasta cifras que actualmente rondan los 1,2-1,4 millones de tasaciones anuales.
Si analizamos, finalmente, la ratio de ingresos medios por tasación realizada, podemos dibujar un perfil aproximado del “precio medio” de una tasación. En términos nominales, el valor máximo de la serie se produjo en el año 2008, cuando se ingresaban, de media, unos 390 € por cada tasación realizada. El mínimo llegó en 2016, cuando esta cifra se situó en unos 236 € por tasación, cantidad que se ha mantenido sensiblemente estable hasta la actualidad (251 € en 2023). No obstante, si dibujamos este mismo perfil deduciendo el impacto de la inflación, es decir, empleando moneda real o constante, vemos que la ratio de ingresos por tasación no ha dejado de disminuir, y de forma ciertamente acusada, desde el año 2008. De hecho, el ingreso medio sería, actualmente, un 50% inferior al de dicho año, lo que pone de manifiesto la notable contracción de la rentabilidad de este servicio.
Lo que, en definitiva, nos muestran todos estos datos históricos es la solvencia y fortaleza de un sector que ha sido capaz de adaptarse con éxito a situaciones de mercado muy diversas, algunas notablemente adversas, manteniendo en todo momento su apuesta por el rigor y la profesionalidad, como lo prueba la constitución en 2013 de la AEV y su, desde entonces, constante trabajo en la autorregulación de las prácticas profesionales de las sociedades de tasación que la conforman.