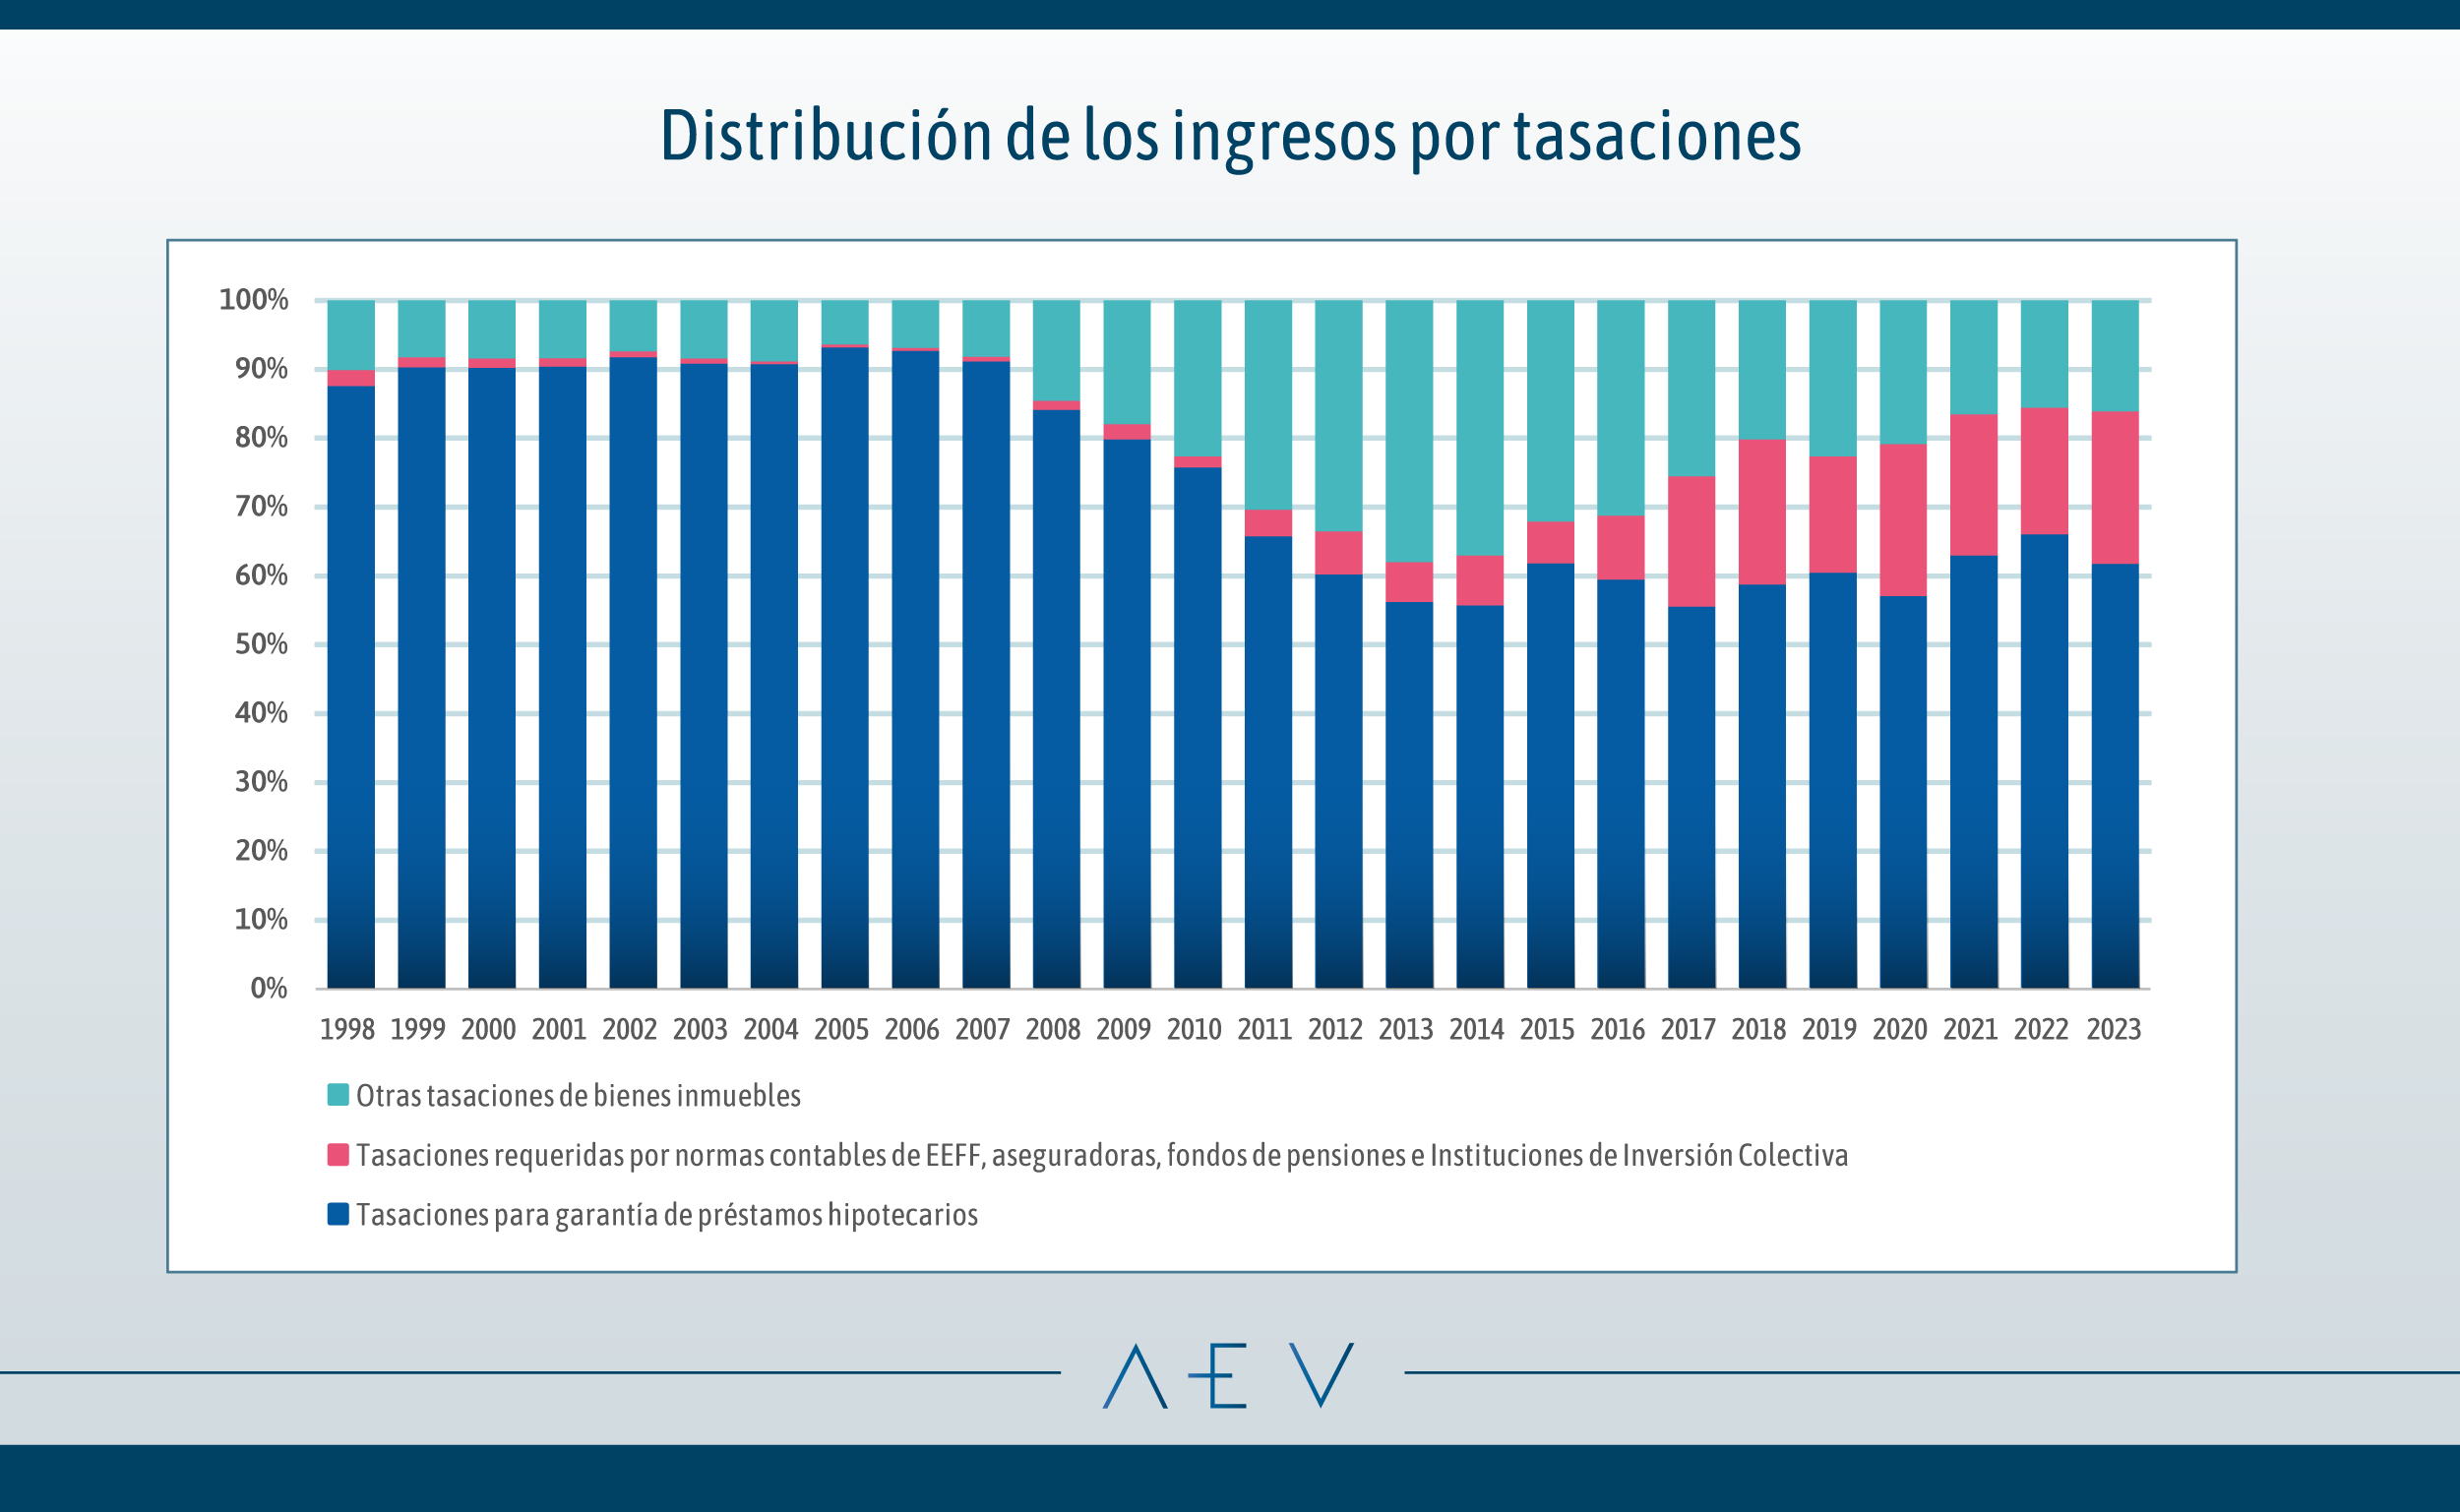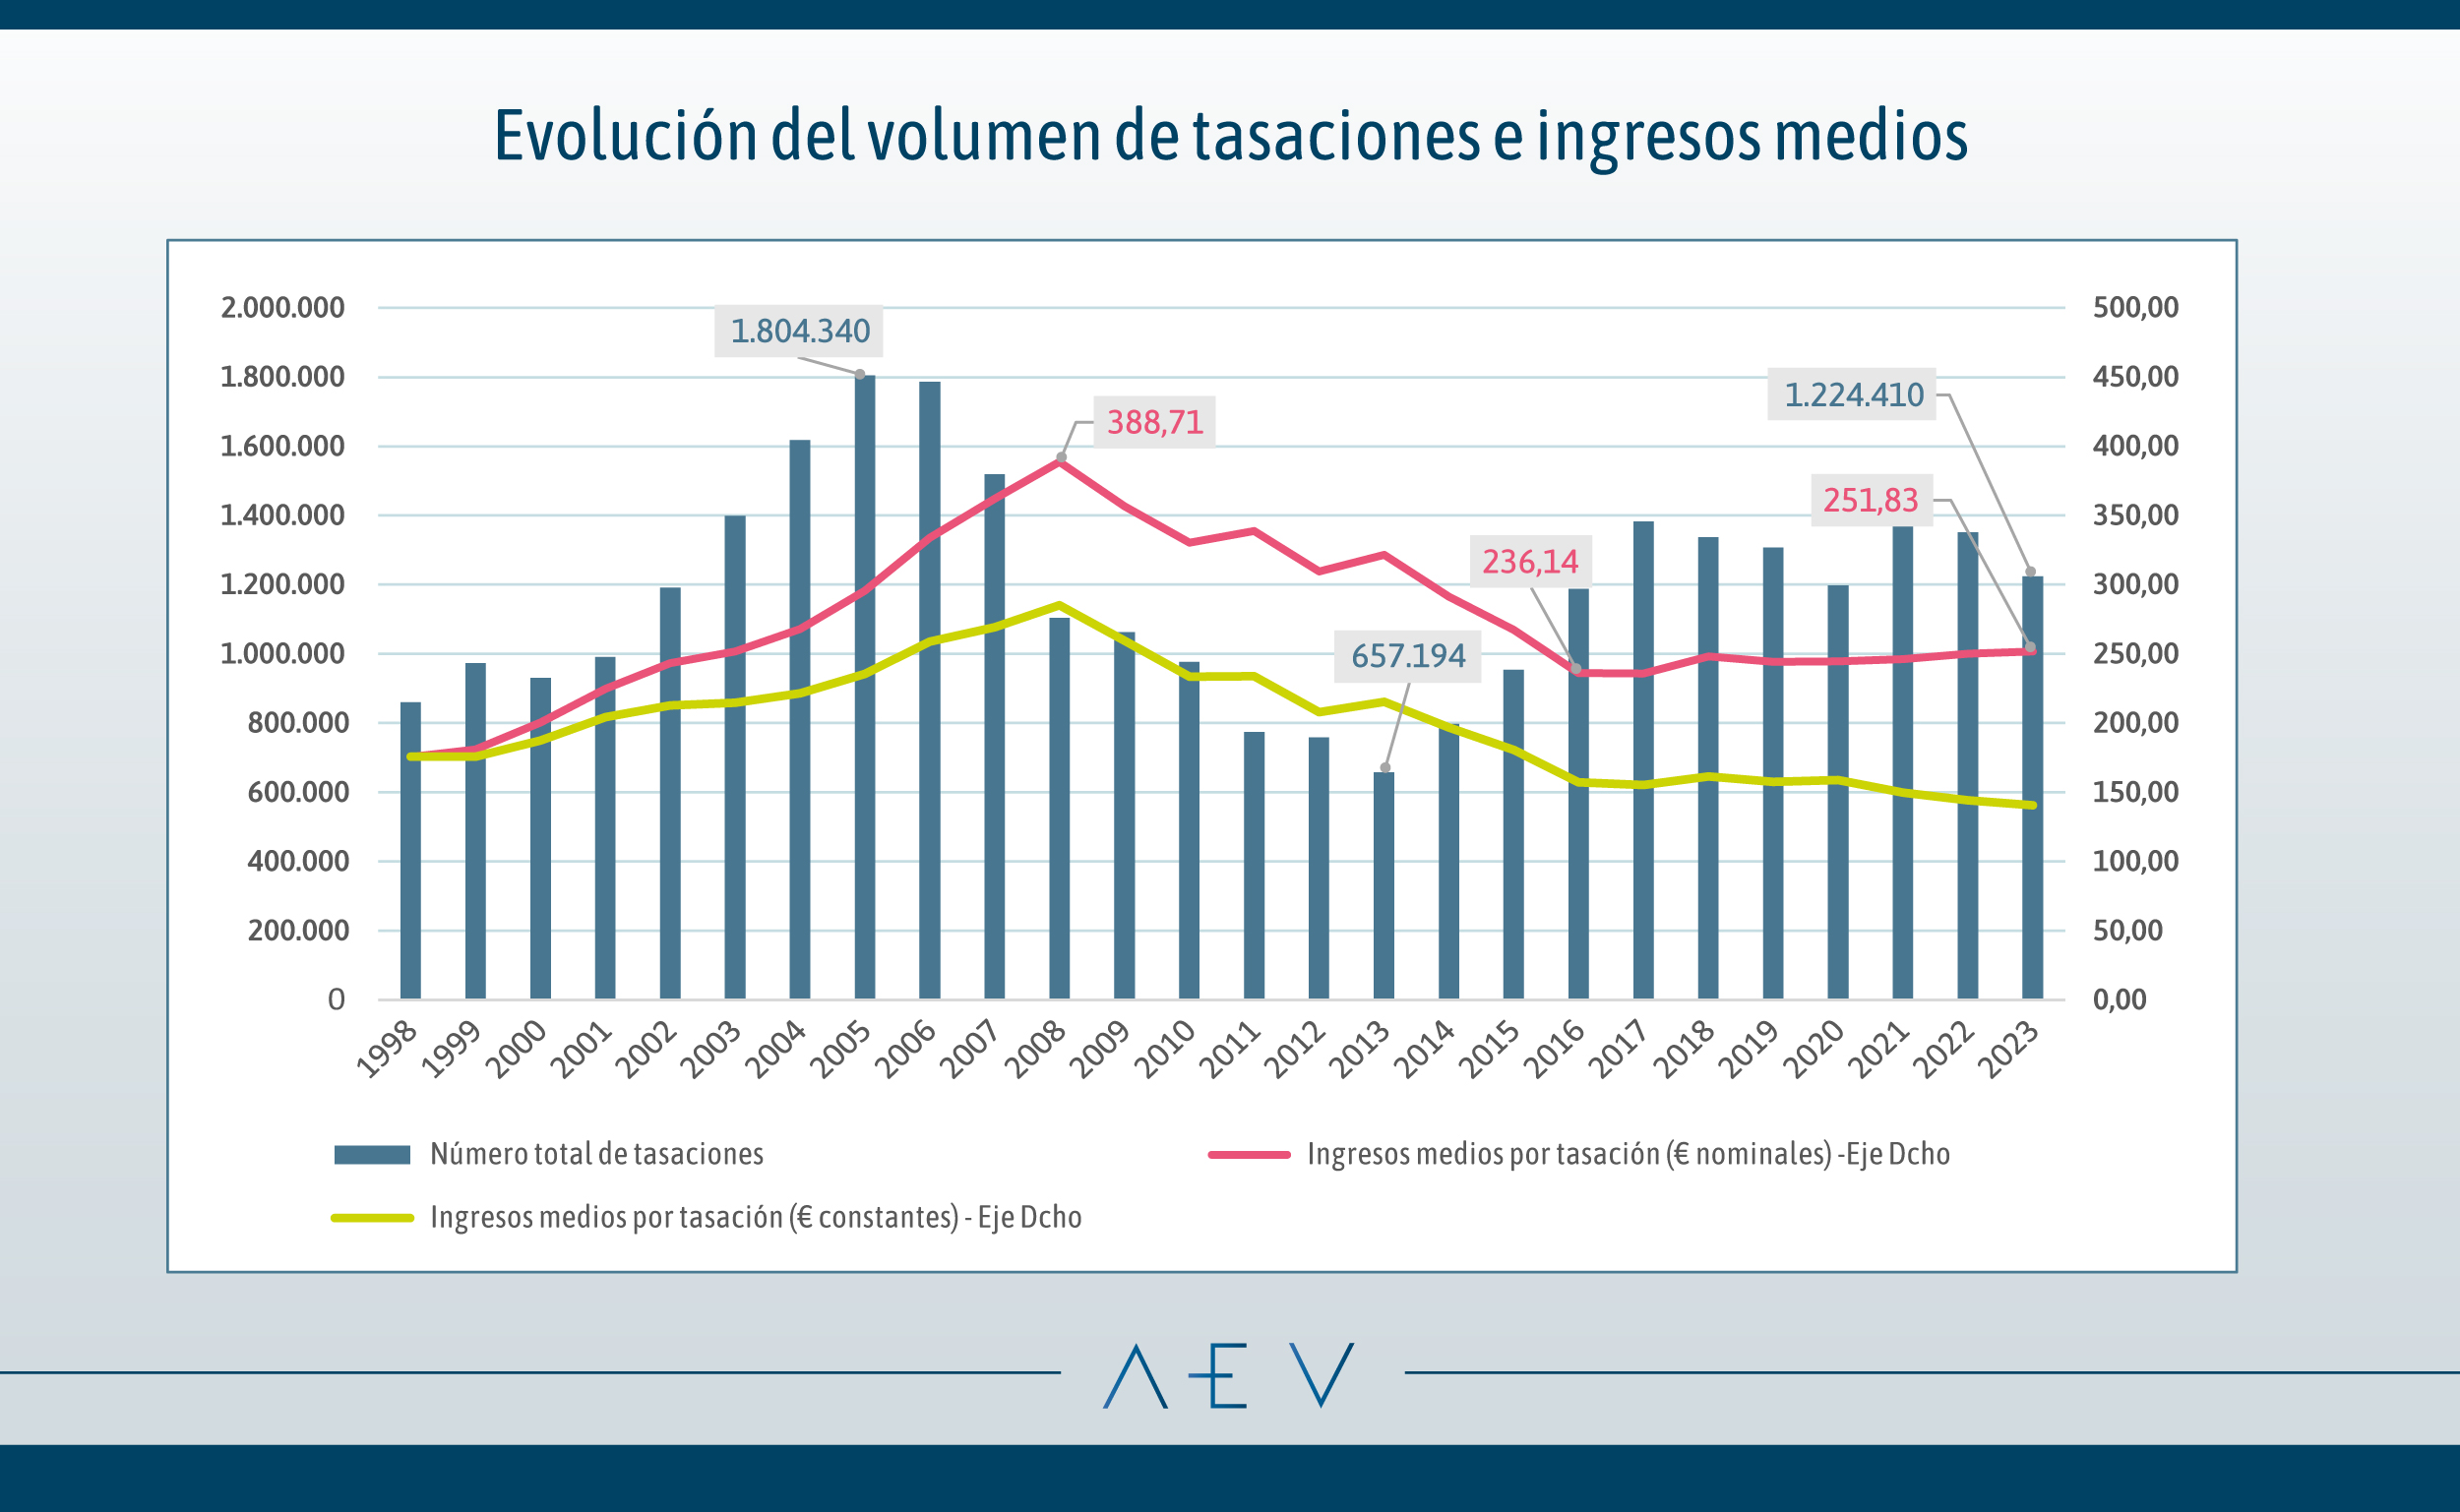
Cuando se habla de tasaciones inmobiliarias, es habitual asociarlas casi exclusivamente a la concesión de préstamos hipotecarios. Esta visión, sin embargo, deja fuera una parte esencial de su función. Las valoraciones realizadas por las sociedades de tasación intervienen en distintos procesos vinculados al funcionamiento del sistema financiero y contribuyen, consideradas en conjunto, a preservar su estabilidad y a proteger los ahorros y depósitos de los ciudadanos.
La concesión de crédito hipotecario constituye, sin duda, uno de los ámbitos en los que la valoración adquiere mayor relevancia. Los préstamos garantizados mediante inmuebles representan una parte esencial de los activos de las entidades financieras, por lo que determinar de manera rigurosa e independiente el valor de las propiedades que sirven de garantía resulta fundamental.
Esta exigencia no tiene como único destinatario a quienes invierten en bonos. También afecta directamente a los depositantes, ya que las entidades utilizan sus fondos para desarrollar su actividad crediticia. Al mismo tiempo, unas valoraciones realizadas con criterios rigurosos permiten que los balances bancarios reflejen de manera transparente e íntegra la situación de los activos que los componen.
La importancia que adquiere la actividad hipotecaria dentro del conjunto de la economía explica que estas garantías estén recogidas expresamente en la normativa. El preámbulo de la Ley 41/2007 señala al mercado hipotecario como uno de los ámbitos del sistema financiero con mayor incidencia sobre la estabilidad macroeconómica.
La razón de esta consideración se encuentra, entre otros factores, en la importancia que tiene la financiación de la vivienda. Este activo representa aproximadamente dos tercios del valor total de la riqueza de las familias españolas y ejerce una influencia considerable sobre sus decisiones de consumo e inversión. Paralelamente, el crédito respaldado por garantía hipotecaria tiene un peso superior a la mitad del crédito total concedido al sector privado residente y ocupa, por tanto, una posición muy significativa dentro del balance de las entidades de crédito.
La dimensión de estas cifras hace necesario que todos los agentes que participan en el mercado actúen bajo criterios de especial rigor. Y las exigencias aplicadas al ámbito hipotecario, incluida la intervención obligatoria de una sociedad de tasación especializada, se han trasladado también a otros ámbitos considerados especialmente relevantes para el equilibrio financiero.
La valoración en la información contable de las entidades
Las entidades de crédito, al igual que cualquier otra empresa, deben cumplir unas obligaciones contables estrictas que permitan conocer su actividad, patrimonio y operaciones. La contabilidad proporciona la información necesaria para medir y valorar los distintos componentes financieros y controlar sus movimientos de fondos, datos que resultan esenciales para la toma de decisiones.
En este contexto, la contabilización tanto de los préstamos hipotecarios concedidos como de los inmuebles adjudicados requiere, de acuerdo con la regulación, la realización de valoraciones profesionales. La precisión de estas valoraciones es determinante para que la información contable de las entidades sea fiable, actualizada y refleje adecuadamente la realidad de sus activos.
El impacto de las valoraciones sobre el capital regulatorio
Otra de las funciones relacionadas con la valoración tiene que ver con las exigencias de capital a las que están sometidas las entidades financieras. Los bancos deben mantener un nivel mínimo de capital en relación con los activos que tienen en circulación.
Este mecanismo busca limitar la asunción de inversiones que puedan incrementar el riesgo de insolvencia y garantizar que la entidad disponga de recursos suficientes tanto para absorber posibles pérdidas derivadas de su actividad como para hacer frente a eventuales retiradas de fondos.
Dado que el valor atribuido a los activos influye directamente en la cantidad de capital que la entidad debe mantener o provisionar, las valoraciones profesionales constituyen también una referencia necesaria para determinar este requisito.
El control sobre los inmuebles adjudicados
La valoración mantiene asimismo su importancia cuando una entidad financiera pasa a ser propietaria de un inmueble como consecuencia del impago de un préstamo. Desde ese momento, la propiedad forma parte de su patrimonio y queda sometida a las obligaciones establecidas por la normativa.
Entre ellas se encuentra la revisión y valoración periódica de estos activos. El objetivo es comprobar cuál sería su valor en caso de una eventual venta en el mercado y detectar con suficiente antelación posibles pérdidas de valor que pudieran afectar al patrimonio de la entidad.
Las tasaciones hipotecarias no constituyen, por tanto, una herramienta destinada únicamente a determinar si un inmueble puede servir como garantía para obtener financiación. La calidad y el rigor de las valoraciones profesionales tienen implicaciones que alcanzan distintos ámbitos del funcionamiento financiero.
Su objetividad e independencia contribuyen a preservar la estabilidad del sistema y hacen necesario mantener unas exigencias elevadas tanto en las normas técnicas que regulan su elaboración como en la profesionalidad y neutralidad de las entidades encargadas de llevarlas a cabo. Reforzar de manera continuada estos requisitos resulta esencial para garantizar la fiabilidad de las valoraciones y, con ella, la solidez del sistema financiero.