Valoración “ECO” vs. Valoración RICS

Entre las múltiples referencias metodológicas que existen para realizar valoraciones, en España son especialmente conocidas o utilizadas dos: por un lado, la Orden ECO 805/2003, de 27 de marzo, sobre normas de valoración de bienes inmuebles; por otro, las Normas Internacionales del Libro Rojo de RICS (Royal Institution of Chartered Surveyors). Estas últimas, muy reconocidas entre inversores, son generalmente empleadas en el ámbito internacional, mientras que las coloquialmente conocidas como “tasaciones ECO” suelen utilizarse solo dentro de nuestro país. Esta alternativa de estándares puede llevar a preguntarse sobre si existen entre ambas normas diferencias sustanciales, o si unas son más apropiadas que otras en función de la finalidad de la valoración.

Aunque los criterios metodológicos de valoración y los resultados obtenidos con ambas normas son prácticamente equivalentes, como más adelante veremos, lo que en realidad debe considerarse en primer lugar es que los ámbitos de aplicación y utilidades de ambas normas son distintos:

  • Por un lado, la Orden ECO es de aplicación obligatoria en España para unas determinadas finalidades de valoración, siendo de ellas la más conocida la concesión de préstamos hipotecarios. En un sentido amplio, podemos decir que la Orden ECO es preceptiva para valoraciones dirigidas a proteger los intereses de terceros: los inversores en bonos hipotecarios, los prestatarios que dan soporte a esos títulos, los depositantes de los bancos, los inversores en fondos inmobiliarios, los acreedores en un concurso o los asegurados. De hecho, esta voluntad de salvaguardar los intereses de terceros y la estabilidad financiera es clave para entender que deban ser sociedades homologadas, supervisadas por el Banco de España y con objeto social único y limitado, las que las lleven a cabo.
  • Por otro, las normas de valoración RICS no especifican las finalidades para las que son aplicables, por lo que conceptualmente pueden utilizarse para cualquier finalidad, siempre y cuando la misma quede claramente expresada en el informe. Estas normas, redactadas con espíritu anglosajón, tienen generalmente más carácter de recomendación que de obligación, confiando en el valorador (que debe tener la cualificación de Miembro RICS para poder emplearlas) su correcta aplicación. Para RICS son especialmente importantes las relaciones que se establecen entre el valorador y su cliente, por lo que ponen un fuerte acento en los principios éticos y la mitigación de posibles conflictos de interés.

Precisamente a causa de esa divergencia de enfoque y utilidad, otra de las principales diferencias entre ambas normas es que, mientras que el Libro Rojo de RICS no obliga a comprobar los elementos legales y físicos que conformarían una due diligence del bien —de hecho, el valorador puede basar su trabajo en las declaraciones del cliente, siempre que advierta de ello a través de un disclaimer—, la Orden ECO obliga a llevar a cabo una serie de comprobaciones mínimas de orden legal, técnico, constructivo y urbanístico, en beneficio de los terceros interesados, de la seguridad jurídica y la estabilidad financiera, esto es, en defensa de intereses generales que van más allá de los del cliente.

En lo que propiamente tiene que ver con las metodologías de valoración aceptadas por ambas normas, no existen diferencias sustanciales entre ambos estándares. Aunque con distintas denominaciones y especificaciones concretas, los métodos para la determinación del Valor de Mercado son, en esencia, los mismos, así como lo son los criterios para su utilización, a saber: (1) que los métodos de valoración deberán maximizar el uso de datos observables de mercado y

otros factores que los participantes en el mercado considerarían al fijar el precio, limitando en todo lo posible el empleo de consideraciones subjetivas y de datos no observables o contrastables; y (2) que las técnicas y métodos de valoración deberán ser consistentes con las metodologías aceptadas y utilizadas por el mercado para la fijación de precios, debiéndose usar, si existe, la técnica de valoración empleada por el mercado que haya demostrado ser la que obtiene unas estimaciones más realistas de los precios.

Ello comporta que los resultados de ambos tipos de valoraciones sobre un mismo inmueble deban ser sensiblemente coincidentes, siempre y cuando se hayan adoptado para realizar la valoración los mismos supuestos de partida e información análoga sobre el inmueble. En este sentido, cabe únicamente destacar una diferencia de enfoque que afecta a los inmuebles ligados a una explotación económica, y que se valoran por proyección futura de sus flujos de caja (ingresos y gastos). En estos casos, la Orden ECO adopta un punto de vista de inversor inmobiliario patrimonialista —lo que es coherente con sus finalidades, que priorizan la determinación de valores sostenibles en el largo plazo—, mientras que el enfoque de las normas RICS considera el inmueble una inversión de índole financiera.

Así, la Orden ECO determina que los plazos de proyección explícita de los flujos de este tipo de inmuebles deben cubrir aquel “período de tiempo en que previsiblemente vaya a continuar la explotación” (lo que usualmente viene a coincidir con la vida útil restante del inmueble en la fecha de la valoración), mientras que una valoración conforme a RICS suele proyectar los flujos durante un plazo máximo de 10 años, considerando que al fin de dicha inversión se vende el activo por un valor residual financiero. En consecuencia, es habitual que los plazos de explotación considerados en una valoración ECO sean sensiblemente más largos, lo que en cualquier caso no debería tampoco derivar en diferencias de resultado sustanciales.

En conclusión, ambas normativas comparten similares principios y metodologías, por lo que la clave es la selección de la más indicada en función de la finalidad y las determinaciones legales a que ésta se encuentre, en su caso, sujeta. Con ambas normativas, por otro lado, pueden obtenerse valoraciones de calidad, en tanto en cuanto se tenga el necesario rigor en la obtención de datos, la aplicación de los procedimientos y el seguimiento de las normas éticas y de transparencia.
La identificación registral de fincas

Entre las comprobaciones mínimas exigidas por la Orden Ministerial ECO 805/2003 de 27 de marzo, sobre normas de valoración de bienes inmuebles para la valoración de un inmueble a efectos hipotecarios se encuentra “la identificación física del inmueble, mediante su localización e inspección ocular por parte de un técnico competente, comprobando si su superficie y demás características coinciden con la descripción que conste en la documentación utilizada para realizar la tasación […]” (Artículo 7).

La razón última de esta comprobación, más allá de la verificación de las características que dan valor al inmueble, es la protección de los intereses de propietarios y entidades de crédito, ya que es imprescindible que el valor de tasación que se certifica para una determinada finca registral (la que va a ser hipotecada) corresponda exactamente al que se deriva de su realidad física. De hecho, un error cometido a la hora de identificar la realidad física que corresponde a una determinada finca registral puede conllevar que se asigne a dicha finca un valor muy superior o muy inferior al que posee, al haber confundido su identidad física la de otro inmueble con una localización próxima o análoga, pero características diferentes.

Pero incluso más allá de evitar una equivocación de valores, lo que el proceso de identificación de la finca registral supone, en último término, es la constatación fehaciente de que, en efecto, existe una realidad física asociada a la descripción registral de una determinada finca, y que, en consecuencia, la suma hipotecada, asegurada o invertida queda realmente garantizada por un bien inmueble. Por tanto, la identificación física de una finca registral es una comprobación fundamental para dotar de seguridad jurídica a las operaciones llevadas a cabo en las transacciones inmobiliarias reguladas.

No obstante, lo que la norma no define con detalle son los criterios y procedimientos concretos que se deben seguir para ratificar la identificación de una finca, es decir, sobre los indicios que el valorador que inspecciona físicamente el bien puede usar para asegurar su correspondencia con la finca registral valorada. Por ello, en el año 2020 la AEV emitió su Guía de buenas prácticas de armonización y trazabilidad de los procesos de identificación registral de fincas, la cual trata de armonizar de una manera sencilla, estructurada y homogénea el proceso de identificación de fincas, estableciendo en conjunto de pasos y comprobaciones a seguir. Además, la Guía profundiza en la armonización de los criterios que permiten establecer un juicio sobre la identificabilidad de la finca. Es decir, propone un esquema de decisión según el cual, en función de los distintos indicios detectados, se alcanzará una conclusión sobre si la finca es o no identificable, y sobre si resulta necesario modificar el título registral, subsanando los errores o imprecisiones del mismo que induzcan dudas sobre la identificación realizada.

Para llevar a cabo la identificación física, las sociedades de tasación y sus tasadores deben disponer de una descripción registral, extraída de una escritura, una nota simple, una fotocopia del libro de registro, un certificado registral o cualquier otra documentación equivalente. A partir de ella, se realizan una serie de comprobaciones y pruebas para tratar de identificar la finca.

En primer lugar, se comprueba si existe coordinación registral-catastral: desde 2015, el registro puede incorporar la descripción gráfica georreferenciada de las fincas, utilizando como base la cartografía catastral. Cuando una finca se encuentra coordinada en estos términos, puede ser identificada automáticamente, sin necesidad de llevar a cabo cualquier otra comprobación. Si este no fuera el caso, se intenta identificar la finca por dirección postal. Para ello, la descripción registral debe aportar los datos suficientes sobre la ubicación del bien como para que la

localización del mismo sea unívoca; es decir, que a partir de la descripción registral fuese posible realizar una visita presencial del inmueble sin que existan dudas de su ubicación exacta. Otro método posible de identificación es a partir de la referencia catastral. Para ello, es necesario que los datos disponibles de la finca incorporen su referencia catastral, y que ésta no sea incongruente con el resto de la descripción registral. Si estos métodos no resultaran efectivos, se puede finalmente tratar de identificar la finca por sus linderos, ya que toda descripción registral de un bien inmueble incluye una breve descripción de las propiedades colindantes.

Además de estas cuatro comprobaciones principales, existen otros datos que, con frecuencia, suelen figurar en la descripción registral, y que pueden aportar información adicional a la hora de conseguir ligar una descripción registral con una cierta realidad física, tales como la superficie de la finca, sus rasgos descriptivos (edificaciones existentes, hitos, rasgos característicos, etc.) y la posesión efectiva del bien que, en caso de coincidir con la titularidad registral, aporta un indicio adicional positivo para la identificación.

Tal y como se puede deducir de todo lo anterior, la identificación física-registral es, no solo clave para garantizar la corrección de una valoración, sino un proceso que puede llegar a ser técnicamente muy complejo, por lo que resulta esencial contar con pautas claras y criterios sectoriales que permitan llegar a conclusiones homogéneas en función de los indicios disponibles. En este sentido, la Guía de Buenas Prácticas para la Identificación Registral de Fincas de la AEV es, sin duda, un importante referente metodológico.

El Estándar de Condicionantes y Advertencias de la AEV: las claves para interpretar una tasación

En ocasiones anteriores hemos hablado de la importancia del apartado de “Advertencias y Condicionantes” que figura en los informes de valoración realizados conforme a la Orden ECO 805/2003 (en concreto, en todas las tasaciones con finalidad hipotecaria). La emisión de este tipo de cautelas es, de hecho, un requisito normativo mediante el cual se pretende que el valorador ponga de manifiesto determinados aspectos que han sido relevantes durante la confección de la valoración y que podrían tener un impacto sobre el valor certificado.

Dado que las situaciones que requieren emitir cautelas son muy variadas, y que no todas están explícitamente definidas en la Orden ECO 805/2003, la AEV emitió en 2019 —y actualiza periódicamente— un Estándar de Condicionantes y Advertencias (disponible públicamente en www.asociacionaev.org/estandares.htm), de aplicación obligatoria para todas sus sociedades de tasación, que pretende hacer más accesible y transparente el contenido de los informes de valoración.

Este Estándar tiene por objetivo definir, de forma más precisa que la norma, los criterios y situaciones que deben guiar la emisión de los distintos tipos de condicionantes y advertencias, pues, debido a la amplia casuística a la que se enfrentan cada día las sociedades de tasación, es común que surjan discrepancias a la hora de interpretar los preceptos legales y su aplicabilidad en determinados casos. Por ello, el Estándar recoge aquellos casos que los miembros de la AEV han detectado de forma común y recurrente en su actividad.

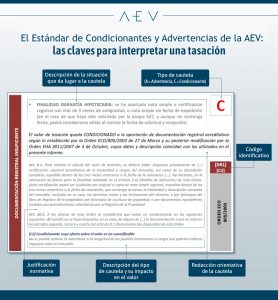
Asimismo, bajo la convicción de que ello mejora la claridad e interpretabilidad de los informes, el Estándar requiere que en los mismos se señale cuáles de sus advertencias y condicionantes corresponden a casos definidos en el Estándar, de manera que, aunque la redacción varíe ligeramente entre unas sociedades de tasación y otras, sea posible consultar en el manual los motivos detallados por los que se ha impuesto una determinada cautela, y su correspondiente motivación legal. Por ello, cada uno de los supuestos del Estándar se ha acompañado de un código, que además adelanta la categoría del problema o situación que ha motivado la cautela, a saber:

  • Problemas relativos a la identificación del inmueble (ID).
  • Imposibilidad de llevar a cabo alguna comprobación ligada a la inspección física del inmueble (CP).
  • Ausencia de documentación registral adecuada o suficiente (DR).
  • Ausencia de documentación relativa al uso o explotación del inmueble (DUE).
  • Ausencia de documentación relativa al proyecto o la obra (DPO).
  • Ausencia de algún otro tipo de documentación o comprobación (ODC).
  • Existencia de diferencias entre la realidad observada y lo indicado en la documentación disponible (DIF).
  • Existencia de alguna situación urbanística reseñable (URB).
  • Existencia de otro tipo de situaciones o circunstancias reseñables (OTR).
  • Situaciones propias del mercado (MER).

La existencia de las advertencias y los condicionantes ayuda a poner de manifiesto posibles problemas constructivos, funcionales, legales o urbanísticos de los inmuebles y, en ese sentido, es de un incalculable valor para ayudarnos a solucionarlos. En concreto, las advertencias son frases que expresan cualquier duda o recomendación que el valorador quiera trasladar acerca de los datos en los que se ha basado la valoración, mientras que los condicionantes hacen depender el valor de tasación del cumplimiento de una determinada condición, limitando la validez del valor certificado a que se demuestre una hipótesis o asunción que el tasador no ha podido comprobar de manera fehaciente.

El siguiente ejemplo ilustra la información que el Estándar ofrece sobre cada una de las distintas cautelas recogidas en el mismo:

Podcast 02 «La voz de la valoración»- Estándar

El conocimiento del mercado es un pilar fundamental en la valoración de inmuebles y una garantía de calidad para las tasaciones profesionales. En este nuevo episodio de nuestro podcast “La voz de la valoración”, exploramos cómo los valoradores analizan los mercados locales y seleccionan los comparables más fiables, siguiendo el Estándar de Comparables de la AEV.

Desde las características de la demanda hasta factores clave como comisiones inmobiliarias o ajustes por negociación, vemos cómo los expertos logran tasaciones precisas y creíbles, esenciales para la estabilidad y transparencia del mercado.


Podcast 01 «La voz de la valoración»- Herencias

Hoy estrenamos la nueva sección de podcast de la AEV, «La voz de la valoración».

Las propiedades inmobiliarias suelen formar parte importante de una herencia y su correcta valoración es clave para determinar tanto el reparto entre herederos como los impuestos a los que se enfrenta la sucesión.

Paloma Arnaiz, secretaria general de la AEV (Asociación Española de Análisis de Valor), nos explica a continuación qué tipo de valoración es la más adecuada en este contexto y cuáles son los aspectos a considerar para evitar discrepancias y conflictos futuros.


¿Cómo contribuyen las tasaciones a la estabilidad financiera?

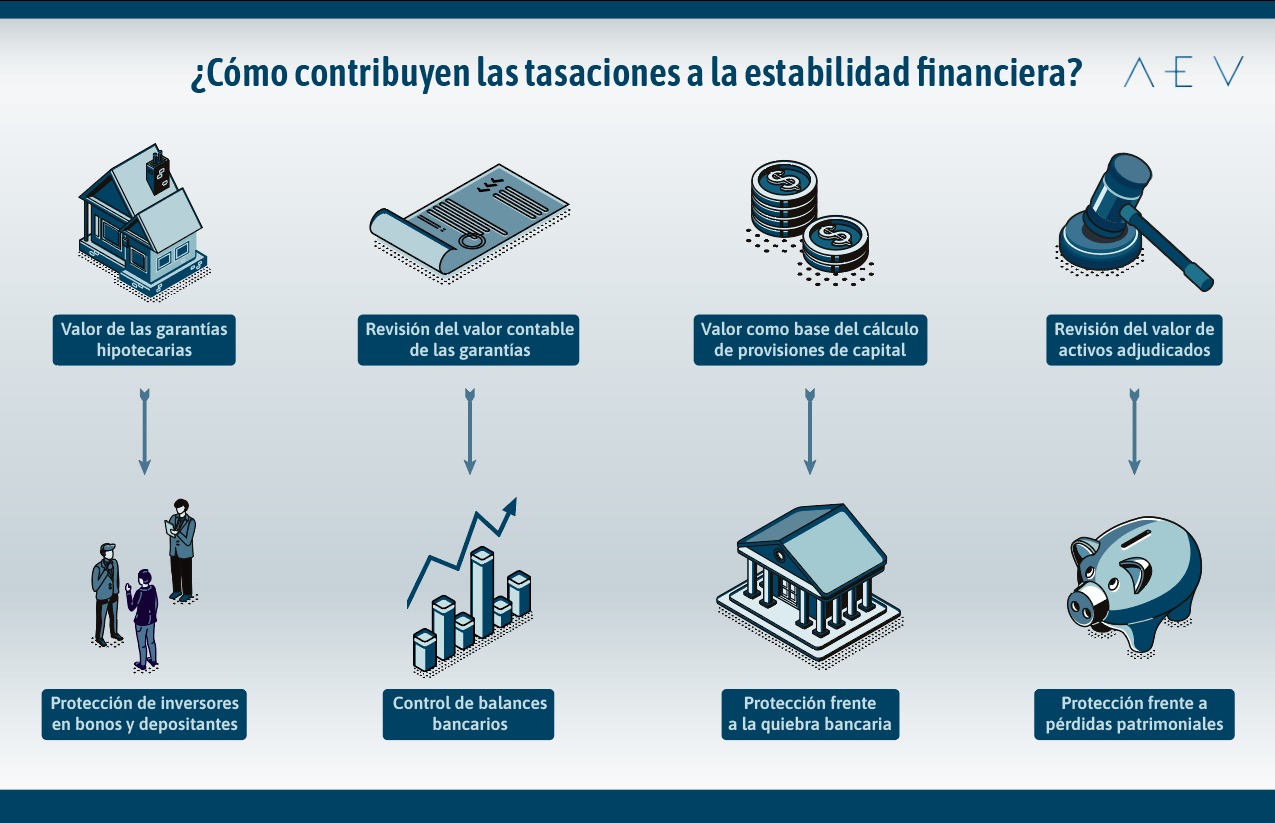
Podemos pensar que el fin último de las tasaciones es únicamente posibilitar la concesión de préstamos hipotecarios. Nada más lejos de la realidad. De hecho, las tasaciones realizadas por las sociedades de tasación son clave en distintos procesos y ámbitos financieros que, en su conjunto, resultan esenciales para garantizar la estabilidad financiera del sector bancario y, con ello, la seguridad de los ahorros y depósitos de los ciudadanos.

Por una parte, en efecto, las tasaciones son relevantes de cara a la concesión de préstamos hipotecarios, los cuales conforman una parte esencial de los activos bancarios. El hecho de que las valoraciones de estos inmuebles sean rigurosas e independientes no es sólo imprescindible para proteger los intereses de los compradores de bonos (como vimos en este post), sino también para la protección de los dueños de los depósitos con cuyo dinero realiza el banco los préstamos, así como para la transparencia y fiabilidad de los balances bancarios.

Tan es así que en los textos de las propias leyes que regulan el ámbito hipotecario se comenta que este mercado “es uno de los segmentos del sistema financiero con mayor influencia en la estabilidad macroeconómica y financiera. De su funcionamiento depende la financiación de la vivienda, que representa alrededor de dos tercios del valor de la riqueza total de los hogares españoles y condiciona sus decisiones de consumo e inversión. Al mismo tiempo, el crédito hipotecario tiene un gran peso en el balance de las entidades de crédito y supone más de la mitad del total del crédito al sector privado residente” (preámbulo de la Ley 41/2007). Se trata, en consecuencia, de un ámbito de actividad que exige un comportamiento muy riguroso de los distintos agentes que operan en el mercado.

Por otro lado, las mismas exigencias del mercado hipotecario, es decir la intervención obligatoria de una sociedad de tasación como valoradora, se han aplicado por parte el Banco de España en otros ámbitos sensibles para la estabilidad financiera, como son los siguientes:

  • Las normas contables del sector bancario: al igual que las empresas, los bancos están obligados a cumplir con una serie de obligaciones contables, rindiendo información sobre su actividad, su patrimonio y sobre sus operaciones especiales. Mediante la contabilidad, miden y valoran todos los elementos que componen sus finanzas, y controlan la información de todos sus movimientos monetarios, datos que resultan esenciales para tomar decisiones sobre su forma de actuar. A la hora de contabilizar el valor de los préstamos hipotecarios concedidos por la entidad, así como de los inmuebles adjudicados, la normativa vigente exige la realización de valoraciones profesionales, cuya calidad y exactitud es crucial para que el banco disponga de información contable rigurosa, real y actualizada.
  • Las exigencias de capital de los bancos: las entidades financieras están obligadas a mantener una cantidad mínima de capital, determinada en función del nivel de activos que tengan en circulación. De esta manera, se asegura que no realicen inversiones que puedan aumentar su riesgo de quiebra, así como que disponen de suficiente capital para mantener sus pérdidas operativas y afrontar retiradas de fondos.  El valor por el cual se contabilizan los activos a la hora de determinar el volumen de capital que debe provisionar el banco se determina también a partir de valoraciones profesionales.
  • La valoración de los inmuebles adjudicados: cuando un banco se adjudica un inmueble por impago de un préstamo, aquél entra a formar parte de su patrimonio, por lo que la normativa obliga a valorar periódicamente esos activos. De esta manera, se verifica el valor por el que el banco los podría vender en el mercado, y se vigila cualquier posible pérdida de valor que ponga en riesgo dicho patrimonio.

En definitiva, la calidad e independencia de las tasaciones hipotecarias resulta clave a la hora de asegurar la estabilidad financiera, por lo que es crucial que se mantengan y refuercen los requisitos para su elaboración, tanto los relativos a las normas técnicas que las guían como los que tienen que ver con la profesionalidad y objetividad de los proveedores que las realizan.


¿Qué significa y cuáles son las repercusiones de estar “fuera de ordenación”?

Entre los distintos aspectos que se verifican a la hora de llevar a cabo una valoración, uno de especial importancia es el cumplimiento de la normativa urbanística por parte del inmueble valorado. Y es que el estar o no alineado con las normas urbanísticas repercute de manera sustancial en las posibilidades de uso y explotación del inmueble y, por ello, en su valor (e, incluso, su posible financiación). En este sentido, es útil conocer las limitaciones derivadas de la situación de “fuera de ordenación”.

Decimos que un inmueble se encuentra en situación legal de fuera de ordenación cuando no es conforme en algún sentido con la normativa urbanística vigente. Ahora bien, existen dos motivos diferenciados por las cuales un inmueble llegar a esta situación:

· Por un lado, los edificios pueden quedar en situación de fuera de ordenación después de haber sido construidos, debido a un cambio en la normativa urbanística de la zona o a la aparición de una nueva norma. De alguna manera, la situación de fuera de ordenación les “sobreviene”, pese a haber sido realizados conforme a las normas que estuvieran vigentes en el momento de su construcción.

Esta situación es mucho más común de lo que pueda parecer a primera vista (se da con frecuencia en los cascos históricos de las ciudades), puesto que las normativas urbanísticas evolucionan a lo largo de los años y en ellas se modifican parámetros con el fin de lograr urbes conformadas por edificios más accesibles, luminosos, espaciosos y ventilados, lo que deja las construcciones tradicionales en situación de incumplimiento.

· Por otro lado, quedan también en fuera de ordenación aquellos edificios que se han realizado en contra de alguna de las determinaciones de las normas vigentes (es decir, los que incumplen la normativa existente en el momento de su construcción), a partir del momento en que finaliza el denominado “plazo de prescripción”, que es el periodo de tiempo previsto por la Ley para que la Administración pueda emprender acciones para restablecer la legalidad urbanística del inmueble. Este plazo de prescripción varía según la legislación autonómica, aunque habitualmente se cifra en 4 años.

Para poder determinar, a efectos de una valoración, si un inmueble está en situación de fuera de ordenación, el tasador medirá y analizará la construcción, y después revisará la normativa urbanística vigente, evaluando si el edificio se ajusta a la misma. En caso de no ser así, tomará en consideración las limitaciones que derivan de este régimen a la hora de determinar el valor de tasación, ya que éste puede verse afectado si los inmuebles comparables no adolecen de las mismas limitaciones o si las obras que serían necesarias para dar al inmueble su máximo valor y utilidad no pueden realizarse debido a la situación urbanística.

En concreto, la situación de disconformidad con el planeamiento supone ciertas limitaciones respecto de las obras que pueden hacerse en los edificios o construcciones. De manera muy general son las siguientes:

· No se pueden llevar a cabo obras de consolidación, aumento de volumen o modernización, ni aquellas que supongan un incremento de su valor de expropiación.

· Sí pueden realizarse las reparaciones que sean necesarias para el mantenimiento de una actividad legítimamente establecida, la conservación de la habitabilidad del inmueble, la supresión de barreras arquitectónicas o la utilización del edificio conforme al que sea su destino. En cualquier caso, estas obras nunca podrán suponer un incremento del valor de expropiación.

Los edificios que se encuentran en situación de fuera de ordenación no están sujetos a orden de demolición ni a la obligación de ser expropiados (sí aquellos realizados en contra de la normativa vigente en tanto no haya transcurrido el plazo de prescripción de la infracción). En cualquier caso, la Administración podría estar potencialmente más interesada en expropiar ese tipo de edificaciones con el fin de lograr una adecuación de lo construido a la normativa vigente. En tal caso, encontrarse en situación de fuera de ordenación podría suponer, para algunos inmuebles, una desventaja comparativa respecto de otros acordes con la normativa, a la hora de calcular el valor de la indemnización, dado que la Administración no incluiría en la indemnización el coste de aquellas obras que se hubieran podido llevar a cabo en él desde su entrada en la situación de fuera de ordenación.

Por otra parte, se debe tener en cuenta que, si la situación de fuera de ordenación se ha producido por edificar más superficie de la permitida (por ejemplo, construcción de espacios bajo cubierta, plantas adicionales o elementos anexos), el valor de tasación no podrá incluir ninguna superficie que no sea potencialmente legalizable. Si, además, la situación de fuera de ordenación ha quedado inscrita en el Registro de la Propiedad, las leyes impiden que una hipoteca concedida sobre ese inmueble sea incorporada en un bono garantizado, por lo que las entidades financieras podrían no estar interesadas en otorgar esa financiación.

Todo ello pone en valor el importantísimo papel de la tasación en el proceso de compra de una vivienda, ya que el informe de valoración recoge el análisis urbanístico del inmueble y pone de manifiesto cualquier incumplimiento de la normativa detectado por el técnico, así como las consecuencias derivadas de ello. Como hemos comentado en otras ocasiones, disponer de la tasación durante el proceso de negociación, antes de la firma de las arras, puede ayudarnos a prevenir este tipo de riesgos, ya que constituye un auténtica due diligence del inmueble.


La ética: condición imprescindible para la valoración

Aunque la ética es relevante para todas las profesiones y especialidades, en la disciplina de la valoración, junto con otras como la medicina o la abogacía, la sujeción a un código de conducta es especialmente relevante. Y esto es así porque en la valoración de un bien pueden confluir muchos intereses distintos, motivo por el cual existen muchas posibilidades de que el valorador se vea afectado por “conflictos de interés”, es decir, por el choque entre sus intereses particulares y los de sus clientes o los receptores finales de su trabajo. Asimismo, incluso en aquellos casos donde no existe conflicto de interés, una cualidad esencial del valorador es su independencia u objetividad, es decir, la capacidad de proporcionar una opinión de valor que no esté sesgada por los intereses de las distintas partes a las que un informe de valoración puede afectar, por ejemplo, al comprador y al vendedor de un inmueble, y, por supuesto, por los propios intereses o conflictos del valorador.

Por este motivo, los organismos internacionales que regulan la profesión y las normas técnicas de la valoración tienen entre sus cometidos la promoción de comportamientos éticos y el control de las actuaciones de los valoradores. Así, desde el año 2015 existe la Coalición Internacional de Estándares Éticos (IESC, https://ies-coalition.org/), que ha dado lugar a un conjunto de principios éticos básicos para las profesiones relacionadas con el mundo inmobiliario y, en particular, para el ámbito de la valoración: las International Ethics Standards, o Normas Éticas Internacionales. Por su parte, instituciones como RICS (Royal Institution of Chartered Surveyors) o TEGoVA (The European Group of Valuers’ Associations) poseen sus propios Códigos de Conducta, cuya observancia es obligatoria para los miembros de sendos organismos.

En particular, en España existen dos niveles de regulación del comportamiento ético de los valoradores: por una parte, las incompatibilidades y obligaciones normativas establecidas en el Real Decreto 775/1997 (aplicables a los mercados regulados) —ampliadas y detalladas por las Circulares del Banco de España, organismo encargado de la supervisión de la labor de las sociedades de tasación— y, por otra, el Código Ético de la AEV, de cumplimiento obligatorio para las sociedades de tasación miembro de la Asociación.

El Real Decreto 775/1997 establece una serie de incompatibilidades, según las cuales las sociedades de tasación deben rechazar la valoración de bienes, empresas o patrimonios propiedad de personas físicas o jurídicas con las que no puedan razonablemente mantener una posición de independencia y, en particular, de los que sean propiedad de la sociedad, de sus accionistas, de sus administradores y directivos, de los familiares de los anteriores hasta 2º grado de consanguinidad o afinidad, o de fondos de inversión o de pensiones en los que la sociedad haya invertido o cuya gestora pertenezca al mismo grupo empresarial que la sociedad.

Por su parte, los profesionales deben también abstenerse de participar en la valoración de inmuebles sobre los cuales estén interviniendo profesionalmente mediante la formulación de un proyecto o mediante la dirección o colaboración en la dirección de las obras, de aquellos que pertenezcan al propio profesional, a sus familiares hasta el segundo grado de consanguinidad o afinidad o a sociedades en las que dichas personas ejerzan el control, así como de aquellos que sean propiedad de instituciones de inversión colectiva inmobiliarias en las que cualesquiera de las personas mencionadas tengan inversiones.

Adicionalmente, y para salvaguardar la confidencialidad de las operaciones, las sociedades de tasación están sometidas a obligaciones de secreto, en virtud de las cuales no pueden revelar a terceros distintos de sus clientes las informaciones que les hayan sido confiadas con motivo de la solicitud de valoraciones, las que se refieran a las circunstancias personales o económicas sobre el uso o explotación a que se dediquen los inmuebles valorados ni tampoco los resultados de las valoraciones realizadas.

La Ley 41/2007, de 7 de diciembre, estableció normas adicionales para el fomento de la independencia de las sociedades de tasación, que se concretan esencialmente en la obligación de disponer de un Reglamento Interno de Conducta con aquellas entidades de las que derive al menos un 10% de su facturación. Por su parte, la Circular 3/2014, de 30 de julio, del Banco de España estableció cuál debía ser el contenido mínimo de dicho Reglamento Interno de Conducta, indicando que debía contener el detalle de las incompatibilidades y las medidas adoptadas para evitarlas (separación de los servicios comerciales y de tasación de la sociedad, prohibición de trato directo entre la sociedad y las unidades encargadas de la comercialización y concesión de préstamos de las EEFF), la descripción de las reglas diseñadas para evitar conflictos de interés (criterios de aceptación de regalos), la desvinculación de los honorarios del resultado de la valoración o de la cantidad de crédito concedido por la entidad, la prohibición de emitir opiniones previas de valor sobre el mismo bien, la creación de políticas de rechazo de encargos por falta de capacitación o de información y la creación de procedimientos centralizados y aleatorios de asignación de los encargos de tasación, entre otras medidas.

Finalmente, el Código Ético de la AEV detalla y profundiza en las incompatibilidades y obligaciones previstas por la normativa, además de recoger los principios éticos básicos dictados por las IES, haciendo todo ello de obligado cumplimiento para las sociedades pertenecientes a la AEV.

En la profesión de la valoración un comportamiento ético es, no solo deseable, sino absolutamente esencial. Pues, como diría Benito Juárez, jurista y político mexicano del siglo XIX, “los hombres no son nada, los principios lo son todo”.


La valoración no acaba en el inmobiliario: otros bienes valorables

Aunque el contexto en el que más frecuentemente hablamos de la valoración es el inmobiliario, es importante recordar que la disciplina de la valoración abarca otros muchos frentes que pueden ser de gran interés o utilidad en determinadas circunstancias. A grandes rasgos, podemos identificar al menos cinco categorías adicionales de activos en las que las empresas de valoración y las sociedades de tasación pueden prestar servicios:  

  • Activos relacionados los negocios: en esta categoría tienen especial relevancia las valoraciones de empresas, que pueden abarcar desde los negocios más pequeños hasta aquellos tan particulares como los equipos o clubes de fútbol. Asimismo, podemos destacar la posibilidad de valorar franquicias —contratos que proporcionan el derecho a explotar una marca o una fórmula comercial a cambio de una contraprestación económica— y las concesiones administrativas, que son aquellas autorizaciones otorgadas por entidades públicas a empresas privadas o particulares para que puedan explotar un bien o servicio de titularidad pública durante un tiempo determinado a cambio del pago de una contraprestación (conocida como “canon”) —por ejemplo, son concesiones administrativas las autopistas de peaje o los chiringuitos de la playa—. También en esta categoría han surgido hace pocos años las valoraciones de plantas solares, instalaciones en las que se produce y vende energía eléctrica obtenida mediante placas fotovoltaicas.  
  • Activos intangibles: se denomina así a aquellos activos que no tienen naturaleza física pero que, a pesar de ello, poseen un determinado valor económico que puede ser calculado. Dicho valor reside en la información y el conocimiento, que hacen que poseerlos suponga una ventaja competitiva para un negocio a la hora de diferenciarse de sus competidores. Por ejemplo, la posibilidad de utilizar una marca conocida y valorada mundialmente sería un derecho por el que muchas empresas estarían dispuestas a pagar.  

Dentro de esta categoría de activos intangibles podemos solicitar la valoración de derechos de propiedad intelectual, derechos contractuales, marcas, licencias de actividad o de software, bases de datos, redes de relaciones… También son habituales las valoraciones de los llamados fondos de comercio, que es como se denomina a la capacidad de una empresa de generar beneficios gracias a un conjunto de activos intangibles (el valor de su marca, su cartera de clientes, su posicionamiento, sus patentes, etc.).  

  • Activos tangibles: en esta categoría incluiríamos (además de los bienes inmobiliarios) todos aquellos activos que son de naturaleza física pero que, al contrario que los inmuebles, no están fijados en la tierra, sino que pueden ser desplazados (es decir, los bienes “muebles”). En este caso, consideraríamos la valoración de bienes tales como mobiliario o ajuares, maquinaria e instalaciones industriales, vehículos, embarcaciones y aeronaves, joyas u otros objetos preciosos, así como obras de arte.  
  • Activos culturales: con esta denominación nos referimos a bienes con valor histórico-artístico que son apreciados por la sociedad o que han sido incluidos dentro de los catálogos e inventarios de organismos o instituciones culturales, así como aquellos sobre los que existe algún tipo de protección legal del patrimonio. Este tipo de bienes pueden ser de múltiple naturaleza (tangibles o intangibles, muebles o inmuebles), y su particularidad es que su valor va mucho más allá de su mero coste de reposición o de su valor catastral.


¿Por qué no coinciden las distintas estadísticas de precios de vivienda?

La información sobre precios de la vivienda es, sin duda, una de las que más abunda en prensa y televisión, y sobre la que más estudios y estadísticas se llevan a cabo. A pesar de ello, ocurre con frecuencia que, al ojear las distintas noticias referidas a la evolución de los precios en un mismo periodo temporal, verificamos que los porcentajes que se dan son notablemente diferentes entre unas publicaciones y otras. Lógicamente, cabe plantearse: ¿a qué se deben estas diferencias? 

La pregunta no es baladí, puesto que el precio de la vivienda es un indicador relevante a muchos efectos. En primer lugar, porque repercute en las posibilidades de los ciudadanos de un país o de una región de poder acceder a una vivienda y conformar un proyecto de hogar y de familia. Pero, además, el precio de la vivienda es un reflejo directo del nivel de demanda y, por tanto, de actividad en el sector inmobiliario, un sector que da empleo a miles de personas, que tiene una importantísima contribución al PIB, que genera miles de millones de euros en fiscalidad para nutrir las arcas del Estado y que es, en definitiva, un potentísimo motor de nuestra economía y de nuestra imagen como país. Además, el precio de la vivienda refleja el valor del patrimonio de todos aquellos propietarios que han invertido sus ahorros en la compra de una vivienda, y es clave en el valor de los activos y garantías de las entidades financieras y, por ello, crucial para la estabilidad financiera. 

Pero, antes de resolver la pregunta, abordemos otra previa: ¿a qué nos referimos cuando hablamos del “precio de la vivienda”? Un precio es un importe concreto, determinado en un momento del tiempo y en unas circunstancias específicas. En función de cuáles sean esas circunstancias, el precio puede variar sensiblemente. Así, el precio por el que se intercambia una vivienda en una transacción “de mercado”, en la que no existen prisas, presiones, ni intereses especiales, puede no ser igual el precio que se da a esa misma vivienda cuando se usa como garantía de la devolución de un préstamo a largo plazo, el que se le imputa a efectos del cálculo de impuestos, el que se intercambia en una situación de presión o prisa (conocido como “precio de liquidación”) o al que se está dispuesto a pagar por esa vivienda no como bien de uso, sino de inversión. Y, ni que decir tiene, tampoco será el mismo precio que se está dispuesto a pagar cuando intervienen intereses especiales, es decir, cuando existe una preferencia particular por una determinada vivienda.  

Precisamente, en esta adecuación del precio a las distintas circunstancias es donde reside parte de la dificultad de elaborar estadísticas, puesto que, en muchas ocasiones, es complicado —si no directamente imposible— conocer bajo qué premisa se han determinado los precios que observamos en el mercado, por lo que en la información que se recoge pueden estar entremezclados todos ellos.  

Esta dificultad es inherente a cualquier fuente de la que se obtengan los datos, de las cuales en España contamos con varias:  

  • Por un lado, los conocidos como “asking prices”, o precios de oferta, obtenidos de los anuncios en los que particulares y profesionales publicitan la venta de viviendas. 
  • Por otro, los valores de tasación determinados a través de valoraciones profesionales, llevadas a cabo por tasadores y revisadas por sociedades de tasación. 
  • Por otro, los precios declarados en las escrituras se inscriben en el Registro de la Propiedad.

Esta diversidad en el origen de los datos de precios de vivienda es otro de los factores determinantes en la disparidad que tiene lugar entre los distintos índices, sumado a la mezcla de naturalezas de los precios recogidos.  

A todo ello, debemos sumar las diferencias derivadas del uso de distintas metodologías estadísticas: cada emisor de estudios puede emplear criterios diferentes a la hora de excluir o incluir determinados datos (por ejemplo, los que son considerados “atípicos” o extremos), realizar diversos tratamientos de cribado y limpieza de la información, utilizar volúmenes de datos diferentes, emplear distintas métricas de cálculo o ponderar los datos según criterios propios (por ejemplo, a la hora de calcular una media nacional, se puede considerar todos los precios igual de importantes, o asignar más peso a los precios provenientes de las provincias con más población o volumen de transacciones, entre otros muchos posibles criterios).  

Y, finalmente, también habrá que estar muy atentos, sobre todo en el caso de comparaciones temporales de precios, al período, – mensual, trimestral o anual -, al que se refiera la variación que se menciona o de la que se informa. 

Todos estos son los motivos por los cuales los resultados obtenidos por los distintos emisores de estadística no son, ni pueden llegar a ser, iguales. Por ello, la mejor manera de obtener una imagen clara del mercado es considerar y comparar todas las distintas estadísticas, que unidas reflejarán un resultado que nos permitirá tener una visión de conjunto.  

Precisamente por este motivo existe desde 2015 el Panel de Precios de la Vivienda, un espacio web en el que los distintos emisores de estadísticas relativas al precio de la vivienda, tanto del sector privado como del público, se reúnen para proporcionar a los ciudadanos y las empresas una puerta de acceso unificada, global y transparente a todos sus estudios, informes e índices. En la web del Panel de Precios, los informes han sido ordenados de forma sencilla, de manera que cualquier usuario pueda conocer y comparar, además de los datos estadísticos, las principales características metodológicas empleadas, su periodicidad y el ámbito geográfico de aplicación. Además, el Panel proporciona gráficos comparativos de las distintas series históricas de precios de vivienda. 

En definitiva, cuando hablamos de estadísticas del precio de la vivienda podemos aplicar aquel verso del poema de Ramón Campoamor: “Nada es verdad ni es mentira. Todo es según el color del cristal con que se mira”.  


Volver arriba