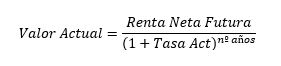
La confidencialidad de las valoraciones

No cabe duda de que el valor de las cosas es una cuestión sensible. No en vano, el valor de los bienes que poseemos es indicativo de nuestra capacidad económica y, por esta razón, son muchas las personas que prefieren reservarse cuándo valen sus propiedades. Pero éste no es el único motivo para proteger este tipo de información: en muchas ocasiones, y como bien reza el dicho, «el conocimiento es poder», estar al tanto del valor de un bien puede darnos cierta ventaja a la hora de llevar a cabo determinadas negociaciones u operaciones.

Por eso mismo, los profesionales que llevan a cabo valoraciones deben conocer y tener siempre presentes tres aspectos, explícitamente recogidos en los Estándares Internacionales de Valoración: cuál es la identidad del cliente que encarga la valoración, quiénes son el resto de usuarios que tienen o podrían tener acceso a la información contenida en la valoración y qué restricciones se deben imponer al uso, distribución y publicación del informe final que se elabore. Estas tres cuestiones deben ser acordadas de forma previa al inicio de cualquier trabajo de valoración, a fin de evitar la aparición de conflictos de intereses u otros perjuicios para el solicitante de la valoración. Así, fuera de los ámbitos y personas expresamente acordados, la información y valores recogidos en un informe de valoración serán estrictamente confidenciales. Ello podría implicar, de hecho, no solo la imposibilidad de comunicar el resultado de una valoración a un tercero no autorizado, sino incluso la prohibición de informar sobre si se ha llevado a cabo o no una valoración, cuando esta información resulta sensible.

Algunas situaciones en las que esto puede resultar de crucial importancia son las valoraciones realizadas como asesoramiento para la compra o la venta de un inmueble, dado que los intereses de comprador y vendedor pueden ser bien distintos, o en operaciones empresariales, en las que cada una de las partes de una negociación toma como referencia sus propias valoraciones, realizadas a partir de sus expectativas y planes particulares de negocio. En este sentido, aunque llegásemos a conocer que se ha realizado una valoración de un bien en el que tenemos algún tipo de interés, no tendremos el derecho de acceder al correspondiente informe o a su resultado, ni a realizar ninguna reclamación al respecto, ya que es únicamente el solicitante del informe, como cliente de la empresa encargada de la valoración, quien ostenta una relación contractual que le permite consultar o rebatir el informe que ha encargado.

Siendo este el marco general que regula el funcionamiento de la confidencialidad en las valoraciones, cabe citar el caso particular de las tasaciones hipotecarias, productos que, como ya indicábamos en este vídeo, se diferencian de otras valoraciones en que, en lugar de ser realizadas a título particular, están pensadas para proteger y servir, a la vez, a tres agentes distintos: el banco que concede la hipoteca, el prestatario que la recibe y, finalmente, los inversores que financian la operación mediante la adquisición de bonos o títulos hipotecarios.

Así, al tratarse las tasaciones hipotecarias de valoraciones “con efectos ante terceros”, la confidencialidad de las mismas está regulada de manera específica a través del artículo 11 del Real Decreto 775/1997, de 30 de mayo, que describe las obligaciones de secreto de las sociedades de tasación homologadas, es decir, de las empresas que están habilitadas por la Ley para llevar a cabo este tipo de valoraciones, y que para ello cumplen especiales requisitos de cualificación, solvencia e independencia.

En concreto, esta norma indica que las sociedades de tasación no podrán revelar a terceros distintos de sus clientes ni las informaciones que les hayan sido confiadas con motivo de la solicitud de una valoración, ni aquellas que se refieran a las circunstancias personales o económicas sobre el uso o explotación a que esté dedicado el bien valorado ni, por supuesto, el resultado de la valoración. No obstante, autoriza que puedan revelar dichos datos a las entidades que han actuado como mandatarias de sus clientes (es decir, a los bancos u otros intermediarios a través de los cuales los solicitantes canalizan, en muchas ocasiones, los encargos de tasación), a los propietarios de los bienes valorados —salvo que con ello pudiera incurrirse en conflictos de interés o de otro tipo— y al Banco de España, la CNMV y la Dirección General de Seguros, cuando lo pidan en su calidad de supervisores de las sociedades de tasación.

En conclusión, podemos decir que la confidencialidad es una de las obligaciones éticas y normativas más importantes de los valoradores, junto con otras como la independencia, la responsabilidad, la integridad, la transparencia o la profesionalidad. Por ello, es importante elegir siempre proveedores de reconocido prestigio y que nos otorguen la máxima confianza, como es el caso de las sociedades homologadas que, gracias a su regulación específica como entidades supervisadas, proporcionan una especial garantía de rigor y excelencia.
Cómo navegar entre las estadísticas de precios de la vivienda

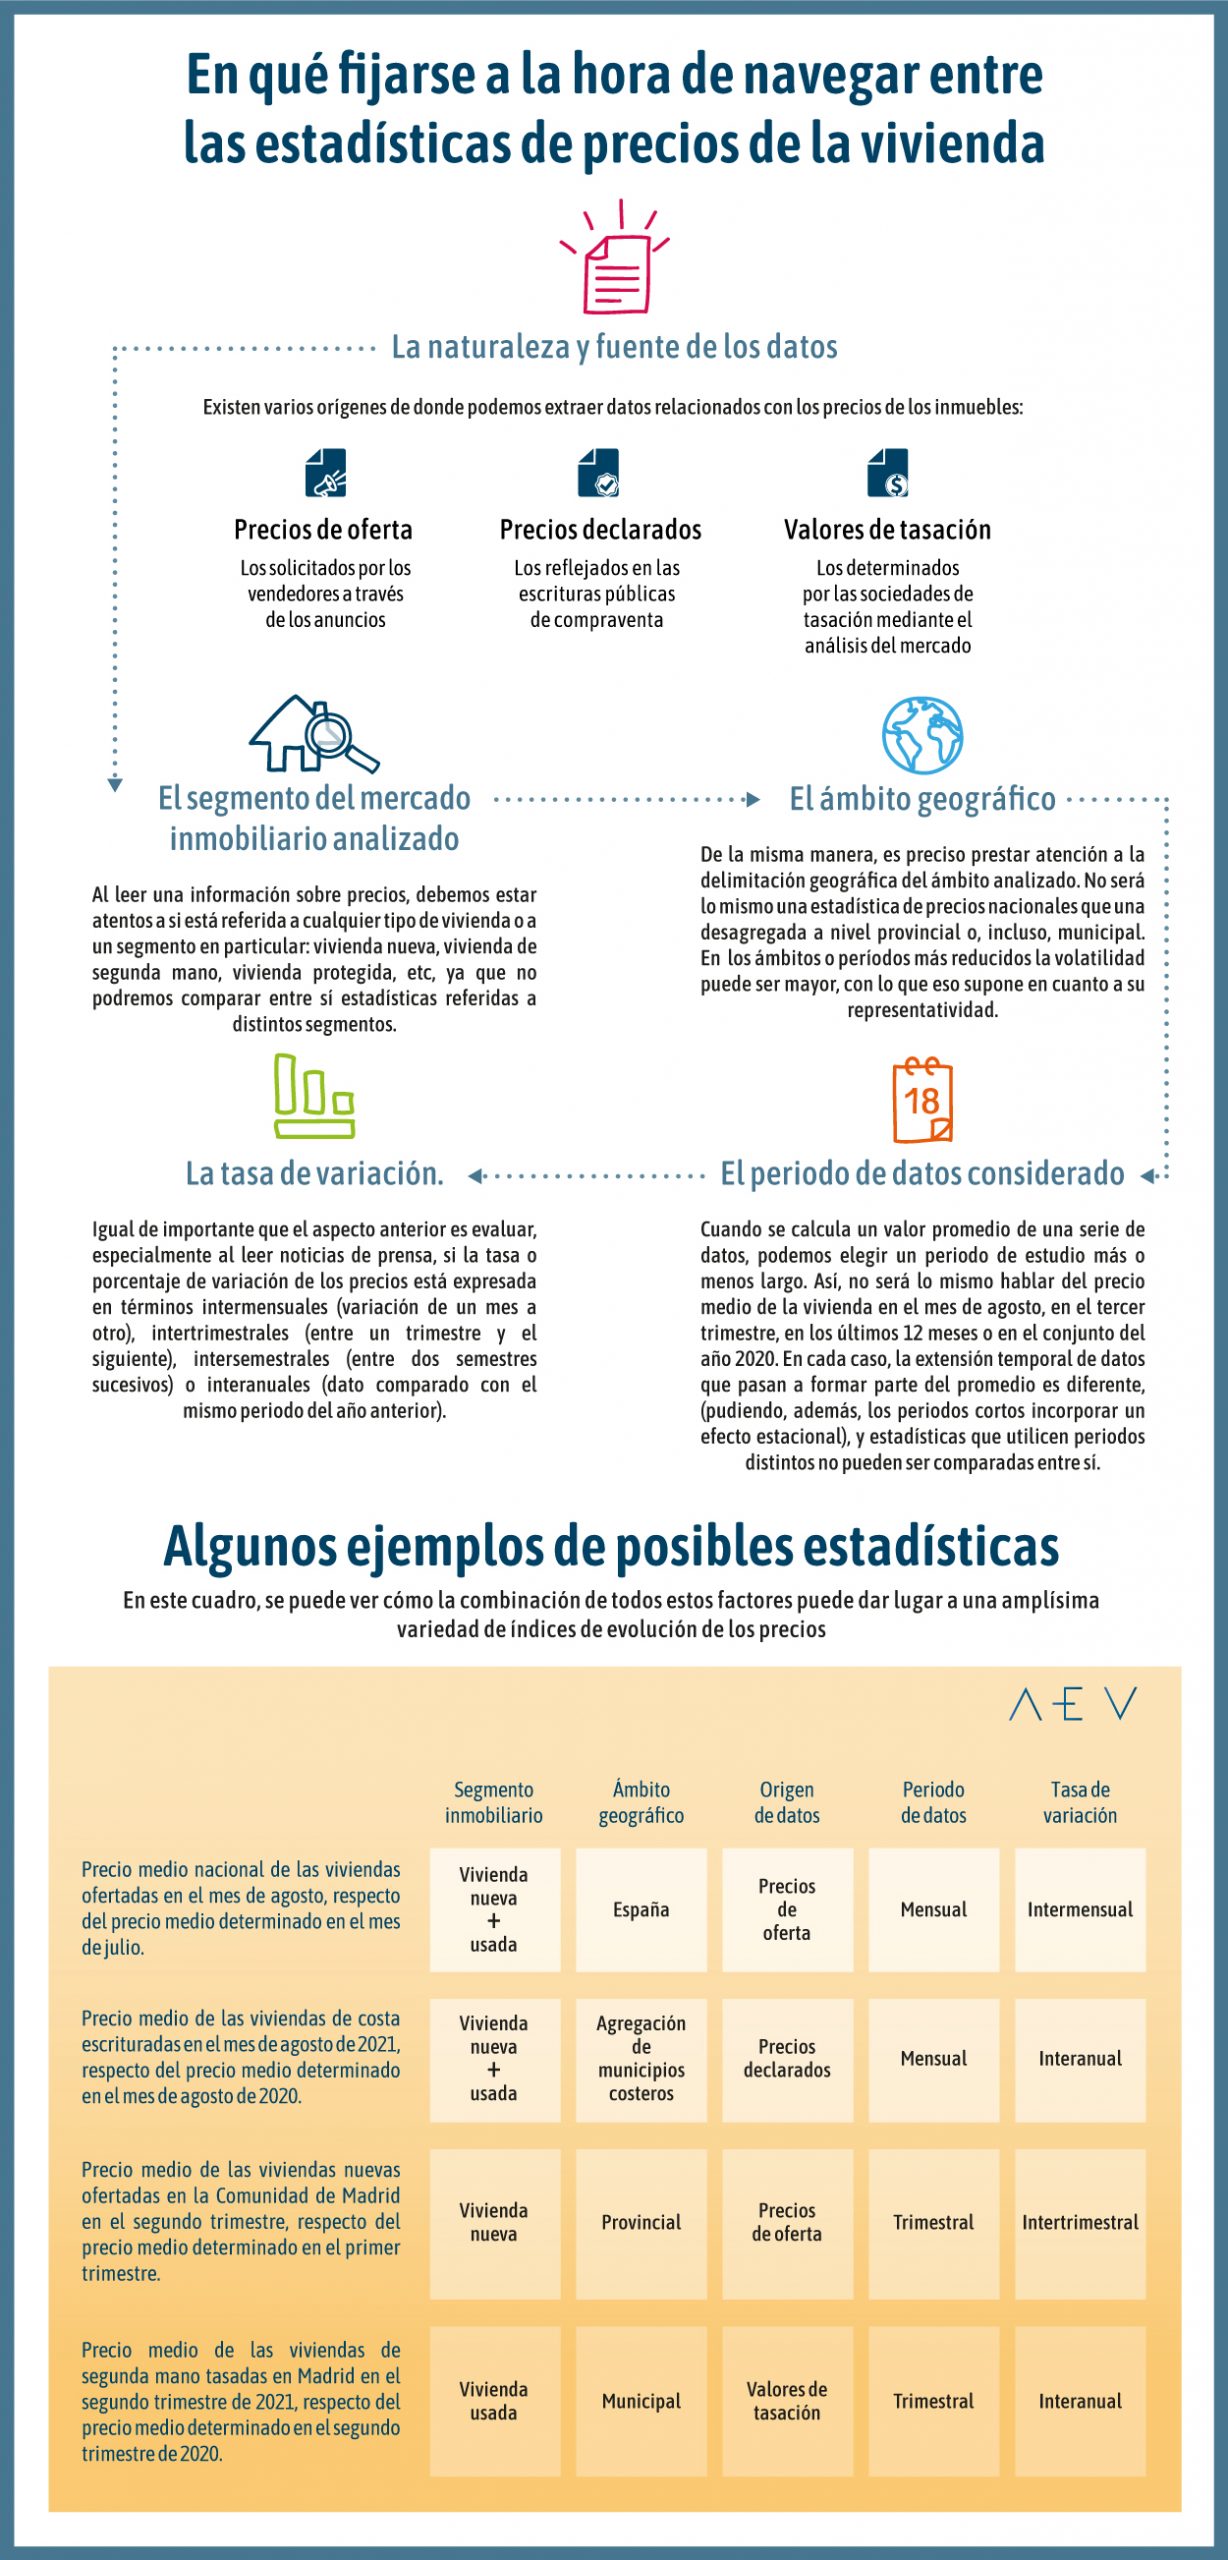
Un día cualquiera, revisamos la prensa y encontramos titulares como estos: “El precio de la vivienda subió el 5,2% interanual en agosto”; “El precio de la vivienda nueva en España subió un 0,38% interanual en el segundo trimestre de 2021”; “El verano frena la caída media prevista del 7% en el precio de la vivienda”. Ante este tipo de informaciones, es normal que podamos sentirnos, como poco, algo desconcertados: ¿suben o bajan los precios? ¿en qué magnitud? Cuando la cantidad de información que recibimos es tan amplia y variada, y los titulares a veces parecen, incluso, contradictorios entre sí, ¿cómo saber qué está ocurriendo realmente?

Uno de los factores que pueden dificultar la compresión de este tema es la enorme variedad de estadísticas de precios que se realizan en España: desde organismos públicos hasta empresas inmobiliarias de todas las especialidades (portales web, tasadoras, agencias inmobiliarias, etc) emiten sus propias series y publicaciones.Por ello, a la hora de “navegar” por la información relativa al mundo inmobiliario, debemos tener en cuenta los siguientes criterios, que nos pueden ayudar a estructurar la información, y a interpretar si los datos de una determinada estadística son comparables con los de otra:

  • La naturaleza y fuente de los datos.

Por una parte, encontramos los precios solicitados por los vendedores a través de los anuncios publicados en periódicos, portales web, carteles, etc.: estos reciben el nombre de precios de oferta o “asking prices”.

Además de llevar incorporada en ocasiones una comisión comercial, los precios de oferta suelen atravesar un proceso de negociación hasta dar lugar al precio final de venta que se declara en la escritura, por lo que los denominados precios declarados en las escrituras públicas de compraventa constituyen un conjunto de datos diferente del anterior. Estos últimos son los que recopilan y analizan tanto los Notarios (escrituras firmadas) como los Registradores (escrituras registradas), en distintos momentos del proceso de transacción, y a partir de los cuales trabajan otros organismos públicos, como el Instituto Nacional de Estadística.

Finalmente, existen estadísticas basadas en los denominados valores de tasación. Estos son valores determinados por las sociedades de tasación a través de procedimientos de análisis del mercado y comparación entre inmuebles, por lo que también llevan deducidas las correspondientes cantidades por negociación y/o comisión comercial y eliminan el valor de las ventajas especiales que el inmueble pueda ofrecer a un comprador concreto (por ej. un vecino del mismo inmueble). Entre otras, la estadística de precios de vivienda del Ministerio de Fomento se apoya en este tipo de valores.

Además, unas estadísticas se expresan en forma de precios (generalmente en €/m²), mientras que otras, como es el caso del Índice de Precios de Vivienda del INE, ofrecen únicamente tasas de variación calculadas a partir de un índice, y no de un precio medio.

  • El segmento del mercado inmobiliario analizado
  • El ámbito geográfico
  • El periodo de datos considerado
  • La tasa de variación

La combinación de todos estos factores da lugar a una amplísima variedad de índices de evolución de los precios,que deben ser analizados y comparados con cautela, para no inducirnos a confusión, como se puede apreciar en los ejemplos propuestos en la imagen anterior.

Además de todo lo anterior, debemos caer en la cuenta de que, en cada caso, las metodologías de cribado y limpieza de datos, así como de tratamiento matemático-estadístico de los mismos, pueden variar, lo que también produce diferencias enla representatividad entre unas publicaciones y otras. En definitiva, abrirnos paso entre las noticias y publicaciones referidas a evoluciones de precios inmobiliarios puede ser un trabajo complejo, si bien con las anteriores herramientas conseguiremos interpretarlas de manera mucho más certera.

Para ayudarnos en esta tarea, diferentes instituciones, públicas y privadas, así como asociaciones vinculadas al sector inmobiliario promovieron la creación del Panel de Precios de la Vivienda en España (www.preciosdevivienda.es), un espacio común en el que la información sobre los precios de la vivienda se encuentra ordenada de forma sencilla, de modo que cualquier usuario pueda conocer y comparar, además de los datos estadísticos, las principales características metodológicas empleadas en los informes, su periodicidad y el ámbito geográfico de aplicación, con la posibilidad adicional de acceder directamente a la fuente original de cada estadística, donde figura su nota metodológica completa.

Tributación de la vivienda: cómo lidiar con el nuevo valor de referencia

El diario Expansión ha publicado el pasado 27 de noviembre un artículo de opinión de nuestra Secretaria General, Paloma Arnaiz, sobre los cambios en la tributación de la vivienda: el impacto del nuevo valor de referencia. Clicar aquí para acceder a la versión online.

Las reglas del juego se invierten a partir de enero de 2022: la base imponible del impuesto será siempre el mayor entre el valor declarado y el nuevo valor de referencia calculado por la Dirección General del Catastro.

Desde que, hace ya algunas semanas, conociéramos las novedades legales que modificarán el sistema de tributación por la compra o herencia de un inmueble y que entrarán en vigor el próximo enero (cuya principal novedad es la creación del ya famoso «Valor de Referencia de Mercado»), los medios se han visto inundados por todo tipo de reacciones y análisis que, en muchos casos, auguran un «catastrazo» pensado para elevar de forma generalizada los impuestos. En este sentido, lo cierto es que, hasta que no se realice la publicación efectiva del valor de referencia asignado a cada uno de los inmuebles que componen el parque edificatorio español, no es posible asegurar este extremo. Que el impuesto suba o baje respecto de la situación normativa anterior dependerá de varios factores, como son la capacidad efectiva del Catastro para aproximar el valor de mercado (real) de los inmuebles con precisión, la diferencia que pueda existir entre dicho valor y el que, hasta ahora, habían venido calculando las administraciones autonómicas para proporcionar las conocidas como «valoraciones previas» y, por último, pero no por ello menos importante, la iniciativa del contribuyente para recurrir el impuesto haciendo uso de los medios a su alcance.

Hagamos un breve repaso sobre la esencia de los cambios que se avecinan. Hasta la fecha, la normativa de los impuestos de Sucesiones, Donaciones y Transmisiones Patrimoniales indicaba, de forma sucinta, que la base imponible del impuesto sería «el valor real del bien transmitido». Esto, en la práctica, significaba que el impuesto se calculaba a partir del valor declarado por el contribuyente en la escritura pública (lo que se conoce como «método de estimación directa de la base imponible», regulado en el artículo 51 de la Ley General Tributaria).

Por su parte, las administraciones autonómicas están obligadas a contar con un sistema de valoración previa a la adquisición o transmisión, de manera que la Administración debe ser capaz de informar al interesado que lo solicite sobre el valor que considera que tienen los inmuebles que van a ser objeto de compraventa, donación o transmisión. Así, en el caso de que el contribuyente declarase en la escritura un valor que igualase o superase la valoración previa informada por la Administración, podía tener la garantía de que Hacienda no entraría a realizar procedimiento alguno de comprobación de valores.

Si, en cambio, el valor declarado se encontraba por debajo del valor previo calculado por la Administración, se podían poner en marcha varios métodos posibles de comprobación del valor, entre los cuales destaca la realización de un dictamen de peritos (es decir, la elaboración de un informe de valoración) por parte de Hacienda. Por tanto, la carga de la prueba recaía siempre en la Administración, que debía encargarse de demostrar que el valor indicado por el contribuyente no correspondía al «valor real» del bien. El gran inconveniente de este sistema ha sido que, de forma implacable y sistemática, la justicia ha venido rechazando las valoraciones alternativas realizadas por la Administración, alegando -esencialmente- la falta de un requisito básico: la individualidad de la valoración. Así, la Justicia considera que una valoración adecuada necesita apoyarse en unas comprobaciones singularizadas, estar suficientemente motivada y técnicamente argumentada, y haberse elaborado a partir de una inspección presencial del inmueble por parte de un perito de Hacienda; sin embargo, esta última comprobación rara vez se materializaba.

Base imponible

Para tratar de paliar este problema, las reglas del juego se invierten a partir de enero de 2022: la base imponible del impuesto será siempre el mayor entre el valor declarado y el nuevo valor de referencia calculado por la Dirección General del Catastro (este último, por cierto, nada tiene que ver con el valor catastral, el cual seguirá existiendo y operando para sus propios fines -entre otras cosas, es el que se toma como base imponible para el cálculo del IBI-. Así, si el contribuyente no está de acuerdo con el valor de referencia asignado a su inmueble, deberá ser él quien recurra el impuesto y presente las pruebas que acrediten el valor real.

Sin duda, esta es una mala noticia para el contribuyente, toda vez que ahora es él quien ostenta la carga (y el coste) de la prueba; no obstante, el lado positivo de la cuestión es que la metodología por la que va a ser obtenido el valor de referencia mantiene similares inconvenientes a los que la justicia había señalado hasta ahora sobre otras valoraciones administrativas.

Sistema de cálculo

El sistema de cálculo del valor de referencia que ha diseñado la Dirección General del Catastro consta, resumidamente, de las siguientes fases: en primer lugar, se dividirá todo el mapa de España en «ámbitos territoriales homogéneos» (zonas geográficas en las que las edificaciones son más o menos similares en tipología y valor); a continuación, se definirá para cada uno de dichos ámbitos cuál es el «producto inmobiliario típico», es decir, la vivienda de características medias de esa zona (por ejemplo, un piso de 100 metros cuadrados, de 40 años de antigüedad, calidad media y estado de conservación bueno); posteriormente, se realizará un estudio de mercado con la información de las compraventas efectuadas en esa zona en los últimos meses, y se asignará a dicho «producto típico» un valor medio; finalmente, se comparará ese producto típico con cada una de las viviendas del ámbito y se aplicarán una serie de reglas y operaciones que, teniendo en cuenta las diferencias entre ambos inmuebles, servirán para corregir o «adaptar» el valor medio a cada una de las viviendas particulares del ámbito. El último paso será aplicar una minoración del 10% sobre el valor obtenido, por criterio de prudencia.

Se trata este, por tanto, de un método de valoración generalista, que, además de seguir soslayando la necesidad de realizar una inspección presencial del inmueble (motivo por el que los tribunales han empezado a tumbarlo en lugares como Castilla-La Mancha, donde se puso en marcha la prueba piloto), no implica la realización de un estudio de mercado individualizado para cada inmueble valorado, sino que aprovecha un único estudio de mercado (el realizado para valorar el «producto típico») para obtener el valor de todos y cada uno de los inmuebles del ámbito. Los contribuyentes deben saber que cuentan con la posibilidad de recurrir el impuesto mediante la aportación de una valoración profesional realizada por una sociedad de tasación, un trabajo individualizado y exhaustivo que se apoyará, ineludiblemente, en la realización de una visita del inmueble para conocer sus características actualizadas y reales.

Inspección

La inspección física de los inmuebles que llevan a cabo las sociedades de tasación es considerada un paso imprescindible para obtener un valor verdaderamente ajustado, ya que permite realizar comprobaciones tales como la superficie real de la vivienda (que, en ocasiones, puede no coincidir ni con la registrada ni con la que consta en el Catastro), sus calidades constructivas, su estado de conservación, la existencia de determinados servicios y características (ascensor, calidad de las zonas comunes, equipamientos deportivos, etc) y, en especial, comprobaciones sobre aspectos que pueden afectar sustancialmente al valor de mercado, como son el cumplimiento de la normativa urbanística o los posibles problemas de habitabilidad y seguridad física del inmueble.

A partir de los datos actualizados obtenidos en la inspección, la sociedad de tasación obtendrá el valor de mercado del inmueble mediante la elaboración de un estudio de mercado individualizado, que consiste en la búsqueda y comparación de ofertas y transacciones recientes de inmuebles de similares características al que se valora. Todo esto, en definitiva, ayuda a cumplir con los requisitos de singularidad e individualidad de la valoración que exige la justicia.

Como se indicaba al inicio, está por ver si el efecto práctico de la aplicación del valor de referencia se traduce en impuestos más altos o no; lo que es seguro es que los contribuyentes necesitarán, más que nunca, estar informados para defender sus derechos -y sus bolsillos-.

Paloma Arnaiz, Secretaria General de la Asociación Española de Análisis de Valor


Nuestros asociados, de cerca: AESVAL

Este es la primera entrevista de la nueva sección, denominada #NuestrosAsociadosDeCerca, que hemos creado en la AEV para que podáis conocer más de cerca a las sociedades de tasación que forman nuestra asociación.

Siguiendo el criterio alfabético, comenzamos con un vídeo donde Carlos Roces Arbesú, el director general de Aesval, detalla el origen y futuro de la compañía, así como interesantes datos sobre su estrategia empresarial.

¡Esperamos que te guste!


La valoración más allá de la compra

Otras situaciones en las que una valoración independiente es de gran ayuda

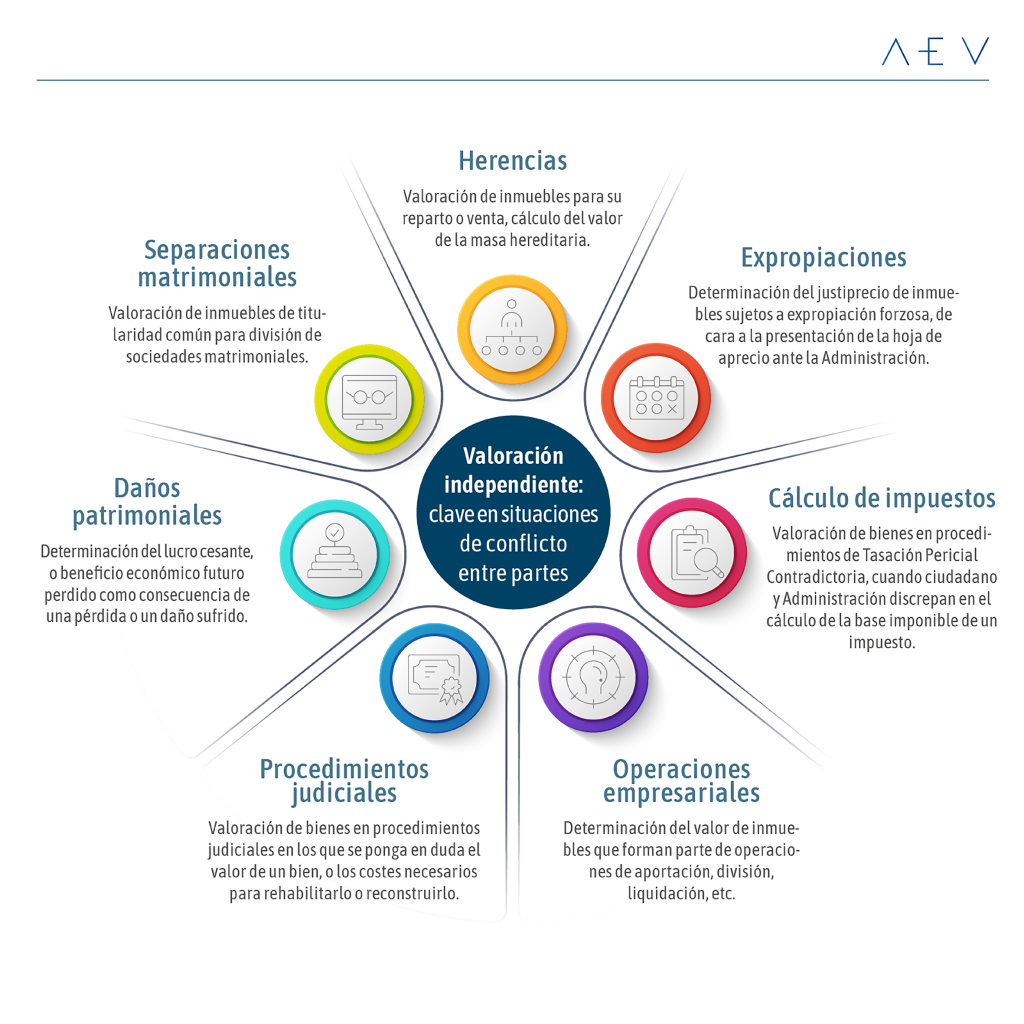
Si hay un principio profesional del que las sociedades de valoración deban y puedan hacer gala es, sin duda, el de la independencia. De hecho, la normativa que regula su funcionamiento, el Real Decreto 775/1997, de 30 de mayo, establece que “las sociedades de tasación no podrán valorar bienes, empresas o patrimonios propiedad de personas físicas o jurídicas con las que no puedan razonablemente mantener una posición de independencia en menoscabo de la objetividad de la tasación”. Es decir, que la objetividad a la hora de establecer el que se considera el valor de un determinado activo, evitando cualquier injerencia que tenga que ver con los intereses individuales de las partes a las que dicha valoración puede afectar, es un aspecto absolutamente crucial del trabajo del valorador. Ello representa una gran ventaja para los clientes y solicitantes de valoraciones, ya que les permite obtener un análisis objetivo e imparcial que pueden utilizaren situaciones en las que existen varias partes en discordia en relación con el valor de un determinado activo. Este tipo de situaciones son relativamente frecuentes en el día a día de cualquier persona, como a continuación veremos, y van mucho más allá de las operaciones de compraventa e hipoteca con las que, quizás, estamos más familiarizados.

Entre las situaciones más habituales donde una valoración puede resultar de enorme utilidad se encuentran las herencias. No es raro que, a la hora de que los herederos de un bien decidan proceder a su venta, bien sea a un tercero, bien a uno de los propios herederos, surjan numerosas dudas —cuando no, directamente, disputas— relacionadas con el valor del mismo, toda vez que los intereses particulares de cada uno de los herederos, según sea su propósito respecto de ese bien, conllevan que los valores que le asignan sean distintos y, en general, subjetivos. En una encrucijada como esta, la más sabia decisión es recurrir a un experto independiente, como es una sociedad de valoración, que, de forma objetiva y sin considerar ninguno de estos intereses particulares, proporcione una opinión imparcial sobre el valor de mercado del activo que sirva para conciliar las opiniones de todos los herederos. Además, la sociedad de valoración dispone de las herramientas y capacidades necesarias para asesorar a los herederos en un sentido más amplio, no únicamente valorando los bienes inmuebles en cuestión, sino también el denominado caudal relicto o masa hereditaria, es decir, el conjunto de bienes, derechos y obligaciones (deudas) que forman el patrimonio del fallecido que será repartido en el proceso sucesorio.
De la misma manera resulta muy útil la intervención del experto independiente en situaciones como las separaciones matrimoniales, en las que los excónyuges no consiguen llegar a un acuerdo sobre el valor de los bienes que comparten de cara a la disolución de la sociedad de gananciales o para la venta de los inmuebles de los que son titulares, en la valoración de inmuebles que la Administración tiene previsto adquirir mediante expropiación o en la determinación del lucro cesante (el beneficio económico futuro que se ha perdido como consecuencia de una pérdida o un daño sufrido).

Otra situación relativamente habitual en la que el papel de las sociedades de valoración como experto independiente resulta clave es en las desavenencias entre los ciudadanos, como obligados tributarios, y las autoridades fiscales. Tanto en España como en otros países, existen numerosos impuestos y tasas que se calculan en función del valor de los bienes a los que gravan, por ejemplo, los impuestos de Sucesiones y Donaciones, el Impuesto de Patrimonio o el Impuesto de Transmisiones, entre otros. Así, cuando la opinión que el ciudadano y la administración tienen de dicho valor no coincide, la Ley establece la posibilidad de abrir un procedimiento de Tasación Pericial Contradictoria, por el cual cada una de las partes está obligada a proporcionar una valoración “de parte”. Si entre dichas valoraciones existen discrepancias importantes, se designa a un “perito tercero”, es decir, un experto independiente de ambos, como puede ser una sociedad de valoración, que emite un informe imparcial con el que se pone fin a la disputa.

De forma similar, los expertos independientes pueden actuar en procedimientos judiciales en los que se esté poniendo en cuestión el valor de un bien, o los costes necesarios para rehabilitarlo o reconstruirlo. Ante las discrepancias que puedan existir entre los informes planteados por los “peritos de parte”, el juzgado puede designar a un “perito tercero” o experto independiente que termine de zanjar la discusión, papel para el que las sociedades de valoración están especialmente capacitadas, por los fuertes requisitos normativos de independencia que sobre ellas recaen.

En el ámbito empresarial, las valoraciones por experto independiente resultan esenciales para numerosas cuestiones, tales como la valoración de aportaciones económicas en especie, las separaciones o liquidaciones de empresas, la venta de líneas de negocio, etc., aspectos en los que las sociedades de valoración tienen amplia experiencia.

En definitiva, son muchas y relativamente frecuentes en la vida de cualquier ciudadano corriente las situaciones en las que la intervención de un experto independiente puede ser clave para resolver un conflicto en el que los intereses de distintas partes se enfrentan y en las que no es posible una solución de mutuo acuerdo en relación con el valor de un bien. En ellas, es fundamental confiar en empresas especializadas, profesionales y rigurosas con experiencia en la materia, como son las sociedades de valoración, que sean reconocidas como independientes y cuya opinión pueda ser respetada por todas las partes en conflicto.

Quiero vender mi vivienda… ¿Cómo me puede ayudar una sociedad de tasación?

Dicen que hay algunos que solo se acuerdan de Santa Bárbara cuando truena, y algo parecido puede sucedernos con las tasaciones: pensamos en ellas solo cuando llega el momento de comprar una vivienda y el banco nos la pide. Sin embargo… ¿te has planteado alguna vez la utilidad que la tasación puede tener desde el punto de vista del vendedor? Si planeas vender tu casa —o cualquier otro tipo de inmueble—, presta atención a estos argumentos, que te pueden ayudar a ponderar las ventajas de una tasación como instrumento de asesoramiento y apoyo.

El primero y más importante es que la tasación te va a ayudar a conocer el valor objetivo que tu vivienda tiene en el mercado. Esto es más relevante de lo que parece, ya que, en primer lugar, te libra del peligro de ofertar tu casa en un precio demasiado alto o demasiado bajo y, por otra parte, te ayuda a optimizar los plazos de venta, ya que te permite negociar con los posibles compradores con plena confianza de que el precio en que te basas es objetivo e imparcial, ya que deriva de la valoración realizada por un profesional independiente.

Por otro lado, la amplia y rigurosa información técnica que contiene un informe de tasación te puede ayudar a detectar y solucionar anomalías o problemas de la vivienda que podrían dificultar o, incluso, impedir la compra de la misma por parte de un interesado. Entre otras cosas, la tasación te informa de aspectos como estos:

  • El estado de inscripción de la vivienda en el Registro de la Propiedad. Las irregularidades o defectos de inscripción (direcciones desactualizadas, diferencias de superficie, falta de inscripción, etc.) pueden implicar dificultades para que el comprador obtenga una hipoteca, o incluso impedir la “identificación registral” del inmueble, es decir, la constatación de que la vivienda que se encuentra descrita en la Escritura corresponde inequívocamente a la nuestra.
  • La superficie real de la vivienda. Como comentábamos en otro post, no siempre se puede confiar en que la superficie indicada en las escrituras o en el Catastro sea la real, por lo que es importante que sepas exactamente cuánta superficie vendes a la hora de establecer el precio.
  • Los datos catastrales de la vivienda. La forma en que el inmueble se encuentre catastrado influye en el importe del IBI a pagar. Además, es preciso asegurar que el uso y descripción de la vivienda que figuran en el Catastro son correctos.
  • El cumplimiento de la normativa urbanística por parte del inmueble. Este punto es especialmente importante, ya que una vivienda que incumple la regulación vigente podría sufrir limitaciones legales para llevar a cabo determinadas obras. Asimismo, en los casos graves de incumplimiento, podría estar sujeta a la posibilidad de demolición.
  • Los riesgos del entorno, del edificio y de la propia vivienda que es posible detectar desde el punto de vista constructivo, medioambiental y socioeconómico, y que pueden implicar la necesidad de realizar intervenciones más o menos importantes.

Por si todo esto fuera poco, disponer de una tasación a lo largo del proceso de venta tiene una ventaja adicional: si dicha tasación se ha realizado con finalidad hipotecaria, es posible gestionar de forma sencilla un “cambio de solicitante” de la misma, de manera que, una vez negociada la venta con un determinado comprador, la tasación pase a estar a su disposición para que pueda tramitar su hipoteca con cualquier entidad financiera, lo que a ambos os ahorrará tiempo, incertidumbres, trámites y costes adicionales.

Y no acaban ahí las posibilidades de ayuda que puede brindar una sociedad de tasación en la venta de una vivienda: gracias a su especialización en el ámbito inmobiliario, también puedes gestionar con ellas la elaboración del Certificado de Eficiencia Energética, que es un requisito legal para la venta o alquiler de un inmueble y que, junto con el análisis del grado de sostenibilidad (el cual contempla, además del meramente energético, otros aspectos relacionados con el impacto medioambiental de las construcciones), será un documento cada vez más importante en la comercialización de un inmueble, dados los incentivos de todo tipo (fiscales, financieros, etc.) que se están articulando para fomentar la mejora de la sostenibilidad del parque inmobiliario.

En definitiva, contar con la ayuda de una sociedad de tasación a la hora de vender un inmueble es una decisión que, además de aportar seguridad y garantía a la transacción, simplifica y agiliza el proceso de venta tanto para el vendedor como para el comprador, por lo que conviene no perder de vista esta posibilidad que, además, evitará que cualquier problema de la vivienda o una discrepancia entre el valor de mercado y el precio pactado en la compraventa se pongan de manifiesto después de haber firmado las arras. Haciendo caso al refranero, es mejor acordarse de santa Bárbara antes de que empiece a tronar.

¿Cómo se valora una vivienda cuyo destino es el alquiler?

Aunque hasta hace poco tiempo el alquiler era una opción minoritaria en España a la hora de habitar una vivienda, lo cierto es que en los últimos tiempos las dificultades de acceso a la compra y el cambio de mentalidad de parte de la demanda han dado un importante impulso a este mercado y, con ello, al deseo, tanto de empresas como de propietarios particulares, de invertir sus ahorros en inmuebles residenciales para destinarlos al alquiler de largo plazo.

En este contexto, resulta más interesante que nunca explicar con un poco más de detalle cuál es la metodología técnica que se emplea para la valoración de un inmueble alquilado o destinado al alquiler, esencialmente con la finalidad de conocer su valor de mercado.

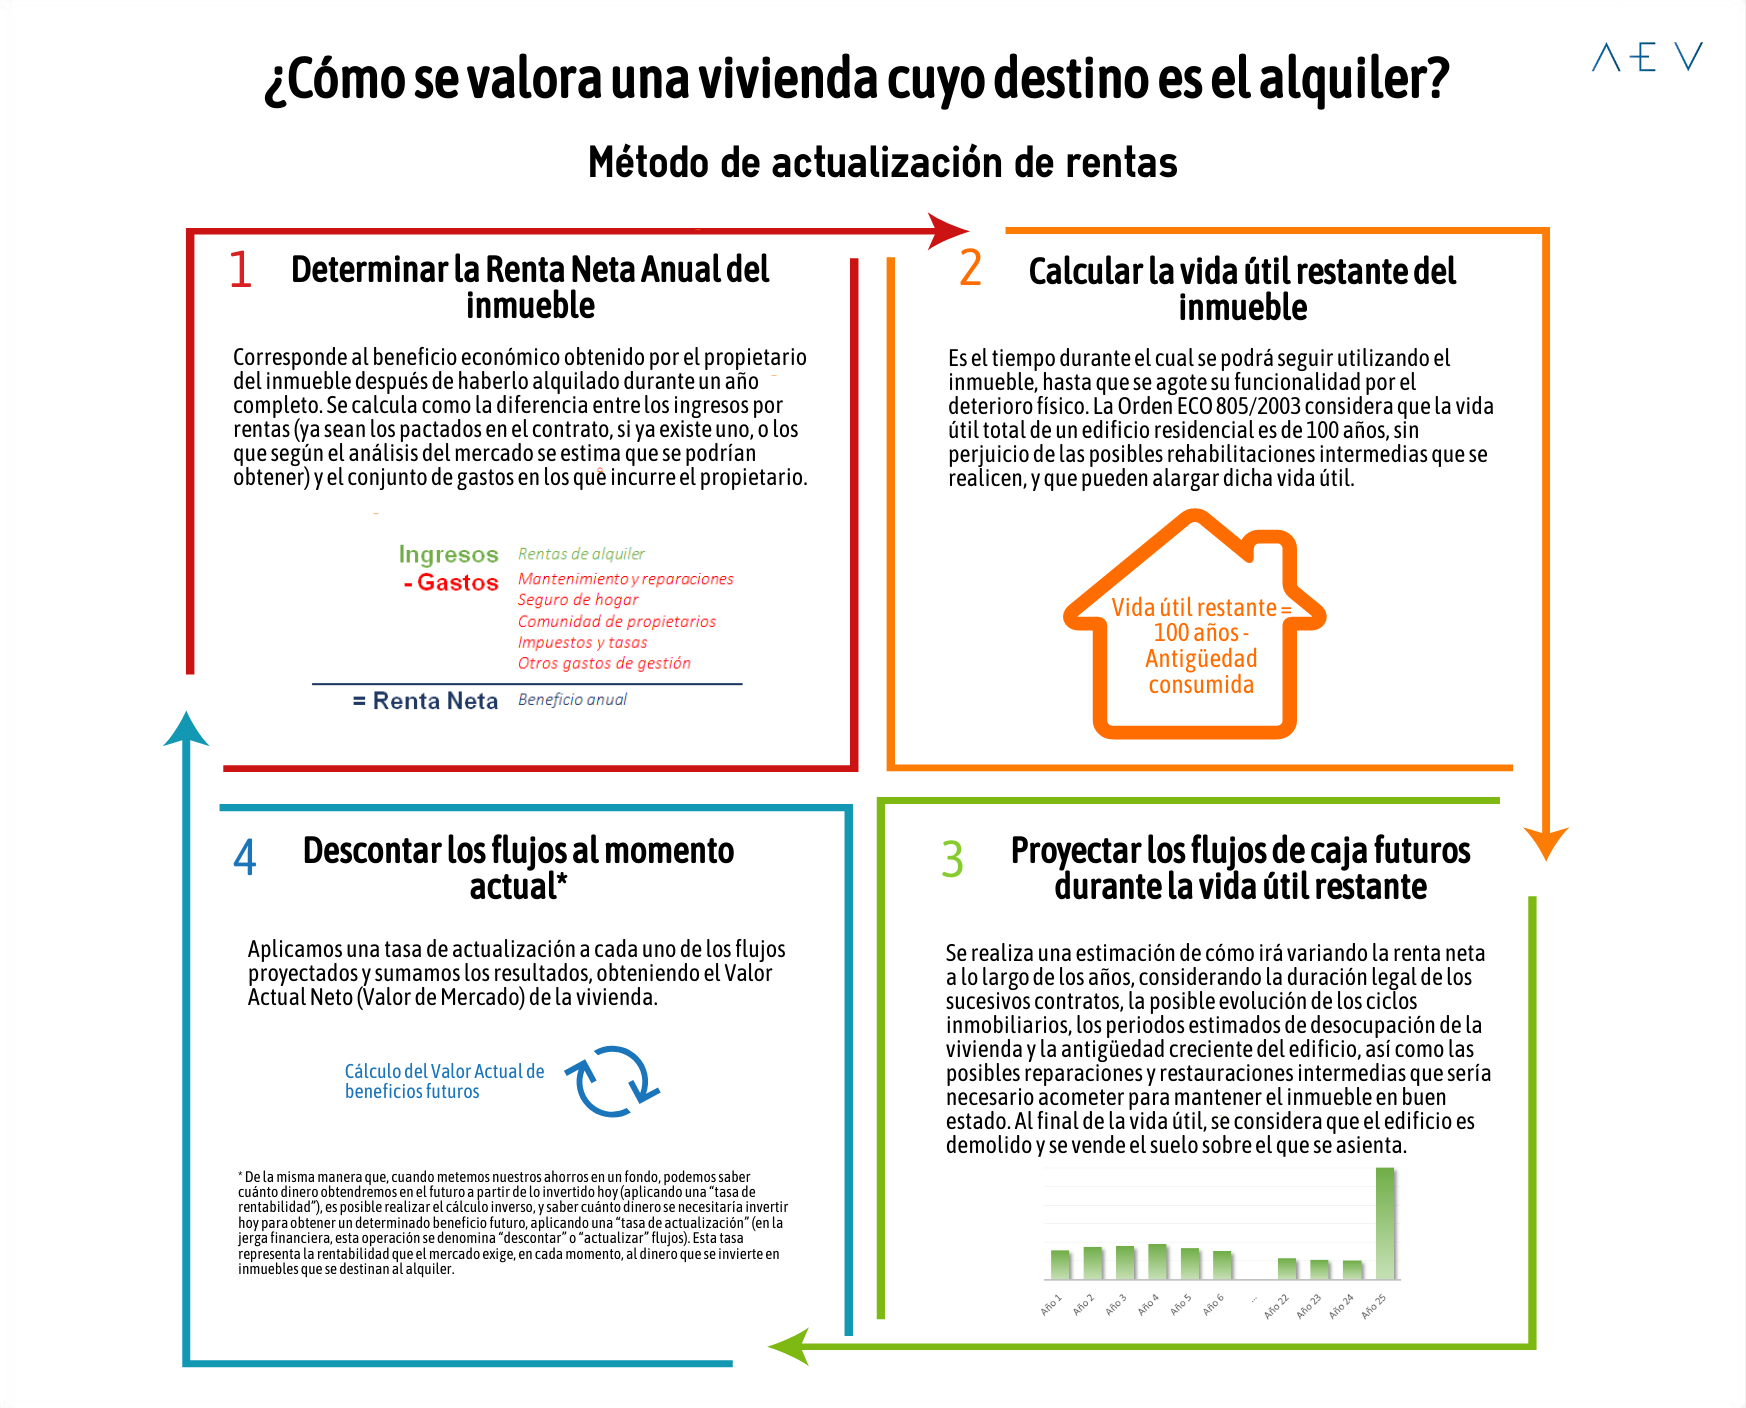
Para llevar a cabo este tipo de valoraciones se emplea el denominado “método de actualización de rentas” que, como indicábamos en nuestro Glosario de Términos del Mundo de la Valoración, consiste en “proyectar los ingresos que recibirá el propietario y los gastos que afrontará durante el periodo de tiempo en que un inmueble pueda estar alquilado, descontándolos hasta su valor presente o actual con un tipo de interés a largo plazo que incluya la prima de riesgo apropiada”. Es decir, este método se basa en la idea de que lo que un inmueble vale hoy se puede calcular a partir de los beneficios económicos futuros que se van a obtener gracias a su explotación. El método se compone de los siguientes pasos:

La fórmula matemática utilizada para el descuento de los flujos de caja, que puedes ver a continuación, implica que cuanto más lejano en el tiempo se encuentre un beneficio futuro, menor será su valor actual. Por ese motivo, los flujos de caja proyectados para los años más lejanos tienen un peso muy pequeño en el valor actual del inmueble. Por ejemplo, una renta neta de 6.000 €/anuales, descontada a una tasa del 5%, tendrá un valor actual de 4.700 € si se percibe dentro de 5 años, y solo de 1.388 si se percibe dentro de 30.

Como hemos visto, valorar una vivienda destinada al alquiler requiere de un profundo conocimiento técnico y de mercado, ya que exige, además de la correcta identificación de las rentas y tasas de rentabilidad actuales, la proyección sensata del comportamiento de los alquileres en el futuro, por lo que es más que recomendable confiar estas valoraciones a sociedades de tasación homologadas, proveedores profesionales cuya amplia experiencia garantiza que sean capaces de evaluar con rigor la viabilidad de la inversión y de advertirnos de cualquier riesgo relacionado con la misma.


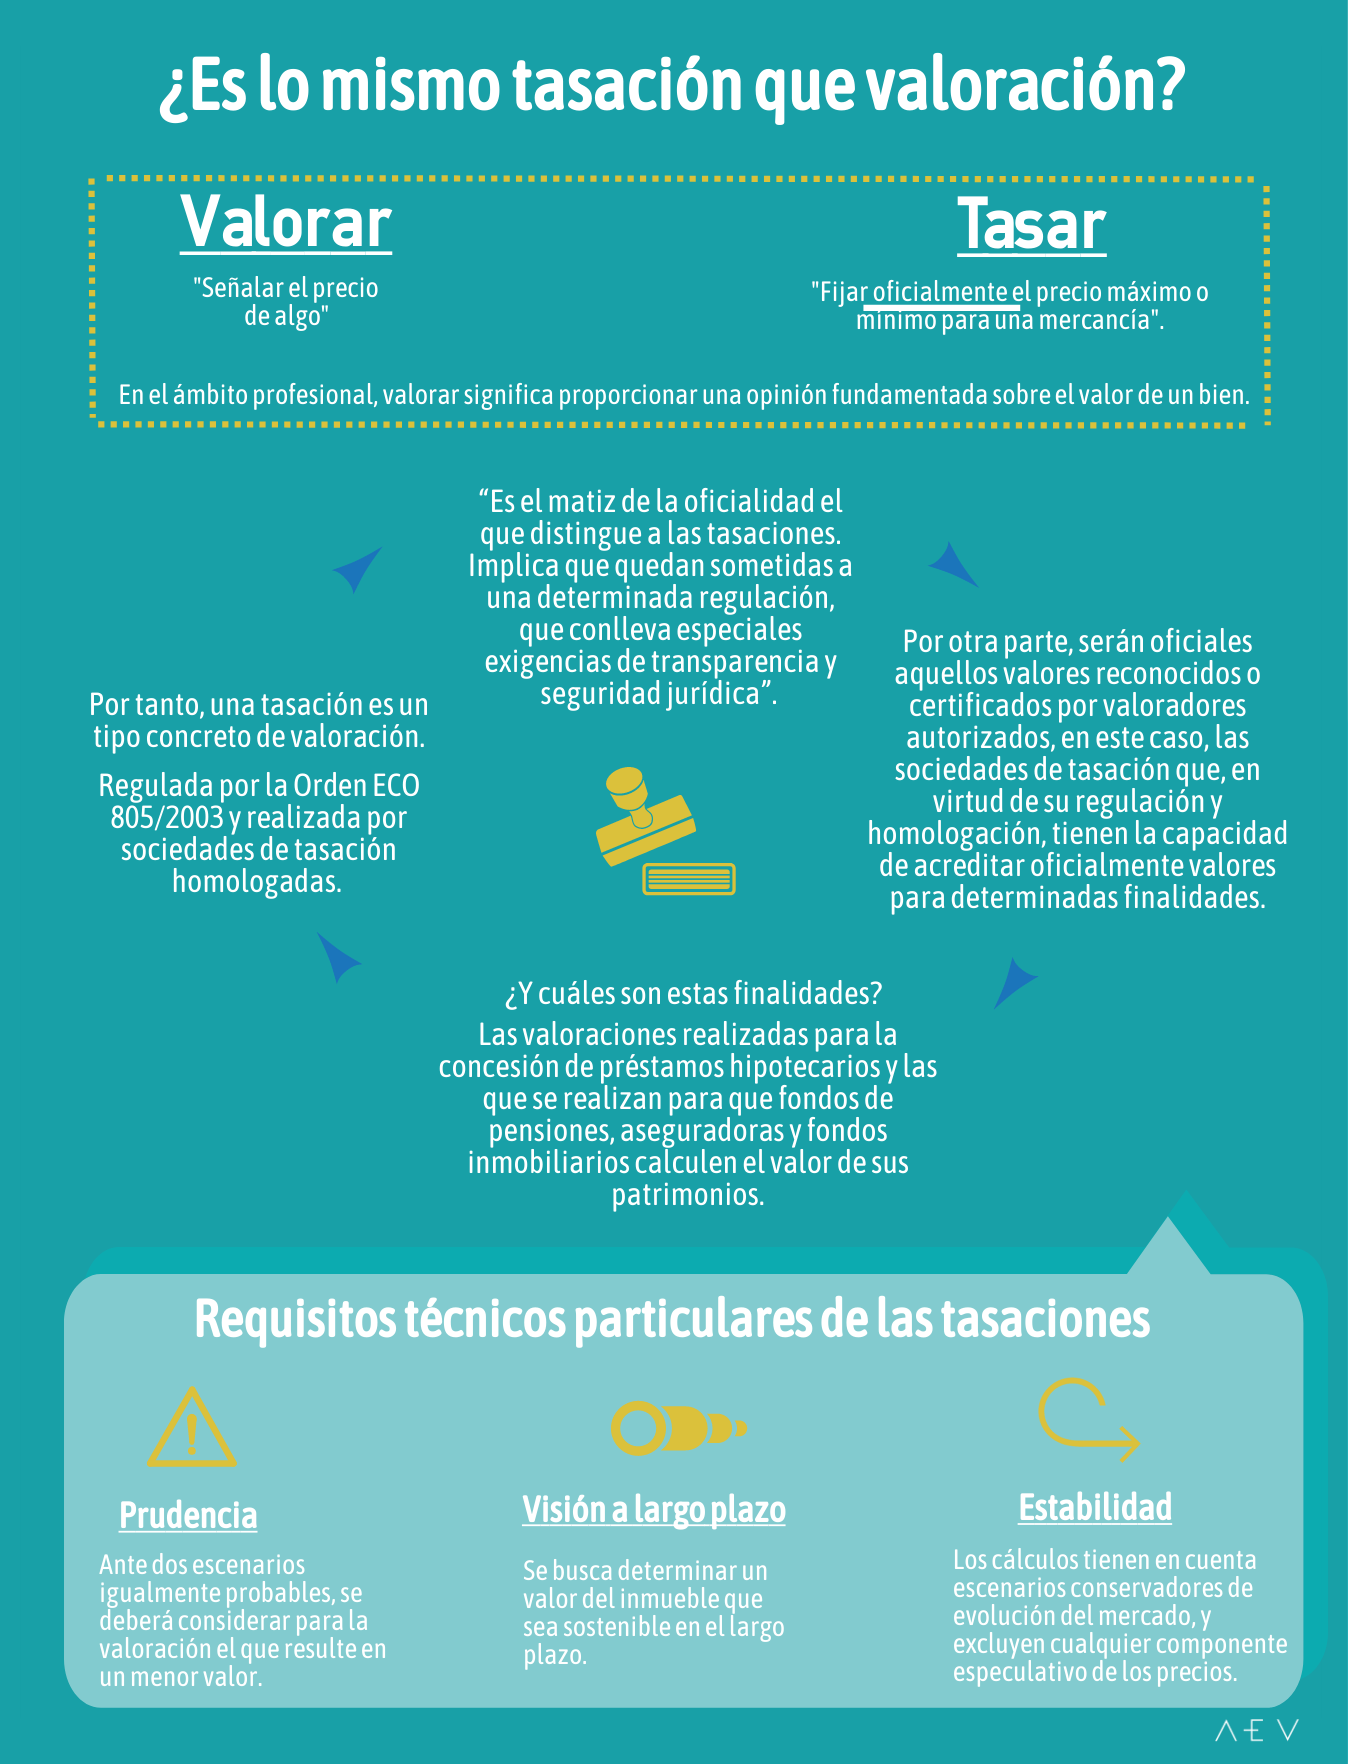
¿Es lo mismo tasación que valoración?

En un post anterior explicábamos qué son las valoraciones y cuáles son los pasos que deben darse para realizarlas, y describíamos brevemente algunos de los tipos o finalidades más habituales de valoración. Por la frecuencia con la que en España nos referimos a otro concepto, el de las tasaciones, podría surgirnos una duda lógica: ¿son ambos términos equivalentes? ¿Existe alguna diferencia entre una tasación y una valoración?

Lo cierto es que, aunque en muchas ocasiones se utilizan en el hablar coloquial de manera indistinta, sí existen ligeros matices que diferencian ambos términos. Si nos remitimos al Diccionario de la Real Academia Española, vemos que la primera acepción del verbo “tasar” es:

Fijar oficialmente el precio máximo o mínimo para una mercancía.

Mientras que en la entrada “valorar” encontramos:

Señalar el precio de algo.

En esencia, ambas palabras remiten a un concepto muy similar (determinar el valor de un bien), si bien lo que los profesionales y empresas de valoración hacen es, realmente, proporcionar una opinión —fundamentada— sobre el valor de un bien. Partiendo de esta definición, es el matiz de la “oficialidad” el que distingue a la tasación.

Dicha oficialidad conlleva que las tasaciones queden sujetas a una determinada regulación, lo cual comporta dos notas muy características: por un lado, unas fuertes exigencias de transparencia (se deben desglosar y explicar en detalle todos los datos y procedimientos utilizados para determinar el valor) y, por otro, una carga importante de comprobaciones y justificaciones de los parámetros adoptados que aporte seguridad jurídica al solicitante.

Por otra parte, consideramos que algo es oficial cuando es “reconocido por quien puede hacerlo de manera autorizada”. Por tanto, serán valores oficiales aquellos reconocidos o certificados por valoradores autorizados, en este caso, las sociedades de tasación que, en virtud de su regulación y homologación, tienen la capacidad de acreditar oficialmente valores para determinadas finalidades.

¿Y cuáles son estas finalidades? Fundamentalmente, aquellas en las que la Ley ha querido otorgar una protección especial a terceros (consumidores, inversores, asegurados y pensionistas) que pueden verse afectados por el valor otorgado a determinados bienes inmobiliarios; es decir, las valoraciones realizadas para la concesión de préstamos hipotecarios (tasaciones hipotecarias) y las que se realizan para que fondos de pensiones, aseguradoras y fondos inmobiliarios calculen el valor de sus patrimonios.

En definitiva, podemos concluir que una tasación es un tipo concreto de valoración. Con la palabra “tasaciones”(valoraciones oficiales) nos referimos en España a las valoraciones realizadas por las sociedades de tasación homologadas y que pertenecen al ámbito de aplicación de una regulación concreta, la Orden ECO 805/2003, de 27 de marzo. Esta normativa técnica determina, precisamente con el propósito de protección al que antes nos referíamos, que las tasaciones se distingan del resto de valoraciones por tres características:

El 3×1 de la tasación hipotecaria. ¿A quiénes sirve?

Dentro del amplio mundo de la valoración, solemos destacar especialmente la labor y beneficios de un producto muy concreto: la tasación hipotecaria. Esto ocurre, en parte, porque constituye uno de los segmentos de trabajo más voluminosos (prácticamente, el 50% de todas las valoraciones que realizan las sociedades de tasación) y, en parte, porque tiene unas características específicas que la convierten en un producto con una utilidad y una relevancia especiales. En efecto, una de sus principales diferencias respecto de las valoraciones para otras finalidades, realizadas “a título particular”, es que están pensadas para proteger y servir a los propósitos de varios agentes a la vez (se dice que son valoraciones “con efectos ante terceros”)en lugar de limitar su validez exclusivamente para su solicitante.

En el siguiente vídeo nuestra Secretaria General, Paloma Arnaiz, te cuenta con más profundidad cuál ha sido la evolución de la tasación hipotecaria y por qué, a día de hoy, constituye un 3×1 con capacidad de responder a las necesidades de todos los afectados por ella:

Como hemos explicado en otras ocasiones, la tasación hipotecaria es aquella valoración, exigida por la ley, que sirve para que pueda otorgarse un préstamo hipotecario, utilizando un determinado inmueble como garantía de devolución de ese crédito.

Cuando se reguló por primera vez en España, la tasación hipotecaria únicamente se exigía para la constitución de aquellos préstamos hipotecarios que, posteriormente, fueran a formar parte de títulos o cédulas hipotecarias, es decir, de bonos de deuda vendidos por las entidades financieras y que les sirven para refinanciarse. Esos títulos son comprados por empresas o personas que invierten sus ahorros a cambio de una determinada rentabilidad, y la Ley pretendía asegurar que lo hicieran con plena seguridad, para lo cual era imprescindible que los préstamos hipotecarios que los sustentaban tuvieran sus garantías inmobiliarias adecuadamente valoradas. Por tanto, originalmente la tasación hipotecaria se ideó para proteger a los inversores, que, en realidad, somos cualquiera de nosotros cuando compramos un bono.

Lo cierto es, sin embargo, que muy pronto se vio la importancia que la tasación tenía también para el propio banco: al tratarse de un informe certificado por una empresa independiente, le permitía analizar de forma objetiva si estaba concediendo un préstamo avalado por una garantía inmobiliaria lo suficientemente valiosa. Con el tiempo, el propio Banco de España acabó, de hecho, estableciendo la obligación de que cualquier préstamo hipotecario otorgado por un banco, tanto si iba a ser titulizado como si no, contase con una tasación hipotecaria independiente.

Pero las utilidades de la tasación hipotecaria van, todavía, más allá. Las legislaciones en materia de protección del consumidor que se han ido aprobando en España se han apoyado en la tasación hipotecaria para establecer normas en beneficio de los hipotecados. Así, en 2015, la Ley impuso que, en caso de impago y ejecución de un préstamo hipotecario, el valor por el que se subasten los inmuebles no puede ser establecido unilateralmente por la entidad financiera, sino que se debe calcular como un cierto porcentaje del valor de tasación. De esta manera, la tasación pasó a ser un documento que también informa y protege al consumidor, lo que, de hecho, hace que sea conveniente para el consumidor pagar la tasación y convertirse en su dueño.

En resumen, la tasación hipotecaria es un auténtico 3×1. Con un único informe, se protegen y equilibran los intereses de consumidores, bancos e inversores. Una tasación independiente y de calidad asegura: (1) que el banco otorgue un buen crédito, salvaguardando su estabilidad financiera; (2) que el consumidor reciba un buen crédito, protegiendo sus intereses futuros en caso de ejecución; y (3) que los inversores puedan invertir su dinero con plena seguridad y tranquilidad. Como es lógico, para lograr este equilibrio es imprescindible la objetividad y la independencia, ya que la tasación no podrá plegarse ni responder a los intereses particulares de ninguno de esos tres actores.

Para garantizar esa independencia, existen en España las sociedades de tasación, empresas reguladas y homologadas por el Banco de España que garantizan la máxima calidad de un producto tan importante como éste.


¿Se puede revisar una tasación? Pasos a seguir

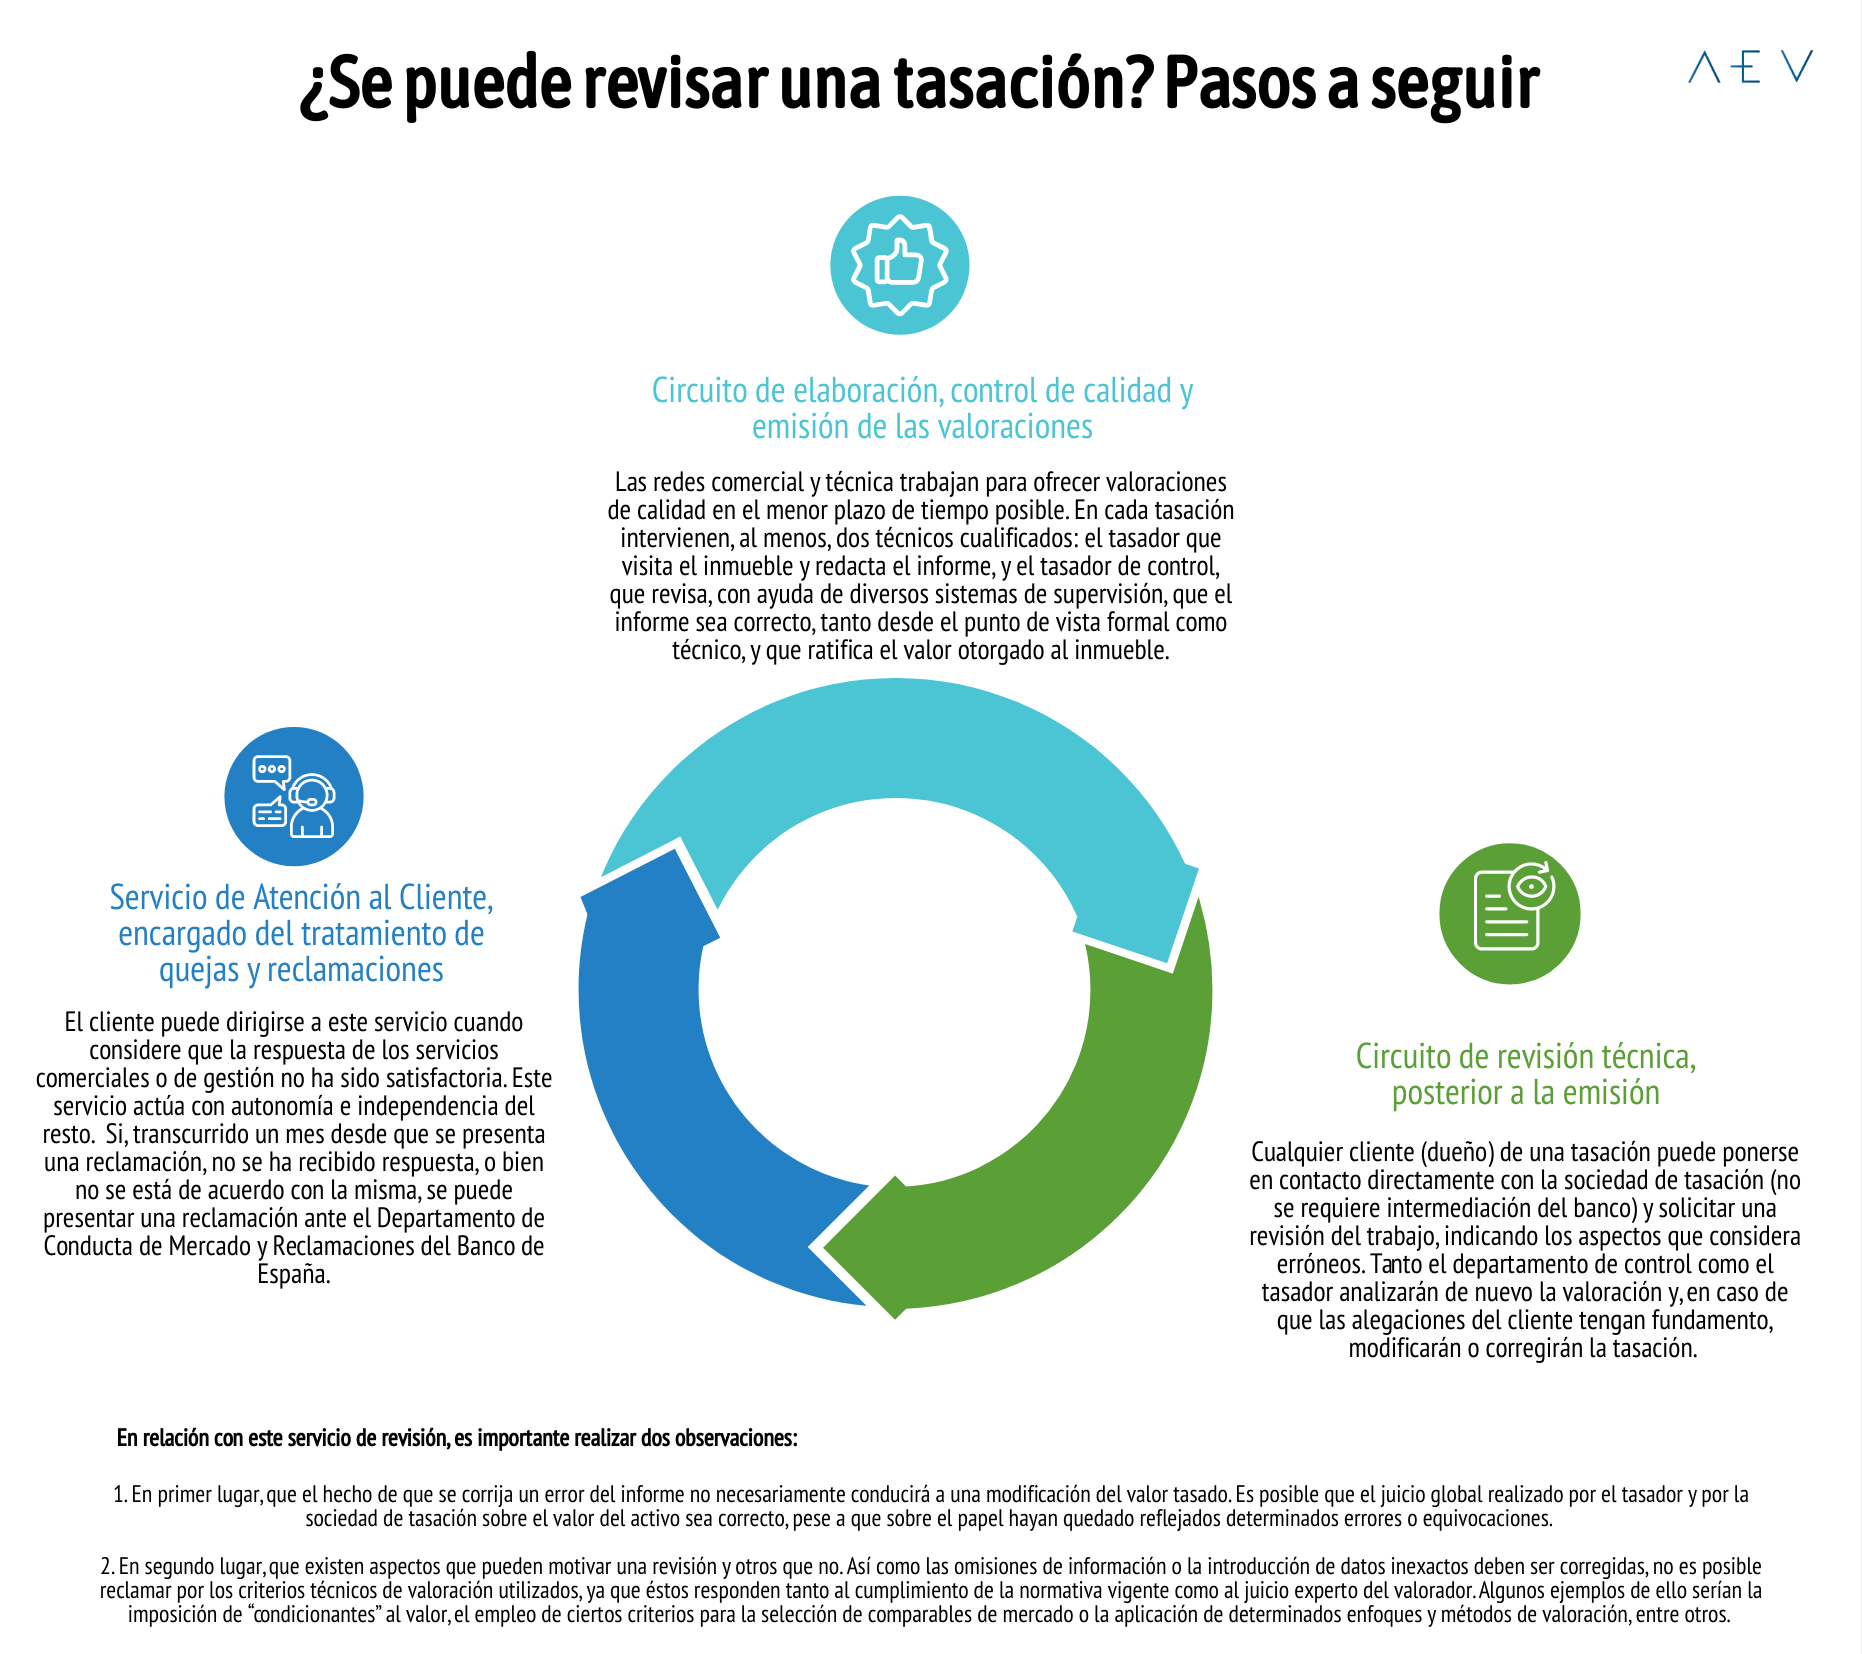
Al igual que ocurre con cualquier otro producto o servicio, y pese al control de calidad que se realiza sobre las mismas antes de su emisión, las tasaciones pueden, en ocasiones, contener errores materiales, bien porque haya tenido lugar una equivocación durante la redacción o el cálculo, bien porque, por algún motivo, se haya pasado por alto algún factor que resulte relevante de cara a la obtención del valor. Por este motivo, las sociedades de tasación, que buscan ofrecer la mejor calidad tanto técnica como de servicio, tienen implantados procedimientos internos específicos que permiten a los clientes solicitar la revisión de las valoraciones, en caso de que consideren que se ha producido algún error de este tipo. Con ello se pretende librar de perjuicios al cliente y proporcionarle una vía de atención adicional a los canales de reclamación regulados por el Banco de España (Servicio de Atención al Cliente).

En toda sociedad de tasación existen, por tanto, las siguientes estructuras organizativas o circuitos:

En relación con este servicio de revisión, es importante realizar dos observaciones:

  1. En primer lugar, que el hecho de que se corrija un error del informe no necesariamente conducirá a una modificación del valor tasado. Es posible que el juicio global realizado por el tasador y por la sociedad de tasación sobre el valor del activo sea correcto, pese a que sobre el papel hayan quedado reflejados determinados errores o equivocaciones.
  2. En segundo lugar, que existen aspectos que pueden motivar una revisión y otros que no. Así como las omisiones de información o la introducción de datos inexactos deben ser corregidas, no es posible reclamar por los criterios técnicos de valoración utilizados, ya que éstos responden tanto al cumplimiento de la normativa vigente como al juicio experto del valorador. Algunos ejemplos de ello serían la imposición de “condicionantes” al valor, el empleo de ciertos criterios para la selección de comparables de mercado o la aplicación de determinados enfoques y métodos de valoración, entre otros.
Volver arriba