Valoración “ECO” vs. Valoración RICS

Entre las múltiples referencias metodológicas que existen para realizar valoraciones, en España son especialmente conocidas o utilizadas dos: por un lado, la Orden ECO 805/2003, de 27 de marzo, sobre normas de valoración de bienes inmuebles; por otro, las Normas Internacionales del Libro Rojo de RICS (Royal Institution of Chartered Surveyors). Estas últimas, muy reconocidas entre inversores, son generalmente empleadas en el ámbito internacional, mientras que las coloquialmente conocidas como “tasaciones ECO” suelen utilizarse solo dentro de nuestro país. Esta alternativa de estándares puede llevar a preguntarse sobre si existen entre ambas normas diferencias sustanciales, o si unas son más apropiadas que otras en función de la finalidad de la valoración.

Aunque los criterios metodológicos de valoración y los resultados obtenidos con ambas normas son prácticamente equivalentes, como más adelante veremos, lo que en realidad debe considerarse en primer lugar es que los ámbitos de aplicación y utilidades de ambas normas son distintos:

  • Por un lado, la Orden ECO es de aplicación obligatoria en España para unas determinadas finalidades de valoración, siendo de ellas la más conocida la concesión de préstamos hipotecarios. En un sentido amplio, podemos decir que la Orden ECO es preceptiva para valoraciones dirigidas a proteger los intereses de terceros: los inversores en bonos hipotecarios, los prestatarios que dan soporte a esos títulos, los depositantes de los bancos, los inversores en fondos inmobiliarios, los acreedores en un concurso o los asegurados. De hecho, esta voluntad de salvaguardar los intereses de terceros y la estabilidad financiera es clave para entender que deban ser sociedades homologadas, supervisadas por el Banco de España y con objeto social único y limitado, las que las lleven a cabo.
  • Por otro, las normas de valoración RICS no especifican las finalidades para las que son aplicables, por lo que conceptualmente pueden utilizarse para cualquier finalidad, siempre y cuando la misma quede claramente expresada en el informe. Estas normas, redactadas con espíritu anglosajón, tienen generalmente más carácter de recomendación que de obligación, confiando en el valorador (que debe tener la cualificación de Miembro RICS para poder emplearlas) su correcta aplicación. Para RICS son especialmente importantes las relaciones que se establecen entre el valorador y su cliente, por lo que ponen un fuerte acento en los principios éticos y la mitigación de posibles conflictos de interés.

Precisamente a causa de esa divergencia de enfoque y utilidad, otra de las principales diferencias entre ambas normas es que, mientras que el Libro Rojo de RICS no obliga a comprobar los elementos legales y físicos que conformarían una due diligence del bien —de hecho, el valorador puede basar su trabajo en las declaraciones del cliente, siempre que advierta de ello a través de un disclaimer—, la Orden ECO obliga a llevar a cabo una serie de comprobaciones mínimas de orden legal, técnico, constructivo y urbanístico, en beneficio de los terceros interesados, de la seguridad jurídica y la estabilidad financiera, esto es, en defensa de intereses generales que van más allá de los del cliente.

En lo que propiamente tiene que ver con las metodologías de valoración aceptadas por ambas normas, no existen diferencias sustanciales entre ambos estándares. Aunque con distintas denominaciones y especificaciones concretas, los métodos para la determinación del Valor de Mercado son, en esencia, los mismos, así como lo son los criterios para su utilización, a saber: (1) que los métodos de valoración deberán maximizar el uso de datos observables de mercado y

otros factores que los participantes en el mercado considerarían al fijar el precio, limitando en todo lo posible el empleo de consideraciones subjetivas y de datos no observables o contrastables; y (2) que las técnicas y métodos de valoración deberán ser consistentes con las metodologías aceptadas y utilizadas por el mercado para la fijación de precios, debiéndose usar, si existe, la técnica de valoración empleada por el mercado que haya demostrado ser la que obtiene unas estimaciones más realistas de los precios.

Ello comporta que los resultados de ambos tipos de valoraciones sobre un mismo inmueble deban ser sensiblemente coincidentes, siempre y cuando se hayan adoptado para realizar la valoración los mismos supuestos de partida e información análoga sobre el inmueble. En este sentido, cabe únicamente destacar una diferencia de enfoque que afecta a los inmuebles ligados a una explotación económica, y que se valoran por proyección futura de sus flujos de caja (ingresos y gastos). En estos casos, la Orden ECO adopta un punto de vista de inversor inmobiliario patrimonialista —lo que es coherente con sus finalidades, que priorizan la determinación de valores sostenibles en el largo plazo—, mientras que el enfoque de las normas RICS considera el inmueble una inversión de índole financiera.

Así, la Orden ECO determina que los plazos de proyección explícita de los flujos de este tipo de inmuebles deben cubrir aquel “período de tiempo en que previsiblemente vaya a continuar la explotación” (lo que usualmente viene a coincidir con la vida útil restante del inmueble en la fecha de la valoración), mientras que una valoración conforme a RICS suele proyectar los flujos durante un plazo máximo de 10 años, considerando que al fin de dicha inversión se vende el activo por un valor residual financiero. En consecuencia, es habitual que los plazos de explotación considerados en una valoración ECO sean sensiblemente más largos, lo que en cualquier caso no debería tampoco derivar en diferencias de resultado sustanciales.

En conclusión, ambas normativas comparten similares principios y metodologías, por lo que la clave es la selección de la más indicada en función de la finalidad y las determinaciones legales a que ésta se encuentre, en su caso, sujeta. Con ambas normativas, por otro lado, pueden obtenerse valoraciones de calidad, en tanto en cuanto se tenga el necesario rigor en la obtención de datos, la aplicación de los procedimientos y el seguimiento de las normas éticas y de transparencia.
La valoración no acaba en el inmobiliario: otros bienes valorables

Aunque el contexto en el que más frecuentemente hablamos de la valoración es el inmobiliario, es importante recordar que la disciplina de la valoración abarca otros muchos frentes que pueden ser de gran interés o utilidad en determinadas circunstancias. A grandes rasgos, podemos identificar al menos cinco categorías adicionales de activos en las que las empresas de valoración y las sociedades de tasación pueden prestar servicios:  

  • Activos relacionados los negocios: en esta categoría tienen especial relevancia las valoraciones de empresas, que pueden abarcar desde los negocios más pequeños hasta aquellos tan particulares como los equipos o clubes de fútbol. Asimismo, podemos destacar la posibilidad de valorar franquicias —contratos que proporcionan el derecho a explotar una marca o una fórmula comercial a cambio de una contraprestación económica— y las concesiones administrativas, que son aquellas autorizaciones otorgadas por entidades públicas a empresas privadas o particulares para que puedan explotar un bien o servicio de titularidad pública durante un tiempo determinado a cambio del pago de una contraprestación (conocida como “canon”) —por ejemplo, son concesiones administrativas las autopistas de peaje o los chiringuitos de la playa—. También en esta categoría han surgido hace pocos años las valoraciones de plantas solares, instalaciones en las que se produce y vende energía eléctrica obtenida mediante placas fotovoltaicas.  
  • Activos intangibles: se denomina así a aquellos activos que no tienen naturaleza física pero que, a pesar de ello, poseen un determinado valor económico que puede ser calculado. Dicho valor reside en la información y el conocimiento, que hacen que poseerlos suponga una ventaja competitiva para un negocio a la hora de diferenciarse de sus competidores. Por ejemplo, la posibilidad de utilizar una marca conocida y valorada mundialmente sería un derecho por el que muchas empresas estarían dispuestas a pagar.  

Dentro de esta categoría de activos intangibles podemos solicitar la valoración de derechos de propiedad intelectual, derechos contractuales, marcas, licencias de actividad o de software, bases de datos, redes de relaciones… También son habituales las valoraciones de los llamados fondos de comercio, que es como se denomina a la capacidad de una empresa de generar beneficios gracias a un conjunto de activos intangibles (el valor de su marca, su cartera de clientes, su posicionamiento, sus patentes, etc.).  

  • Activos tangibles: en esta categoría incluiríamos (además de los bienes inmobiliarios) todos aquellos activos que son de naturaleza física pero que, al contrario que los inmuebles, no están fijados en la tierra, sino que pueden ser desplazados (es decir, los bienes “muebles”). En este caso, consideraríamos la valoración de bienes tales como mobiliario o ajuares, maquinaria e instalaciones industriales, vehículos, embarcaciones y aeronaves, joyas u otros objetos preciosos, así como obras de arte.  
  • Activos culturales: con esta denominación nos referimos a bienes con valor histórico-artístico que son apreciados por la sociedad o que han sido incluidos dentro de los catálogos e inventarios de organismos o instituciones culturales, así como aquellos sobre los que existe algún tipo de protección legal del patrimonio. Este tipo de bienes pueden ser de múltiple naturaleza (tangibles o intangibles, muebles o inmuebles), y su particularidad es que su valor va mucho más allá de su mero coste de reposición o de su valor catastral.


Tasación y eficiencia energética

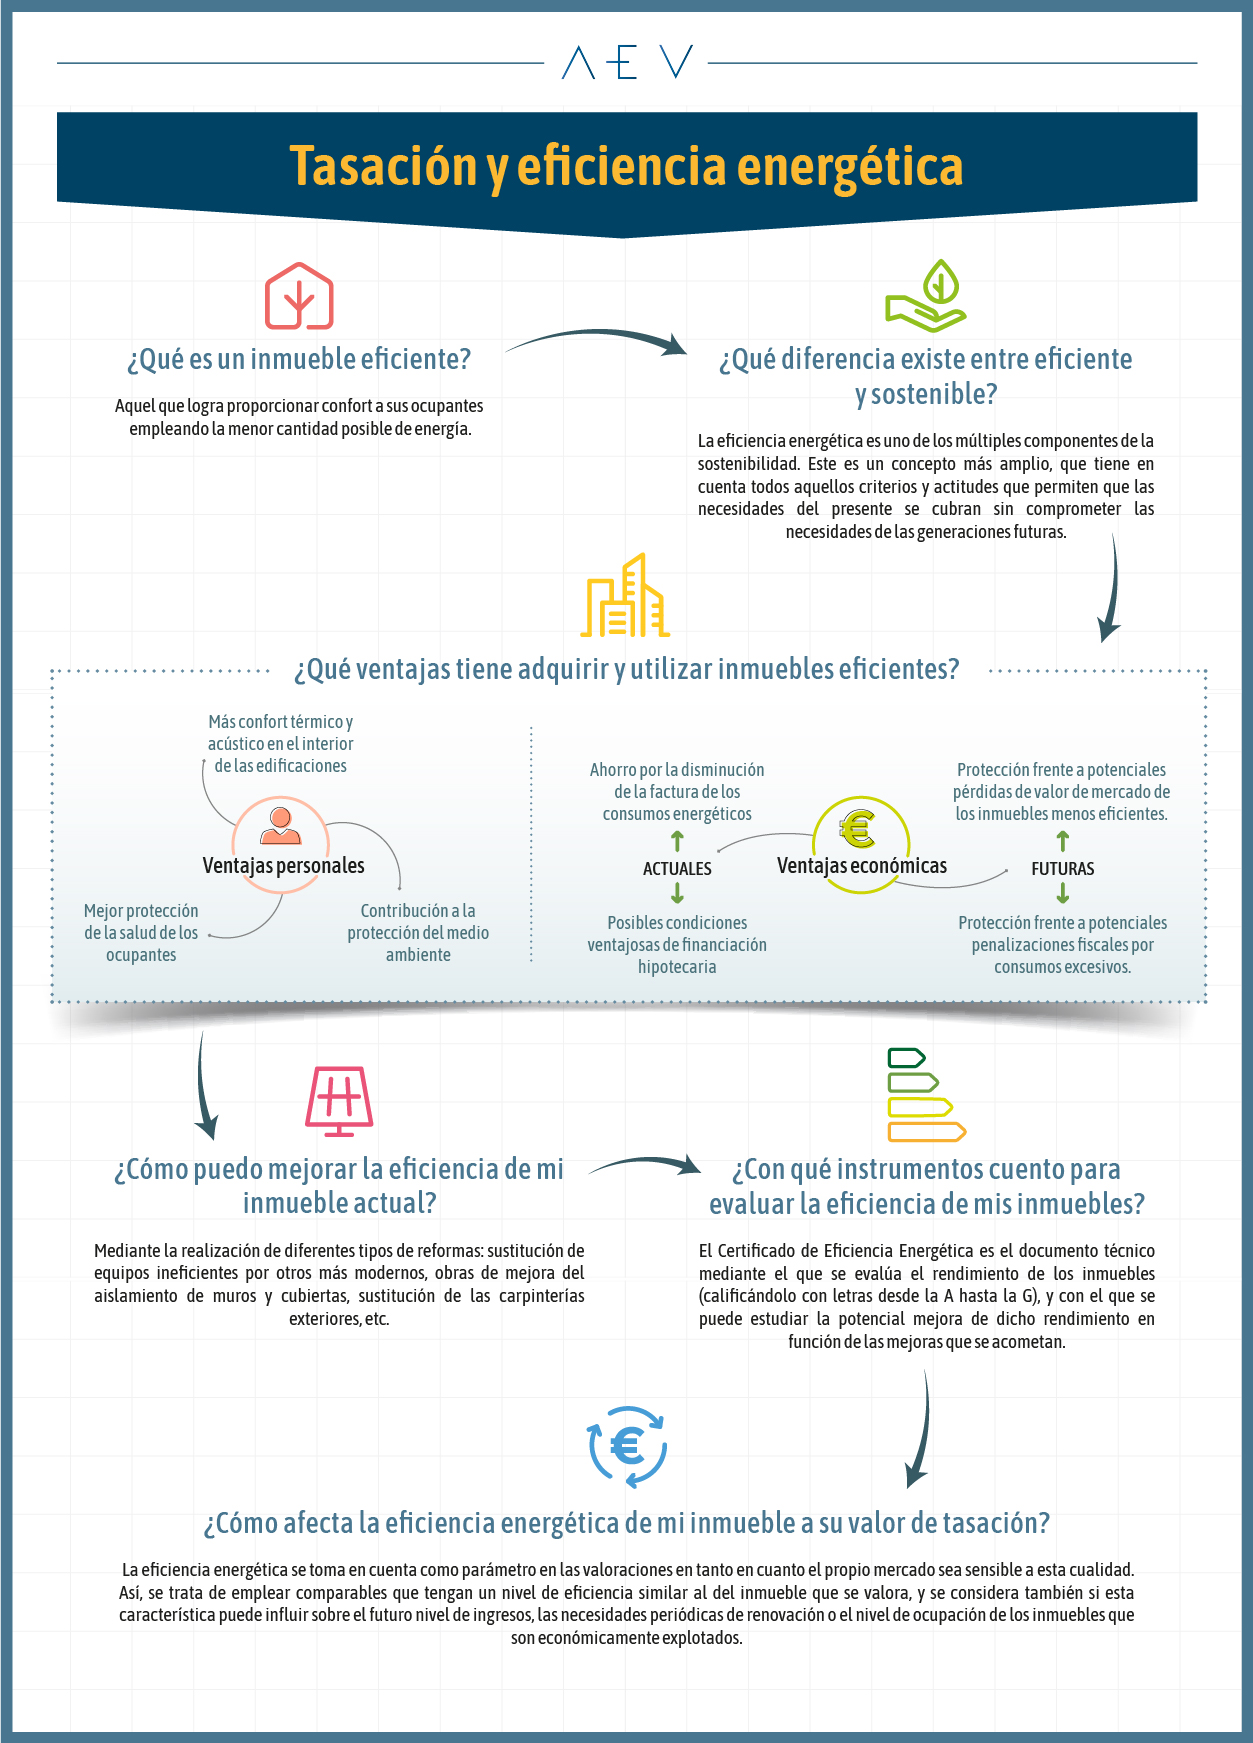
En un contexto en el que la sostenibilidad es un parámetro cada vez más importante en todas nuestras actividades y decisiones, tanto personales como empresariales, un término con el que cada vez estamos más familiarizados es el de la “eficiencia energética” de los inmuebles. Como no podía ser de otra manera, se trata de un aspecto que, en la medida que va siendo tomado en cuenta por el mercado, tiene también una repercusión concreta en las valoraciones profesionales. A continuación, te ofrecemos una infografía con algunas definiciones y datos interesantes sobre la eficiencia energética y su relación con las tasaciones: 

¿Qué es un inmueble eficiente? Aquel que logra proporcionar confort a sus ocupantes empleando la menor cantidad posible de energía. 

¿Qué diferencia existe entre eficiente y sostenible? La eficiencia energética es uno de los múltiples componentes de la sostenibilidad. Este es un concepto más amplio, que tiene en cuenta todos aquellos criterios y actitudes que permiten que las necesidades del presente se cubran sin comprometer las necesidades de las generaciones futuras. Por ejemplo: un inmueble sostenible, además de ser energéticamente eficiente, estaría diseñado para mitigar o adaptarse al cambio climático, y contribuiría a un mejor funcionamiento de la comunidad o sociedad a la que sirve. 

¿Qué ventajas tiene adquirir y utilizar inmuebles eficientes?

Entre sus ventajas de tipo personal, se encontrarían: 

  • Disfrutar de más confort térmico y acústico en el interior de las edificaciones. 
  • Gozar de una mejor protección de la salud de los ocupantes. 
  • Contribuir a la protección del medio ambiente. 

Por otra parte, también existen ventajas económicas asociadas a una mayor eficiencia: 

  • Entre las que puedes experimentar ya en la actualidad, estarían los ahorros logrados gracias a la disminución de la factura de los consumos energéticos, y las posibles condiciones ventajosas que ofrecen muchas entidades financieras a la hora de obtener un préstamo hipotecario. 
  • Entre las que tienen que ver con preparación ante el futuro próximo, estarían la protección frente a las potenciales pérdidas de valor del inmueble que podrían tener lugar en aquellos menos eficientes, la menor vulnerabilidad ante subidas del precio de la energía o ante retrasos o mermas en su suministro, y la protección frente a posibles penalizaciones fiscales que tengan lugar para las viviendas que más recursos consuman. 

¿Cómo puedo mejorar la eficiencia de mi inmueble actual? Existen diferentes tipos de reformas que pueden ayudar a mejorar el rendimiento energético de un inmueble, desde la sustitución de equipos ineficientes por otros más modernos (caldera, equipos de aire acondicionado, etc.), hasta obras de mejora del aislamiento de muros y cubiertas, sustitución de las carpinterías exteriores, etc. 

¿Con qué instrumentos cuento para evaluar la eficiencia de mis inmuebles? El Certificado de Eficiencia Energética es el documento técnico mediante el que se evalúa el rendimiento de los inmuebles (calificándolo con letras desde la A hasta la G), y con el que se puede estudiar la potencial mejora de dicho rendimiento en función de las mejoras que se acometan. Es importante contar con un CEE riguroso, realizado a partir de una inspección y medición presencial del inmueble. 

¿Cómo afecta la eficiencia energética de mi inmueble a su valor de tasación?  La eficiencia energética se toma en cuenta como parámetro en las valoraciones en tanto en cuanto el propio mercado es —y será cada vez más— sensible a esta cualidad. En efecto, se va paulatinamente detectando que los inmuebles más eficientes se venden a precios más altos o que, por el contrario, los menos eficientes ven penalizado su valor por pérdida de demanda. Así, en las tasaciones se trata de emplear comparables que tengan un nivel de eficiencia similar al del inmueble que se valora, y se considera también si esta característica puede influir sobre el futuro nivel de ingresos, las necesidades periódicas de renovación o el nivel de ocupación de los inmuebles que son económicamente explotados (como, por ejemplo, los alquilados). Por tanto, los valores de tasación son sensibles al impacto de la eficiencia. 

La valoración de edificios en rehabilitación

Si de un tiempo a esta parte ha habido un tema en boga en el ámbito inmobiliario, este es, sin duda, el de la rehabilitación. Después de un periodo bastante extenso durante el que han primado las necesidades de ampliación del parque inmobiliario, y en el que hemos sido testigos del crecimiento del tamaño de las ciudades, hoy en día la mentalidad colectiva se ha focalizado en la importancia (o casi diríamos la urgencia) de regenerar los tejidos urbanos envejecidos y de dotar de una nueva vida a las edificaciones ya existentes. De hecho, tal y como se señala en la Guía Ciudadana de Impulso a la Rehabilitación del Observatorio 2030 del CSCAE, más del 80% del parque edificado en España tiene más de veinte años de antigüedad, lo que lo convierte en el más envejecido de Europa. 

En este contexto, resulta de interés conocer cómo se analiza un proceso de rehabilitación desde el punto de vista de una valoración, así como qué valor añadido aporta en la toma de decisiones la intervención de expertos en esta materia. 

Como bien se define en la Guía del CSCAE, la rehabilitación es “el proceso por el cual un edificio mejora sus prestaciones, lo que repercute en la mejora de la calidad de vida de las personas que lo habitan. Esta mejora puede deberse a aspectos relacionados con la salud y el bienestar, la seguridad o la habitabilidad, pero también incluye otros aspectos que, de manera secundaria, repercuten en la calidad de vida de los habitantes, como pueden ser el ahorro de energía o el aumento del valor patrimonial del inmueble”. En efecto, los motivos para llevar a cabo una rehabilitación pueden ser múltiples: desde el mero deseo de redistribuir los espacios de un edificio, renovando la calidad y el estilo de sus acabados, hasta la necesidad de subsanar defectos o deterioros en sus elementos constructivos e instalaciones que puedan estar generando incomodidades de muchos tipos (goteras, ruidos, pérdidas de calor y frío, corrientes, grietas, etc.). 

Sean cuales sean estos motivos, suponen la puesta en marcha de un proceso tan laborioso y complejo (a veces, incluso, más) que el de la construcción de un edificio. De hecho, podemos distinguir una rehabilitación de una mera reforma por su magnitud. En particular, la normativa de valoración para fines hipotecarios considera rehabilitaciones aquellas obras de mejora que, para su inicio, requieren de la redacción de un proyecto y la obtención de una licencia, y en las cuales se ve alterada al menos un 50% de la superficie edificada, por un presupuesto de, al menos, el 50% del valor de reemplazamiento del edificio en su estado actual. 

Ante una intervención de semejante importancia, sin duda la toma de decisiones necesita verse acompañada de un asesoramiento profesional sobre cuál es el valor de mercado actual de la edificación y, en especial, sobre cómo dicho valor puede variar una vez finalizadas las obras, de manera que se pueda verificar si el aumento de valor patrimonial compensa o supera el coste de la inversión. En este sentido, una valoración profesional resulta de una ayuda inestimable, ya que en ella se pueden expresar ambos tipos de valores: por una parte, el denominado “valor actual” del inmueble y, por otro, el “valor en la hipótesis de edificio terminado”, que es como la normativa española se refiere a aquel valor que se calcula suponiendo que el inmueble se encuentra acabado conforme al proyecto de rehabilitación que se ha planteado. 

Así, este último se suele determinar empleando comparables de mercado de reciente construcción o rehabilitación, con calidades y superficies similares a las que tendrán las viviendas una vez renovadas. Por su parte, el valor actual se puede calcular tanto utilizando comparables (si existen en la zona) de inmuebles en mal estado o pendientes de renovación, como, alternativamente, deduciendo del valor en hipótesis de edificio terminado todos los costes y gastos necesarios para acometer las obras, así como el porcentaje de beneficio del promotor que lleva a cabo la intervención. 

Lo que en cualquier caso resultará imprescindible para el valorador es contar con un proyecto bien definido de la actuación que se va a llevar a cabo, de manera que se pueda estimar con precisión el valor del producto final, conforme a las características que éste tendrá y que sean relevantes para el mercado: calidades, nivel de eficiencia energética, orientación, vistas, superficies, instalaciones, etc. Y es que las cualidades particulares de cada proyecto (el estado del inmueble del que se parte, y el tipo de producto que se pretende obtener) son clave para definir el potencial incremento de valor patrimonial que se puede lograr. De hecho, resulta complicado proporcionar cifras generales o medias de cuál puede ser este aumento de valor, puesto que dependerá de si el inmueble original se encuentra más o menos deteriorado, así como de su ubicación y calidad, y de las características y calidades del producto final que se pondrá a la venta. 

En definitiva, solamente una valoración individual que tenga en cuenta la intervención concreta que se pretende llevar a cabo puede arrojar suficiente certeza sobre el incremento de valor que se puede lograr en una rehabilitación, así como sobre si dicho incremento compensa los costes que se deben acometer, por lo que resulta de la máxima utilidad contar con el asesoramiento de una compañía profesional y experta en este campo, como son las sociedades de valoración. 


Volver arriba