Entre las comprobaciones mínimas exigidas por la Orden Ministerial ECO 805/2003 de 27 de marzo, sobre normas de valoración de bienes inmuebles para la valoración de un inmueble a efectos hipotecarios se encuentra “la identificación física del inmueble, mediante su localización e inspección ocular por parte de un técnico competente, comprobando si su superficie y demás características coinciden con la descripción que conste en la documentación utilizada para realizar la tasación […]” (Artículo 7).
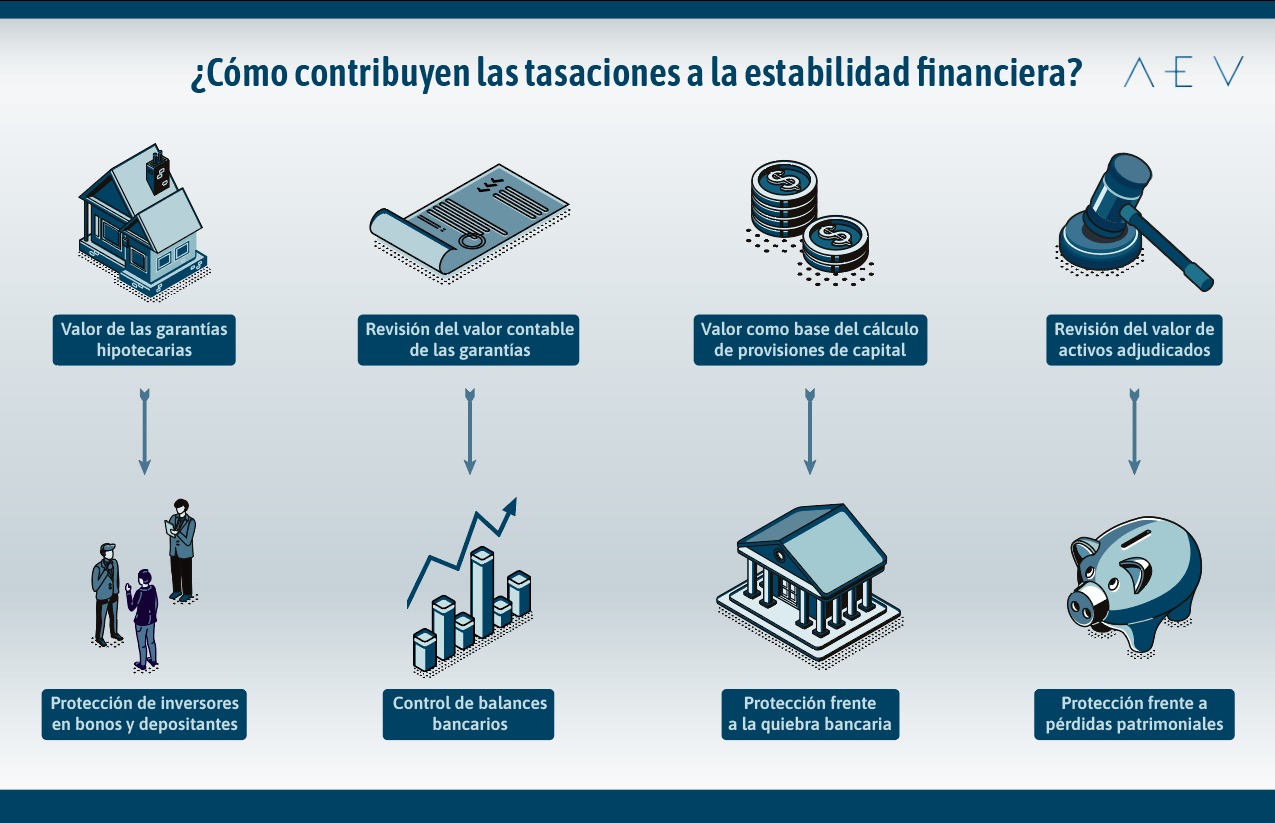
La razón última de esta comprobación, más allá de la verificación de las características que dan valor al inmueble, es la protección de los intereses de propietarios y entidades de crédito, ya que es imprescindible que el valor de tasación que se certifica para una determinada finca registral (la que va a ser hipotecada) corresponda exactamente al que se deriva de su realidad física. De hecho, un error cometido a la hora de identificar la realidad física que corresponde a una determinada finca registral puede conllevar que se asigne a dicha finca un valor muy superior o muy inferior al que posee, al haber confundido su identidad física la de otro inmueble con una localización próxima o análoga, pero características diferentes.
Pero incluso más allá de evitar una equivocación de valores, lo que el proceso de identificación de la finca registral supone, en último término, es la constatación fehaciente de que, en efecto, existe una realidad física asociada a la descripción registral de una determinada finca, y que, en consecuencia, la suma hipotecada, asegurada o invertida queda realmente garantizada por un bien inmueble. Por tanto, la identificación física de una finca registral es una comprobación fundamental para dotar de seguridad jurídica a las operaciones llevadas a cabo en las transacciones inmobiliarias reguladas.
No obstante, lo que la norma no define con detalle son los criterios y procedimientos concretos que se deben seguir para ratificar la identificación de una finca, es decir, sobre los indicios que el valorador que inspecciona físicamente el bien puede usar para asegurar su correspondencia con la finca registral valorada. Por ello, en el año 2020 la AEV emitió su Guía de buenas prácticas de armonización y trazabilidad de los procesos de identificación registral de fincas, la cual trata de armonizar de una manera sencilla, estructurada y homogénea el proceso de identificación de fincas, estableciendo en conjunto de pasos y comprobaciones a seguir. Además, la Guía profundiza en la armonización de los criterios que permiten establecer un juicio sobre la identificabilidad de la finca. Es decir, propone un esquema de decisión según el cual, en función de los distintos indicios detectados, se alcanzará una conclusión sobre si la finca es o no identificable, y sobre si resulta necesario modificar el título registral, subsanando los errores o imprecisiones del mismo que induzcan dudas sobre la identificación realizada.
Para llevar a cabo la identificación física, las sociedades de tasación y sus tasadores deben disponer de una descripción registral, extraída de una escritura, una nota simple, una fotocopia del libro de registro, un certificado registral o cualquier otra documentación equivalente. A partir de ella, se realizan una serie de comprobaciones y pruebas para tratar de identificar la finca.
En primer lugar, se comprueba si existe coordinación registral-catastral: desde 2015, el registro puede incorporar la descripción gráfica georreferenciada de las fincas, utilizando como base la cartografía catastral. Cuando una finca se encuentra coordinada en estos términos, puede ser identificada automáticamente, sin necesidad de llevar a cabo cualquier otra comprobación. Si este no fuera el caso, se intenta identificar la finca por dirección postal. Para ello, la descripción registral debe aportar los datos suficientes sobre la ubicación del bien como para que la
localización del mismo sea unívoca; es decir, que a partir de la descripción registral fuese posible realizar una visita presencial del inmueble sin que existan dudas de su ubicación exacta. Otro método posible de identificación es a partir de la referencia catastral. Para ello, es necesario que los datos disponibles de la finca incorporen su referencia catastral, y que ésta no sea incongruente con el resto de la descripción registral. Si estos métodos no resultaran efectivos, se puede finalmente tratar de identificar la finca por sus linderos, ya que toda descripción registral de un bien inmueble incluye una breve descripción de las propiedades colindantes.
Además de estas cuatro comprobaciones principales, existen otros datos que, con frecuencia, suelen figurar en la descripción registral, y que pueden aportar información adicional a la hora de conseguir ligar una descripción registral con una cierta realidad física, tales como la superficie de la finca, sus rasgos descriptivos (edificaciones existentes, hitos, rasgos característicos, etc.) y la posesión efectiva del bien que, en caso de coincidir con la titularidad registral, aporta un indicio adicional positivo para la identificación.
Tal y como se puede deducir de todo lo anterior, la identificación física-registral es, no solo clave para garantizar la corrección de una valoración, sino un proceso que puede llegar a ser técnicamente muy complejo, por lo que resulta esencial contar con pautas claras y criterios sectoriales que permitan llegar a conclusiones homogéneas en función de los indicios disponibles. En este sentido, la Guía de Buenas Prácticas para la Identificación Registral de Fincas de la AEV es, sin duda, un importante referente metodológico.